
Walt Disney рентабельділікті нығайтып, DIS акцияларының өсуіне жағдай жасауда
Walt Disney акциялары бірнеше жыл бойы шамамен 122 USD деңгейіндегі қарсылықтан сенімді түрде жоғары шыға алмай келеді. Алайда компанияның фундаменталды жағдайы жақсарып келеді. Стриминг рентабельділігінің өсуі, Experiences сегментінің және кеңейіп жатқан круиздік бизнестің күшті нәтижелері, сондай-ақ акцияларды кері сатып алудың ұлғаюы DIS акцияларының жаңа өсу қозғалысына жағдай жасауда.
The Walt Disney Company (NYSE: DIS) 2026 қаржы жылының Q3 кезеңінде сарапшылар күткеннен сәл төмен түсімге қарамастан күшті пайда көрсетті. Негізгі өсу драйверлері стриминг бизнесіндегі рентабельділіктің жақсаруы және Experiences сегментінің күшті нәтижелері болды, ал Sports спорттық құқықтар құнының өсуіне байланысты қысым көруді жалғастырды. Тағы бір оң өзгеріс — еркін ақша ағынының қалпына келуі.
Компания 2026 қаржы жылына арналған оң болжамын сақтап, пайданың әрі қарай өсуін, стримингтің екі таңбалы операциялық маржасын және Experiences-тің күшті нәтижелерінің жалғасуын күтеді. Disney сондай-ақ 2027 қаржы жылында түзетілген акцияға шаққандағы пайданың екі таңбалы өсуін күтеді және акцияларды кері сатып алу бағдарламасын кемінде 9 млрд USD-қа дейін ұлғайтты.
Бұл мақалада The Walt Disney Company қарастырылады, оның бизнес-моделі түсіндіріледі, Walt Disney-дің қаржылық нәтижелеріне фундаменталды талдау жасалады, Walt Disney акцияларына техникалық талдау ұсынылады және 2026 жылға DIS акциялары бойынша болжам беріледі.
The Walt Disney Company туралы
The Walt Disney Company – әлемдегі ең ірі медиа және ойын-сауық корпорацияларының бірі, 1923 жылғы 16 қазанда ағайынды Уолтер және Рой Дисней негізін қалаған. Компания көркем фильмдері мен анимациялық картиналарымен, соның ішінде «Қарша қыз және жеті ергек» сияқты айрықша туындыларымен танымал. Портфелінде Lucasfilm, Marvel Studios, Pixar және 20th Century Studios бар. Киноөндірістен бөлек, Disney әлем бойынша тақырыптық саябақтар мен курорттарды – Disney World және Disneyland – басқарады және ABC, ESPN, National Geographic телеарналары арқылы хабар таратады. 2019 жылы компания Disney+ стриминг қызметін іске қосты. Тағы бір маңызды бағыт – танымал франшизаларына байланысты тауарларды өндіру және лицензиялау. Disney 1957 жылғы 12 қарашада Нью-Йорк қор биржасында жария түрде орналасты, DIS тикерімен саудаланады.
The Walt Disney Company-дің негізгі қаржылық ағындары
Walt Disney-дің түсімі ойын-сауық және медиа операцияларының кең ауқымын қамтитын бірнеше негізгі көзден қалыптасады. Disney-дің негізгі түсім сегменттері төменде келтірілген:
- Media Networks: теледидар арналары мен кабельдік желілер (ABC, Disney Channel, ESPN, FX, National Geographic және басқалары). Түсім арналары – жарнама, лицензиялық төлемдер, ақылы жазылымдар және хабар тарату құқықтарын сату
- Subscriptions and International Operations: стриминг қызметтері (Disney+, ESPN+ және Hulu) және халықаралық сауда. Негізгі табыс көздері – стриминг платформаларына жазылымдар және шетел нарықтарында контент пен лицензияларды сату
- Parks, Experiences, and Consumer Products: тақырыптық саябақтар, курорттар, круиздер және қонақүйлер. Түсім билет сатудан, демалыс пакеттерінен, кәдесыйлардан, лицензияланған ойыншықтардан және басқа тауарлар мен қызметтерден алынады
- Studio Entertainment: фильм өндірісі және дистрибуциясы, үй форматы сатылымдары және музыкалық басылым. Түсім кинотеатралды дистрибуциядан, цифрлық және физикалық контент сатудан, саундтректер мен лицензиялаудан түседі
Қаржылық есептерінде Disney барлық түсімді үш негізгі сегментке бөледі:
Entertainment: фильм өндірісі, ТВ бағдарламалау, кинотаралым, контент сатылымы және лицензиялау, саундтрек релиздері және Broadway қойылымдары.
Sports: ESPN брендіне қатысты операциялар, соның ішінде кабельдік және цифрлық спорт хабарлары, спорт іс-шараларының хабар тарату құқықтары, ESPN+ стриминг платформасы, жарнама, контент лицензиялау, сондай-ақ спорттық аналитикалық бағдарламалар мен іс-шаралар.
Experiences: тақырыптық саябақтар (Disneyland, Disney World және халықаралық саябақтар), круиздер (Disney Cruise Line), курорттар мен қонақүйлер, аттракциондар, сондай-ақ Disney брендіне байланысты іс-шаралар мен клиенттермен өзара әрекеттесулер (интерактивті шоулар және VIP турлар).
Eliminations: Hulu-дің ESPN-ге және Entertainment сегментінің сызықтық теледидар бизнесіне Hulu Live платформасында олардың арналарын тарату құқықтары үшін төлейтін алымдарын, сондай-ақ ABC және Disney+ тарапынан ABC арнасында және Disney+-та белгілі спорт контентін көрсету үшін ESPN-ге төленетін алымдарды көрсетеді.
The Walt Disney Company Q4 2024 қаржылық нәтижелері
2024 жылғы 14 қарашада The Walt Disney Company 2024 қаржы жылының Q4 кезеңі бойынша 28 қыркүйекте аяқталған тоқсанның қаржылық нәтижелерін жариялады. Негізгі көрсеткіштер төменде берілген (https://investors.thewaltdisneycompany.com/overview/default.aspx#reports):
- Түсім: 22.57 млрд USD (+6%)
- Таза пайда: 0.95 млрд USD (–6%)
- Акцияға шаққандағы пайда: 1.14 USD (+39%)
- Операциялық пайда: 3.65 млрд USD (+23%)
Сегменттер бойынша түсім:
- Entertainment: 10.83 млрд USD (+14%)
- Sports: 3.91 млрд USD (өзгеріссіз)
- Experiences: 8.24 млрд USD (+1%)
Сегменттердің операциялық пайдасы:
- Entertainment: 1.07 млрд USD (+353%)
- Sports: 0.92 млрд USD (–5%)
- Experiences: 1.66 млрд USD (+6%)
Walt Disney-дің тоқсандық нәтижелері аралас болды. Түзетілген акцияға шаққандағы пайда сарапшылар күтулерінен жоғары болды, ал түсім консенсус болжамынан сәл төмен түсті. Негізгі қаржылық көрсеткіштердің көпшілігі өсім көрсетті. Алайда контент өндіру мен маркетингке шығындардың артуы, сондай-ақ Disney+ және Hulu стриминг қызметтеріне инвестициялардың жалғасуы салдарынан таза пайда төмендеді.
2026 жылға компания Sports сегментінің өсімі баяулайды, Experiences бір таңбалы тұрақты өсім көрсетеді және Entertainment екі таңбалы күшті өсімге жетеді деп болжады. Жалпы Walt Disney-дің 2025–2026 жылдарға арналған болжамы компанияның қаржылық нәтижелерінің одан әрі жақсаруын меңзеді, бұл дивидендтік төлемдердің ұлғаюына және акцияларды кері сатып алудың артуына жағдай жасап, өз кезегінде акция бағасын қолдауы мүмкін.
The Walt Disney Company Q1 2025 қаржылық нәтижелері
2025 жылғы 5 ақпанда The Walt Disney Company 2025 қаржы жылының Q1 кезеңі бойынша 2024 жылғы 28 желтоқсанда аяқталған тоқсанның қаржылық нәтижелерін жариялады. Негізгі көрсеткіштер төменде берілген (https://investors.thewaltdisneycompany.com/overview/default.aspx#reports):
- Түсім: 24.69 млрд USD (+6%)
- Таза пайда: 3.66 млрд USD (+27%)
- Акцияға шаққандағы пайда: 1.76 USD (+44%)
- Операциялық пайда: 5.06 млрд USD (+31%)
Сегменттер бойынша түсім:
- Entertainment: 10.87 млрд USD (+9%)
- Sports: 4.85 млрд USD (өзгеріссіз)
- Experiences: 9.41 млрд USD (+3%)
Сегменттердің операциялық пайдасы:
- Entertainment: 1.70 млрд USD (+95%)
- Sports: 247 млн USD (103 млн USD операциялық шығынмен салыстырғанда)
- Experiences: 3.11 млрд USD (+31%)
Walt Disney-дің тоқсандық нәтижелері нарық күтулерінен жоғары болып, компания түсім мен пайда бойынша сарапшылар болжамдарынан асып түсті. Алайда нәтижелер жарияланғаннан кейін акциялар төмендеді, өйткені инвесторлар Disney+ жазылушылары санының азаюына және басшылықтың келесі тоқсанда жазылушылар саны одан әрі төмендеуі мүмкін деген ескертуіне алаңдады.
2025 қаржы жылына Disney түзетілген акцияға шаққандағы пайданың жоғары бір таңбалы қарқынмен өсуін және стриминг бизнесінің операциялық пайдасының шамамен 875 млн USD-қа артуын болжады. Компания сондай-ақ акцияларды кері сатып алуға 3.00 млрд USD бөлу жоспарын растады және стриминг бизнесі мен Experiences сегментіне қатысты оң көзқарасын сақтады.
The Walt Disney Company Q2 2025 қаржылық нәтижелері
2025 жылғы 7 мамырда The Walt Disney Company 2025 қаржы жылының Q2 кезеңі бойынша 2025 жылғы 29 наурызда аяқталған тоқсанның қаржылық нәтижелерін жариялады. Негізгі көрсеткіштер төменде берілген (https://investors.thewaltdisneycompany.com/overview/default.aspx#reports):
- Түсім: 23.62 млрд USD (+7%)
- Таза пайда: 3.09 млрд USD (+369%)
- Акцияға шаққандағы пайда: 1.45 USD (+20%)
- Операциялық пайда: 4.43 млрд USD (+15%)
Сегменттер бойынша түсім:
- Entertainment: 10.68 млрд USD (+9%)
- Sports: 4.53 млрд USD (+5%)
- Experiences: 8.89 млрд USD (+6%)
- Eliminations: (484) млн USD (418 млн USD шығынмен салыстырғанда)
Сегменттердің операциялық пайдасы:
- Entertainment: 1.26 млрд USD (+61%)
- Sports: 0.69 млрд USD (–12%)
- Experiences: 2.49 млрд USD (+9%)
Walt Disney-дің 2025 қаржы жылының Q2 нәтижелері нарық күтулерінен жоғары болып, компанияның қаржылық көрсеткіштерінің жақсарып келе жатқанын растады. Оң драйверлерге жазылушылар санының төмендеуі туралы бұрынғы болжамдарға қарамастан стриминг бизнесінің өсуі, кинотеатрлық көрсеткіштердің күшті болуы, тұрақты ақша ағыны және қарыздың азаюы кірді. Тағы бір оң фактор — компаниядан минималды капиталдық инвестиция талап ететін модель бойынша дамитын Абу-Дабидегі жаңа Disney тақырыптық саябағының жариялануы. Нәтижелерден кейін Walt Disney акциялары 11%-ға өсті.
Күшті нәтижелерден кейін Disney 2025 қаржы жылына түзетілген акцияға шаққандағы пайда болжамын 5.75 USD-қа дейін көтерді, бұл жылдық есепте 16% өсімді білдіреді. Компания сондай-ақ Entertainment операциялық пайдасының екі таңбалы өсуін, Sports-та 18% және Experiences-те 6–8% өсімді болжап отыр. Сонымен қатар басшылық келесі тоқсанда стриминг қызметтеріндегі жазылушылар санының одан әрі өсуін күтті.
The Walt Disney Company-дің 2025 жылдың Q3 қаржылық нәтижелері
2025 жылғы 7 тамызда The Walt Disney Company 2025 қаржы жылының Q3 кезеңі бойынша 2025 жылғы 28 маусымда аяқталған тоқсанның қаржылық нәтижелерін жариялады. Негізгі көрсеткіштер төменде берілген (https://investors.thewaltdisneycompany.com/overview/default.aspx#reports):
- Түсім: 23.65 млрд USD (+2%)
- Таза пайда: 3.21 млрд USD (+4%)
- Акцияға шаққандағы пайда: 1.61 USD (+16%)
- Операциялық пайда: 4.57 млрд USD (+8%)
Сегменттер бойынша түсім:
- Entertainment: 10.70 млрд USD (+1%)
- Sports: 4.30 млрд USD (–5%)
- Experiences: 9.08 млрд USD (+8%)
- Eliminations: (448) млн USD (369 млн USD шығынмен салыстырғанда)
Сегменттердің операциялық пайдасы:
- Entertainment: 1.02 млрд USD (–15%)
- Sports: 1.03 млрд USD (+29%)
- Experiences: 2.51 млрд USD (+13%)
Walt Disney-дің 2025 қаржы жылының Q3 нәтижелері жалпы алғанда нарық күтулерінен жоғары болды. Түзетілген акцияға шаққандағы пайда сарапшылар болжамдарынан асып түсті, ал түсім қалыпты өсім көрсетті. Негізгі оң драйверлер стриминг бизнесінің рентабельділікке оралуы, Sports операциялық пайдасының өсуі және Experiences-тің күшті нәтижелері болды. Entertainment дәстүрлі теледидардың қысымы мен кинотеатрлық көрсеткіштердің әлсіреуінен зардап шекті.
2025 қаржы жылына Disney түзетілген акцияға шаққандағы пайданы шамамен 5.85 USD деңгейінде күтті, бұл жылдық есепте 18% өсімге сәйкес келді. Компания сондай-ақ Entertainment операциялық пайдасының екі таңбалы өсуін, Sports-та 18% өсімді және Experiences-те шамамен 8% өсімді болжап отыр. Сонымен қатар басшылық Disney+ және Hulu жазылушылары санының одан әрі өсуін, сондай-ақ тақырыптық саябақтар, круиздік бизнес және ESPN цифрлық платформасының кеңеюін күтті.
The Walt Disney Company-дің Q4 2025 қаржылық нәтижелері
2025 жылғы 13 қарашада The Walt Disney Company 2025 қаржы жылының Q4 кезеңі бойынша 2025 жылғы 27 қыркүйекте аяқталған тоқсанның қаржылық нәтижелерін жариялады. Негізгі көрсеткіштер төменде берілген (https://investors.thewaltdisneycompany.com/overview/default.aspx#reports):
- Түсім: 22.46 млрд USD (+0%)
- Таза пайда: 2.04 млрд USD (+115%)
- Акцияға шаққандағы пайда (non-GAAP): 1.11 USD (–3%)
- Операциялық пайда (non-GAAP): 3.48 млрд USD (–5%)
Сегменттер бойынша түсім:
- Entertainment: 10.21 млрд USD (+1%)
- Sports: 3.98 млрд USD (+2%)
- Experiences: 8.77 млрд USD (+6%)
- Eliminations: (490) млн USD (409 млн USD шығынмен салыстырғанда)
Сегменттердің операциялық пайдасы:
- Entertainment: 0.69 млрд USD (–15%)
- Sports: 0.91 млрд USD (–2%)
- Experiences: 1.88 млрд USD (+13%)
Walt Disney-дің 2025 қаржы жылының Q4 нәтижелері аралас болды. Түзетілген акцияға шаққандағы пайда сарапшылар күтулерінен жоғары болды, ал түсім консенсус болжамынан сәл төмен түсті. Нәтижелерге Entertainment сегментіндегі операциялық пайданың төмендеуі қысым жасады, ал Experiences тұрақты өсімді сақтап, стриминг бизнесі рентабельділігін жақсартуды жалғастырды.
2026 қаржы жылына Disney түзетілген акцияға шаққандағы пайданың екі таңбалы өсуін, стриминг рентабельділігінің одан әрі жақсаруын және күшті ақша ағынын қалыптастыруды болжап отыр. Компания сондай-ақ акцияларды кері сатып алу бағдарламасын 7 млрд USD-қа дейін ұлғайтып, жылдық дивидендті бір акцияға 1.50 USD-қа дейін көтеруді жоспарлады, сонымен қатар тақырыптық саябақтар мен круиздік бизнеске ауқымды инвестиция салуды жалғастырады.
The Walt Disney Company 2026 қаржы жылының 1-тоқсандағы қаржылық нәтижелері
2026 жылғы 2 ақпанда The Walt Disney Company 2026 қаржы жылының Q1 кезеңі бойынша 2025 жылғы 27 желтоқсанда аяқталған тоқсанның қаржылық нәтижелерін жариялады. Негізгі көрсеткіштер төменде берілген (https://investors.thewaltdisneycompany.com/overview/default.aspx#reports):
- Түсім: 25.98 млрд USD (+5%)
- Таза пайда: 2.40 млрд USD (–6%)
- Акцияға шаққандағы пайда (non-GAAP): 1.63 USD (–7%)
- Операциялық пайда (non-GAAP): 4.60 млрд USD (–9%)
Сегменттер бойынша түсім:
- Entertainment: 11.61 млрд USD (+7%)
- Sports: 4.91 млрд USD (+1%)
- Experiences: 10.01 млрд USD (+6%)
- Eliminations: (543) млн USD (447 млн USD шығынмен салыстырғанда)
Сегменттердің операциялық пайдасы:
- Entertainment: 1.10 млрд USD (–35%)
- Sports: 0.19 млрд USD (–23%)
- Experiences: 3.31 млрд USD (+6%)
Walt Disney-дің тоқсандық нәтижелері түсім және түзетілген акцияға шаққандағы пайда бойынша сарапшылар күтулерінен жоғары болды. Алайда нәтижелер жарияланғаннан кейін компания акциялары 8%-ға төмендеді. Инвесторларды сегменттердің жалпы операциялық пайдасының төмендеуі, ақша ағынының күрт нашарлауы, компанияның АҚШ-тағы тақырыптық саябақтарындағы халықаралық туризмнің әлсіздігі және Entertainment сегментіндегі операциялық пайданың төмендеуі алаңдатты. Сонымен қатар Experiences тұрақтылығын сақтады, ал стриминг бизнесі рентабельділігін жақсартуды жалғастырды.
2026 қаржы жылының Q2 кезеңінде Disney Entertainment операциялық пайдасы тұрақты болады, стриминг рентабельділігі одан әрі жақсарады, Sports пайдасы аздап төмендейді, ал Experiences қалыпты өседі деп күтті. Жалпы 2026 қаржы жылына компания түзетілген акцияға шаққандағы пайданың екі таңбалы өсуі, шамамен 19 млрд USD операциялық ақша ағыны және жалпы көлемі 7 млрд USD акцияларды кері сатып алу жөніндегі болжамын растады.
The Walt Disney Company-дің 2026 қаржы жылы Q3 қаржылық нәтижелері
2026 жылғы 5 тамызда The Walt Disney Company 2026 қаржы жылының Q3 кезеңі бойынша 2026 жылғы 27 маусымда аяқталған тоқсанның қаржылық нәтижелерін жариялады. Негізгі көрсеткіштер төменде берілген (https://investors.thewaltdisneycompany.com/overview/default.aspx#reports):
- Түсім: 25.25 млрд USD (+7%)
- Таза пайда: 2.64 млрд USD (–50%)
- Акцияға шаққандағы пайда (non-GAAP): 2.06 USD (+28%)
- Операциялық пайда (non-GAAP): 5.56 млрд USD (+21%)
Сегменттер бойынша түсім:
- Entertainment: 11.35 млрд USD (+6%)
- Sports: 4.50 млрд USD (+4%)
- Experiences: 9.97 млрд USD (+10%)
- Eliminations: (565) млн USD (448 млн USD шығынмен салыстырғанда)
Сегменттердің операциялық пайдасы:
- Entertainment: 1.68 млрд USD (+64%)
- Sports: 0.86 млрд USD (–17%)
- Experiences: 3.02 млрд USD (+20%)
Walt Disney-дің 2026 қаржы жылының Q3 нәтижелерін оң бағалауға болады. Түсім сарапшылар күтулерінен сәл төмен болды, ал түзетілген пайда болжамнан айтарлықтай жоғары шықты. Сегменттердің жалпы операциялық пайдасы түсімнен әлдеқайда жылдам өсті, бұл бизнес тиімділігінің жақсарғанын көрсетеді. Таза пайда төмендеді, бірақ бұл салыстыру өткен жылғы кезеңдегі біржолғы факторлармен және ағымдағы тоқсанда есепке алынған құнсыздану шығындарымен бұрмаланған.
Entertainment стриминг бизнесінің арқасында нәтижелерін айтарлықтай жақсартты. Disney+ және Hulu түсім мен рентабельділікті арттыруды жалғастырды, ал жазылушылардың кетуі баяулай түсті. Бұл Disney үшін маңызды өзгеріс: стриминг шығынды бизнестен біртіндеп пайда өсімінің драйверіне айналуда. Кинотеатрлық релиздердің табысты болуы да қосымша қолдау көрсетті, дегенмен жекелеген фильмдердің нәтижелері тұрақсыз болып қалды.
Experiences Disney-дің қаржылық тірегі болып қала береді. Компанияның АҚШ-тағы тақырыптық саябақтары тұрақты сұраныстың пайдасын көріп отыр, ал круиздік бизнес флот кеңейген сайын өсуде. Халықаралық тақырыптық саябақтар, әсіресе Азияда, әлсіздеу, сондықтан сегменттегі өсім біркелкі болмауы мүмкін.
Sports Disney-дің ең әлсіз бизнесі болып қала береді. Түсім өсуді жалғастыруда, бірақ спорттық құқықтардың қымбаттауына байланысты рентабельділік төмендеп жатыр. Инвесторлар үшін негізгі сұрақ — Disney ESPN түсімін спорттық құқықтар құнынан жылдамырақ арттыра ала ма.
Тағы бір оң өзгеріс ақша ағынының жақсаруы болды. Операциялық ақша ағыны 33%-ға өсіп, 4.87 млрд USD болды, ал еркін ақша ағыны 63%-ға өсіп, 3.07 млрд USD-қа жетті.
Қаржы жылының алғашқы тоғыз айында нәтижелер жоғары салық шығындары мен тақырыптық саябақтар және круиздік бизнеске ауқымды инвестициялар салдарынан өткен жылғы деңгейден төмен болып қалуда. Дегенмен Q3 нәтижелері Disney-дің болашақ өсімге инвестиция сала отырып, елеулі ақша ағынын қалыптастыра алатынын көрсетеді.
Бұл акционерлер үшін маңызды, өйткені күшті еркін ақша ағыны компанияға дивидендтер төлеуді және өз акцияларын кері сатып алуды жалғастыруға мүмкіндік береді.
Disney 2026 қаржы жылында қосымша 53-аптаның әсерін қоса алғанда, түзетілген акцияға шаққандағы пайданың 16%-ға өсу болжамын сақтады. Бұл әсерді алып тастағанда, түзетілген акцияға шаққандағы пайда шамамен 12%-ға өседі деп күтілуде.
Компания Entertainment пайдасының екі таңбалы өсуін, Experiences-тің күшті нәтижелерінің жалғасуын және Sports-та неғұрлым қалыпты өсімді күтеді. Сонымен қатар Q4 кезеңінде Moana нәтижелерінің әлсіреуі және стриминг қызметтеріндегі жарнама нарығының жұмсаруы Entertainment-ке қысым жасауы мүмкін.
Тағы бір оң фактор — Disney-дің акцияларды кері сатып алу бағдарламасын бұрынғы 7 млрд USD мақсатынан кемінде 9 млрд USD-қа дейін ұлғайту туралы шешімі. Компания сондай-ақ A+E Global Media-дағы 50% үлесін шамамен 1.2 млрд USD-қа сатуды және қаражаттың бір бөлігін қосымша акцияларды кері сатып алуға пайдалануды жоспарлап отыр.
Жалпы алғанда, нәтижелер Disney-дің пайда сапасын біртіндеп жақсартып келе жатқанын көрсетеді. Стриминг рентабельді болды, тақырыптық саябақтар өсуді жалғастыруда, ақша ағыны қалпына келді, ал компания акцияларды кері сатып алуды арттыруда. Негізгі әлсіз бағыт — Sports, мұнда спорттық құқықтардың қымбаттауы рентабельділікке қысым жасауды жалғастыруда.
The Walt Disney Company акцияларының негізгі өсу драйверлері
2026 жылы The Walt Disney Company акцияларын талдағанда инвесторлар бірнеше негізгі көрсеткішке назар аударуы тиіс. DIS фундаменталды талдауы ең маңызды факторлар компанияның тақырыптық саябақтары мен стриминг бизнесінің рентабельділігі, дәстүрлі теледидарға тәуелділікті азайту қабілеті және ауқымды инвестицияларға қарамастан еркін ақша ағынын қалыптастыру мүмкіндігі екенін көрсетеді. Осы көрсеткіштер Disney-дің қалпына келу кезеңінен тұрақты пайда өсіміне өте алатынын және акциялардың 80–120 USD аралығындағы ұзақ мерзімді сауда диапазонынан шығуына жағдай жасай алатынын анықтауға көмектеседі.
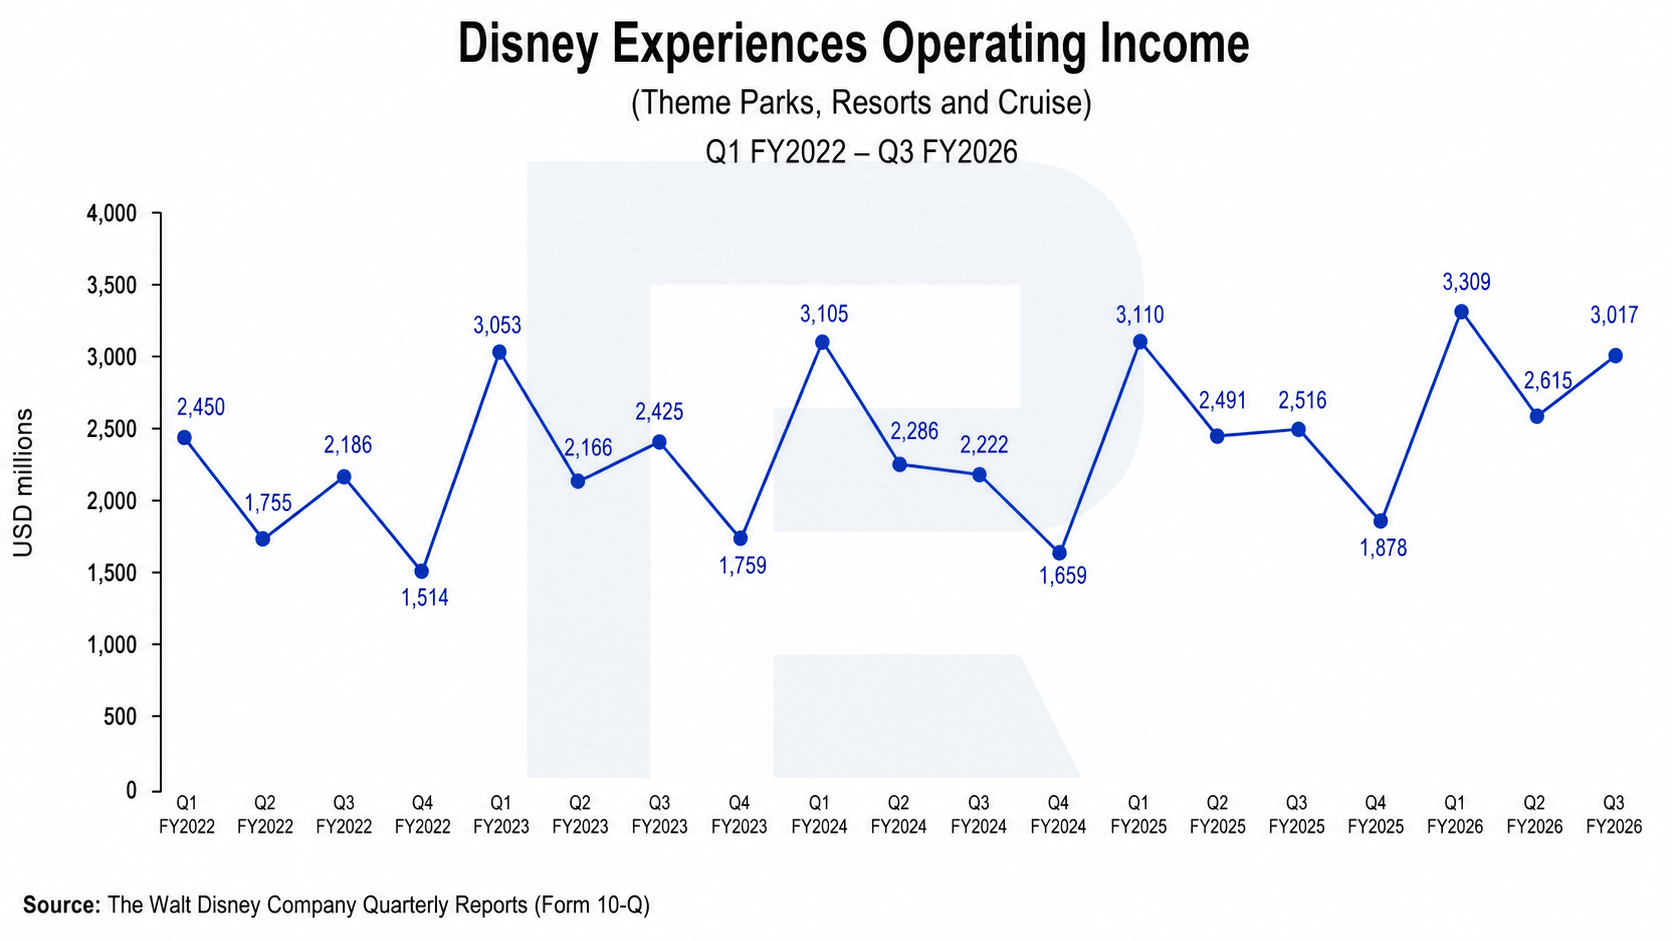
Experiences операциялық пайдасы. Тақырыптық саябақтарды, курорттарды және круиздік бизнесті қамтитын Experiences сегменті Disney-дің негізгі пайда драйверлерінің бірі болып қала береді. Сондықтан оның операциялық пайдасының өсуі компанияның жалпы қаржылық жағдайының маңызды көрсеткіші. Саябақтарға келушілер санының артуы, қонақтардың шығындарының көбеюі және круиздік қуаттың кеңеюі Disney-ге жалпы түсім өсімі қалыпты болған кезде де пайданы арттыруға мүмкіндік береді.
Disney акциялары үшін ең қолайлы сценарий — Experiences операциялық пайдасының тұрақты өсуінің жалғасуы. Егер сегменттің операциялық пайдасы баяулай немесе төмендей бастаса, нарыққа компанияның жалпы қаржылық нәтижелерінің жеделдеуін күту қиынырақ болады. Әзірге бұл өсу драйвері тұрақты болып, Disney-дің инвестициялық тартымдылығын қолдауды жалғастыруда.
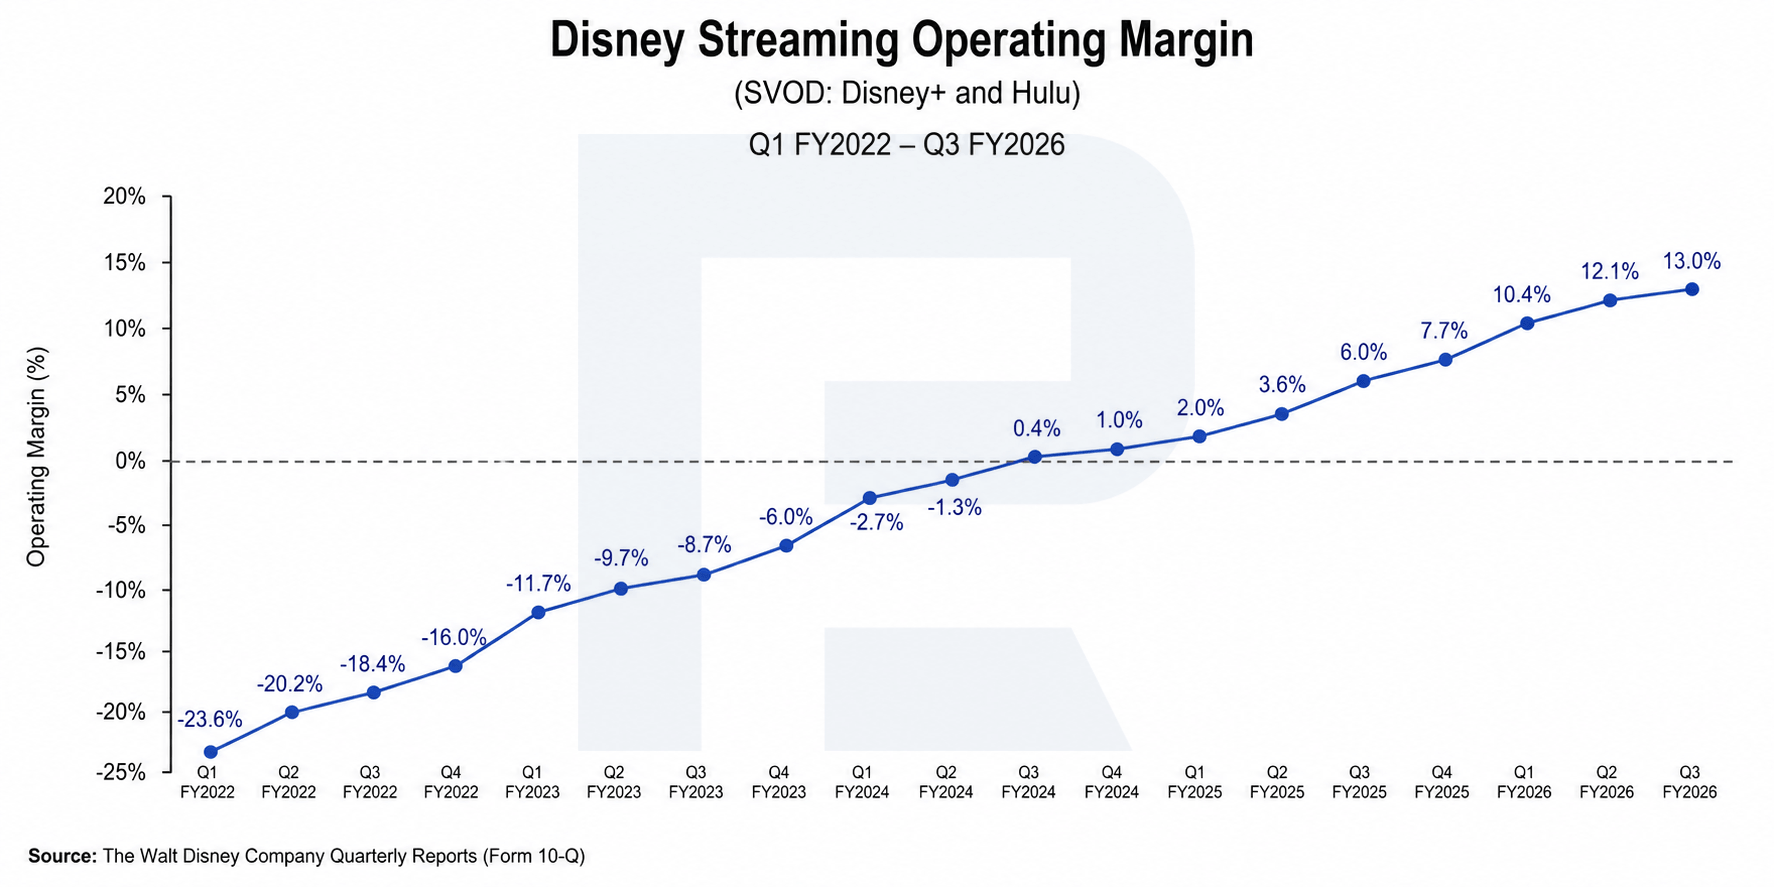
Стриминг операциялық маржасы (SVOD операциялық маржасы). Disney-дің стриминг бизнесі елеулі шығындардан тұрақты рентабельділікке дейін жетті. Сондықтан инвесторлар енді оның SVOD операциялық маржасына назар аударуы тиіс. Маржаның жақсаруы Disney+ және Hulu-дың маңызды пайда көздеріне айналып келе жатқанын және стриминг түсімінің өсуі компанияның қаржылық нәтижелеріне барған сайын тиімдірек айналып жатқанын көрсетеді.
Disney акцияларының өсуін жалғастыруы үшін компанияның SVOD операциялық маржасын екі таңбалы деңгейде сақтап, оны біртіндеп одан әрі жақсартуы маңызды. Бұл стриминг бизнесіне қалпына келу кезеңінен тұрақты пайда өсімі кезеңіне өтуге және компанияның негізгі өсу драйверлерінің біріне айналуға мүмкіндік береді.
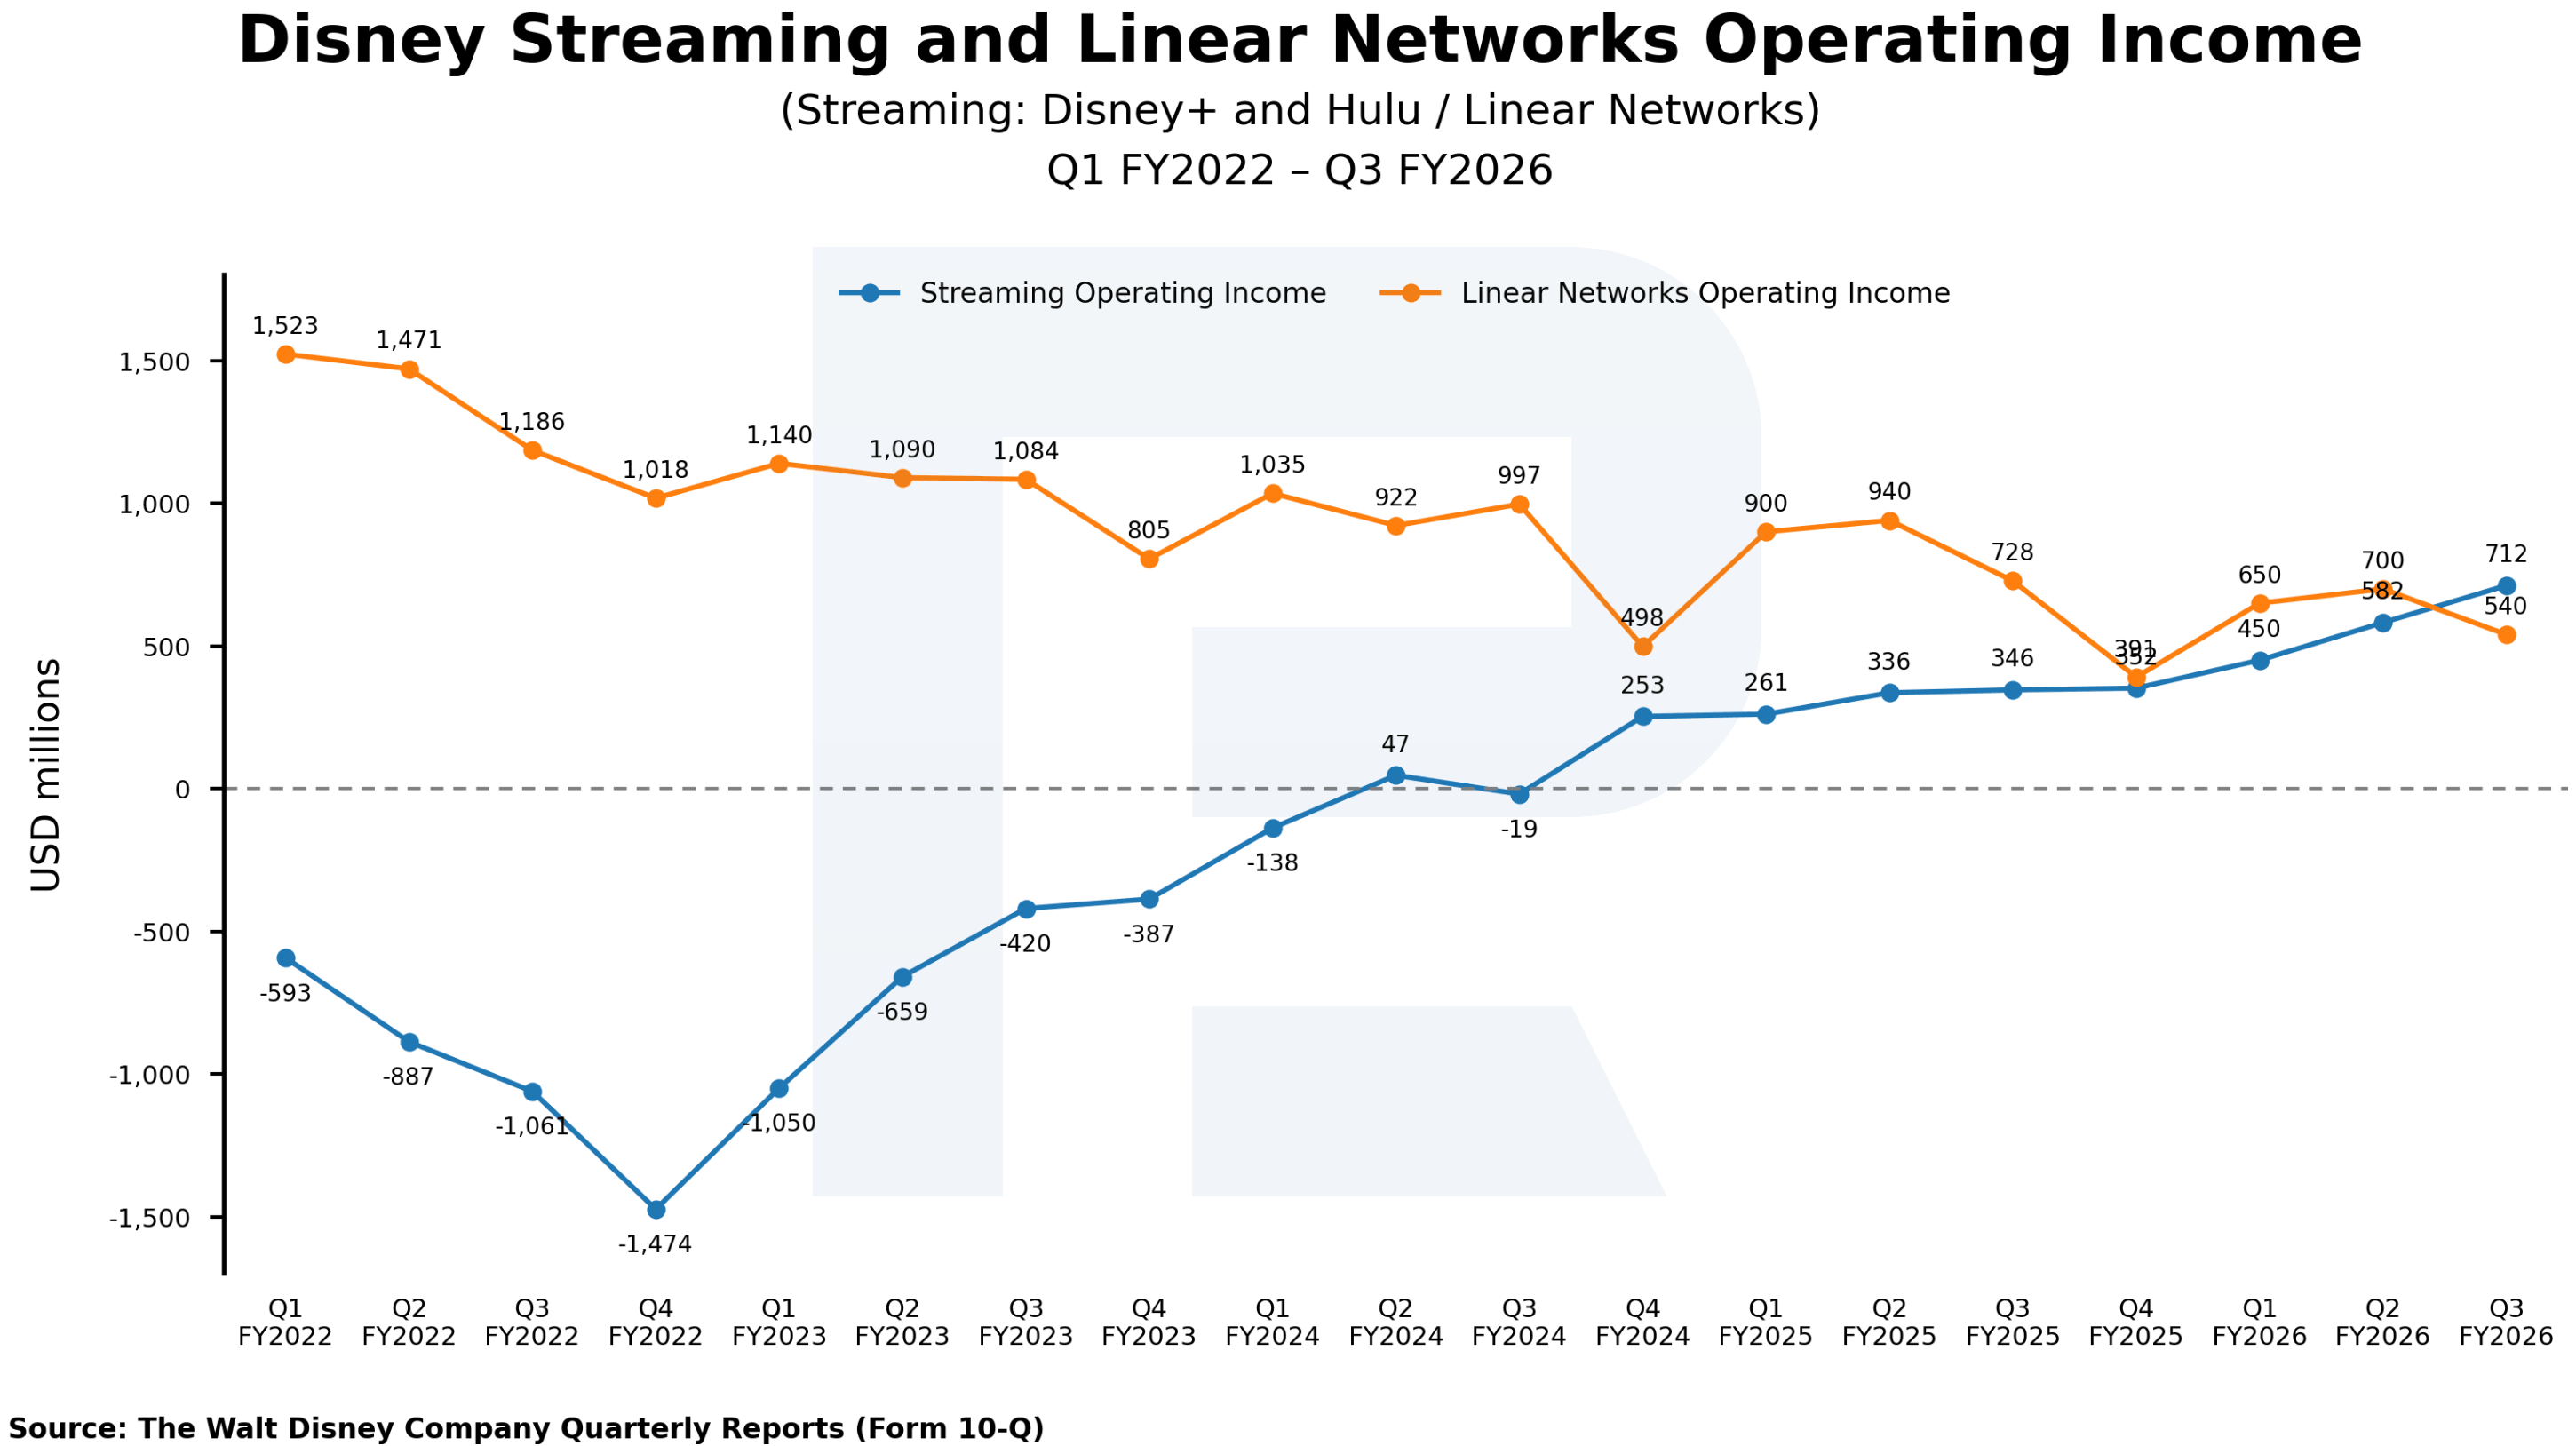
Streaming операциялық пайдасы және Linear Networks операциялық пайдасы. Соңғы жылдары Disney акцияларына қысым жасаған негізгі факторлардың бірі — дәстүрлі теледидар бизнесінің рентабельділігінің төмендеуі. Ұзақ уақыт бойы стриминг бизнесінің өсуі бұл нашарлауды тек өтеп отырды, сондықтан компанияның жалпы операциялық пайдасы Disney+ және Hulu қалыптастырған операциялық пайдаға қарағанда әлдеқайда баяу өсті. Disney өзі Entertainment SVOD операциялық пайдасын дәстүрлі Linear Networks бизнесінің нәтижелерінен бөлек көрсетеді, бұл салыстыруды әсіресе маңызды етеді.
Акцияларды ықтимал қайта бағалаудың негізгі сигналы — стриминг операциялық пайдасының өсуі Linear Networks операциялық пайдасының төмендеуінен тұрақты түрде асып түсетін сәт. Сол кезде Disney-дің цифрлық бизнесі дәстүрлі теледидардың құрылымдық құлдырауын жай ғана өтеумен шектелмей, компания үшін қосымша пайда өсімін қалыптастыра бастайды. Мұндай өзгеріс акциялардың шамамен 120 USD деңгейіндегі көпжылдық қарсылықтан жоғары шығуының негізгі шарттарының біріне айналуы мүмкін.
Еркін ақша ағыны және капиталдық шығындар. Disney тақырыптық саябақтарын, круиздік бизнесін, технологиялық инфрақұрылымын кеңейтуге және жаңа өнімдерді дамытуға белсенді инвестиция салуды жалғастыруда. Сондықтан еркін ақша ағынының маңызы ерекше, өйткені ол компанияның осы ауқымды инвестицияларды негізгі бизнесінің есебінен қаншалықты тиімді қаржыландыратынын көрсетеді.
Disney акциялары үшін ең күшті оң сигнал — еркін ақша ағынының өсуі мен капиталдық шығындардың бақыланатын артуының үйлесуі. Егер инвестициялар ұлғая беріп, сонымен қатар Experiences пайдасын, стриминг рентабельділігін және ақша ағынын арттырса, нарық Disney стратегиясының тиімділігіне деген сенімін күшейтеді. Керісінше, капиталдық шығындар жоғары деңгейде қалып, еркін ақша ағыны төмендесе, бұл акциялардың өсу әлеуетін қайтадан шектеуі мүмкін.
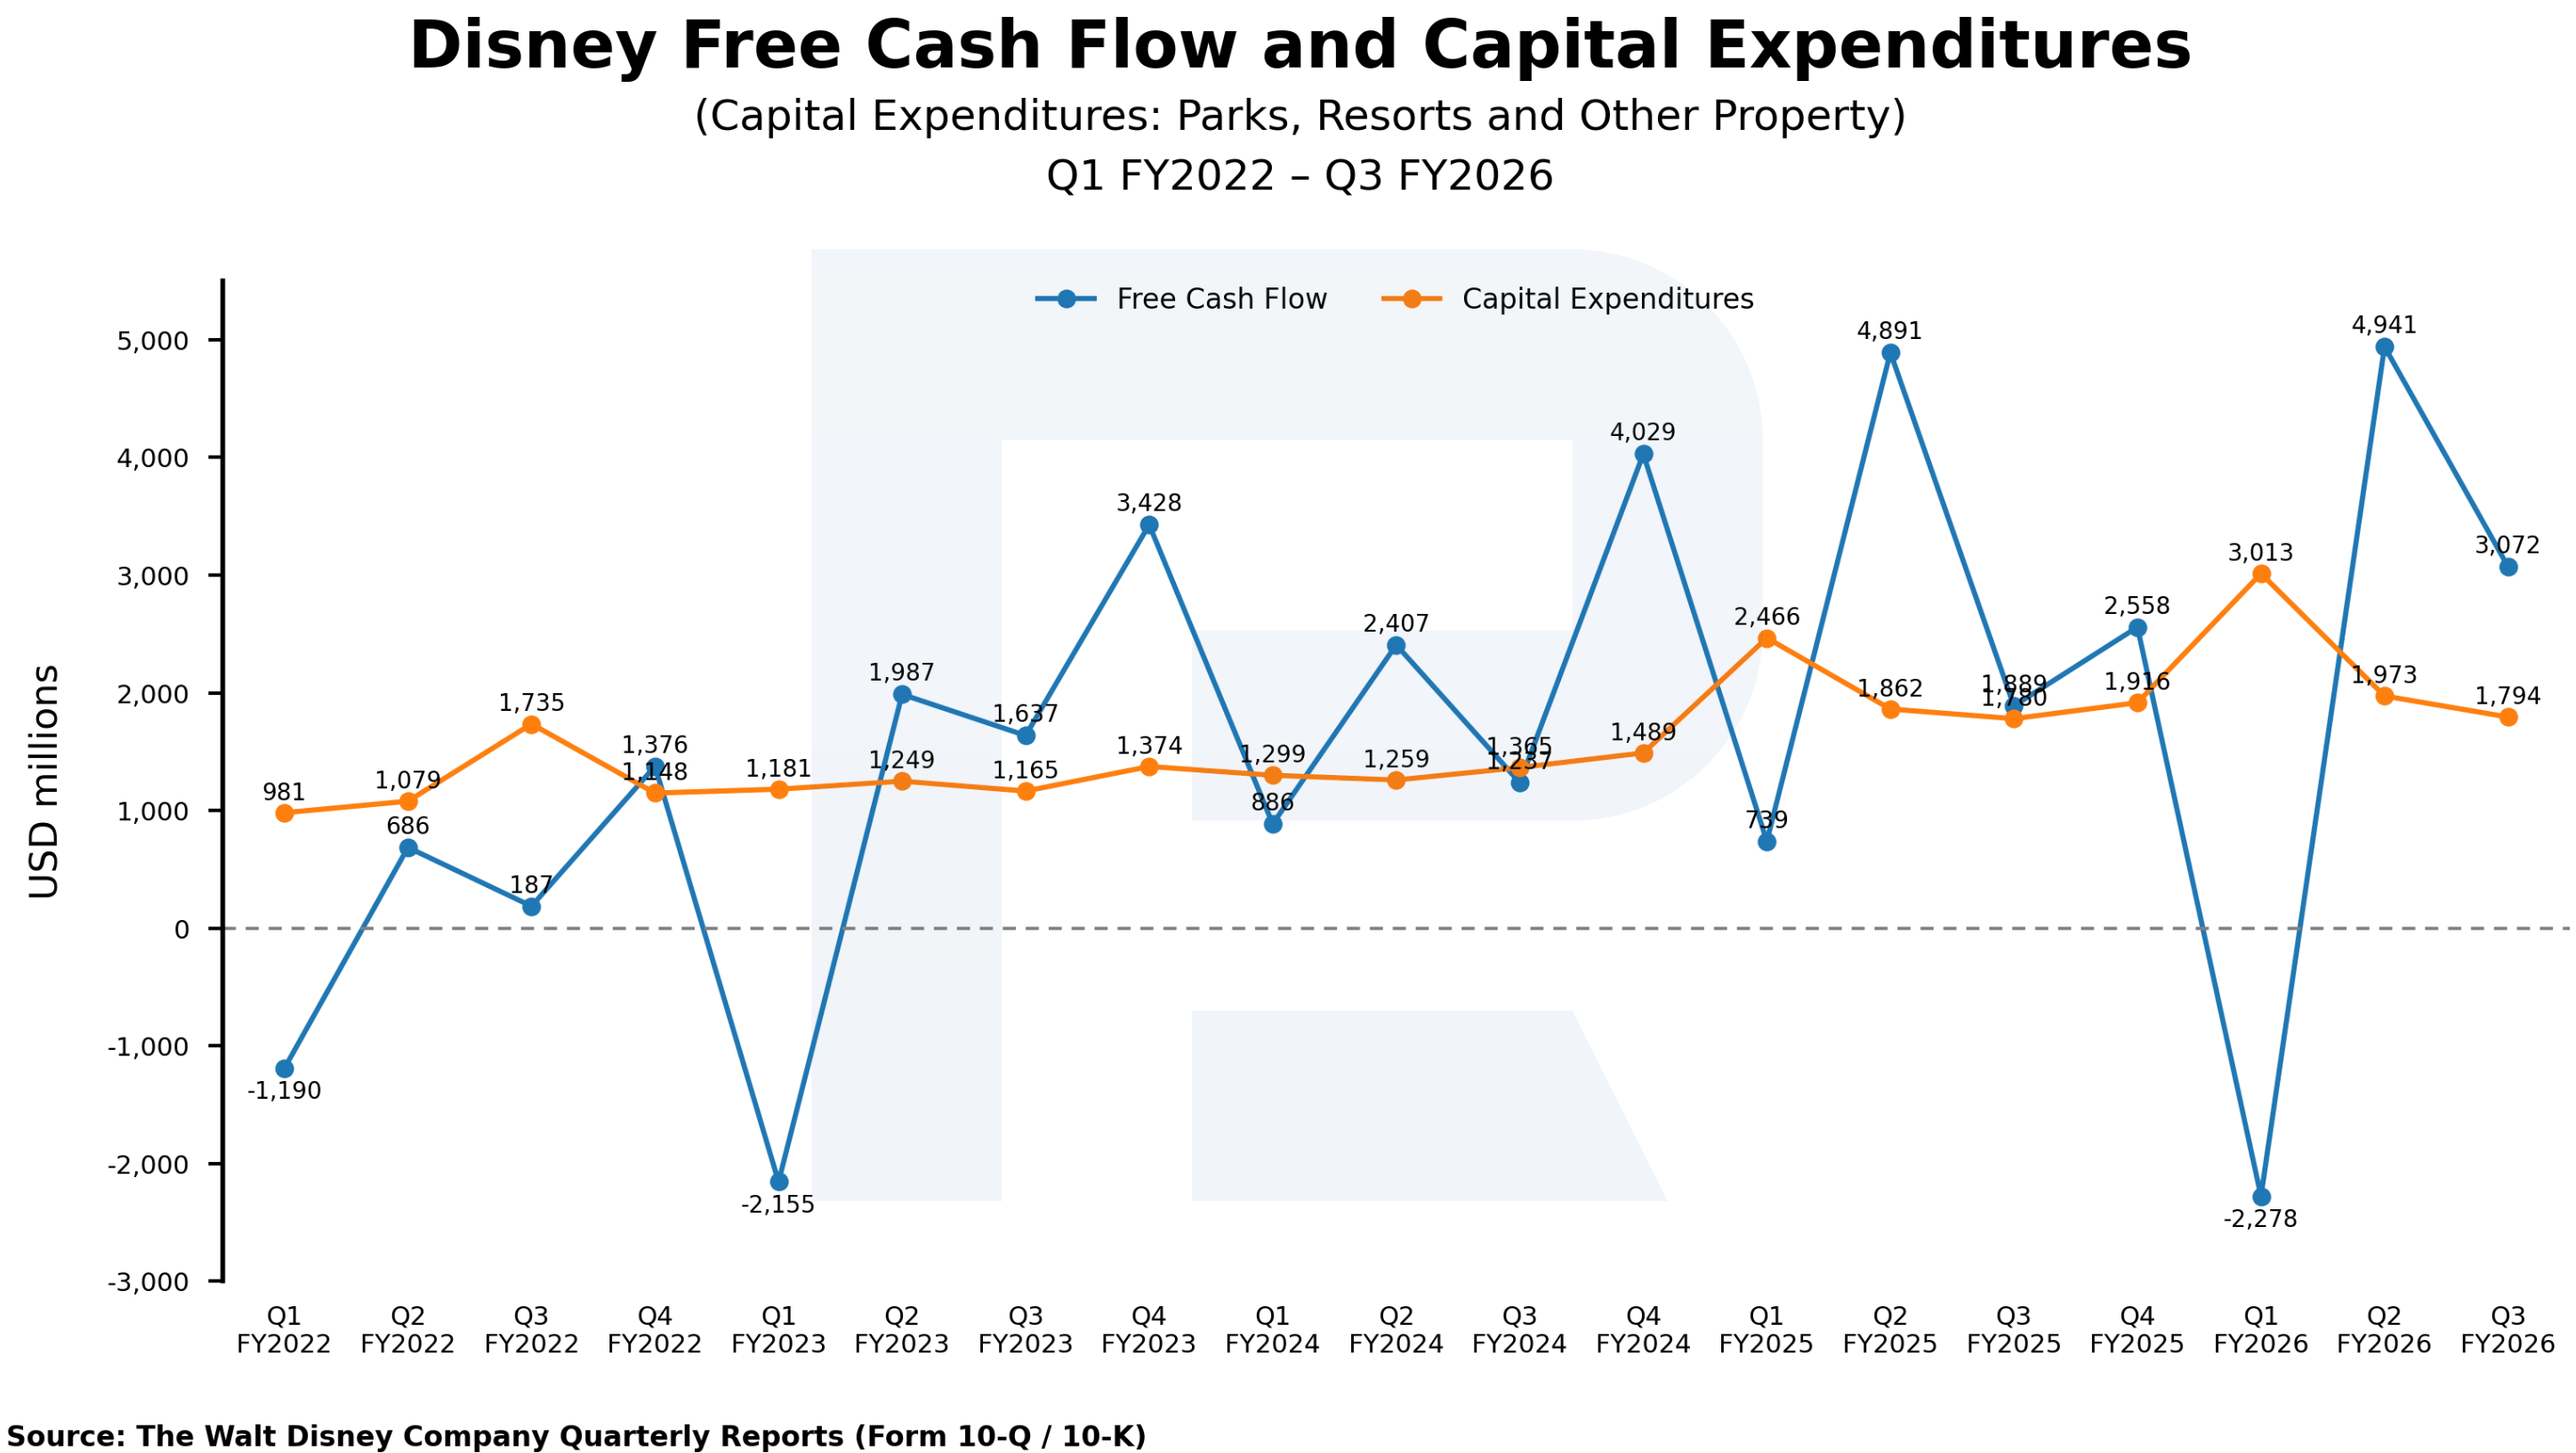
Жоғарыда талқыланған көрсеткіштерге негізделген DIS фундаменталды талдауы компанияның қаржылық жағдайының біртіндеп жақсарып келе жатқанын көрсетеді. Experiences операциялық пайданы арттыруды жалғастыруда, ал стриминг бизнесі елеулі шығындардан шамамен 13% операциялық маржаға дейін жетті. 2026 қаржы жылының Q3 кезеңінде Streaming операциялық пайдасы алғаш рет Linear Networks операциялық пайдасынан асып түсті, бұл маңызды бетбұрыс: цифрлық бизнес дәстүрлі теледидардың құлдырауын толық өтей бастады. Сонымен қатар 2026 қаржы жылының басындағы күрт өсімнен кейін капиталдық шығындар шамамен өткен жылғы деңгейге дейін төмендеді, ал еркін ақша ағыны Q2 және Q3 кезеңдерінде айтарлықтай қалпына келді.
Ендігі негізгі сұрақ — Disney осы жақсаруларды жалпы пайда мен еркін ақша ағынының тұрақты өсуіне айналдыра ала ма. Experiences-тің әрі қарай өсуі, стриминг операциялық маржасының екі таңбалы деңгейде сақталуы, Linear Networks-тен артықшылығының кеңеюі және капиталдық шығындардың тұрақтануы оң сигналдар болар еді. Егер осы үрдістер жалғасса, Disney акцияларының 80–120 USD аралығындағы көпжылдық диапазоннан шығуына фундаменталды негіз күшейеді. Жақсару қазірдің өзінде байқалады, бірақ 120 USD қарсылық деңгейінен тұрақты жоғары шығу үшін нарық алдағы тоқсандарда қосымша растауды талап етуі ықтимал.
The Walt Disney Company акциялары бойынша 2026 жылға сарапшылар болжамдары
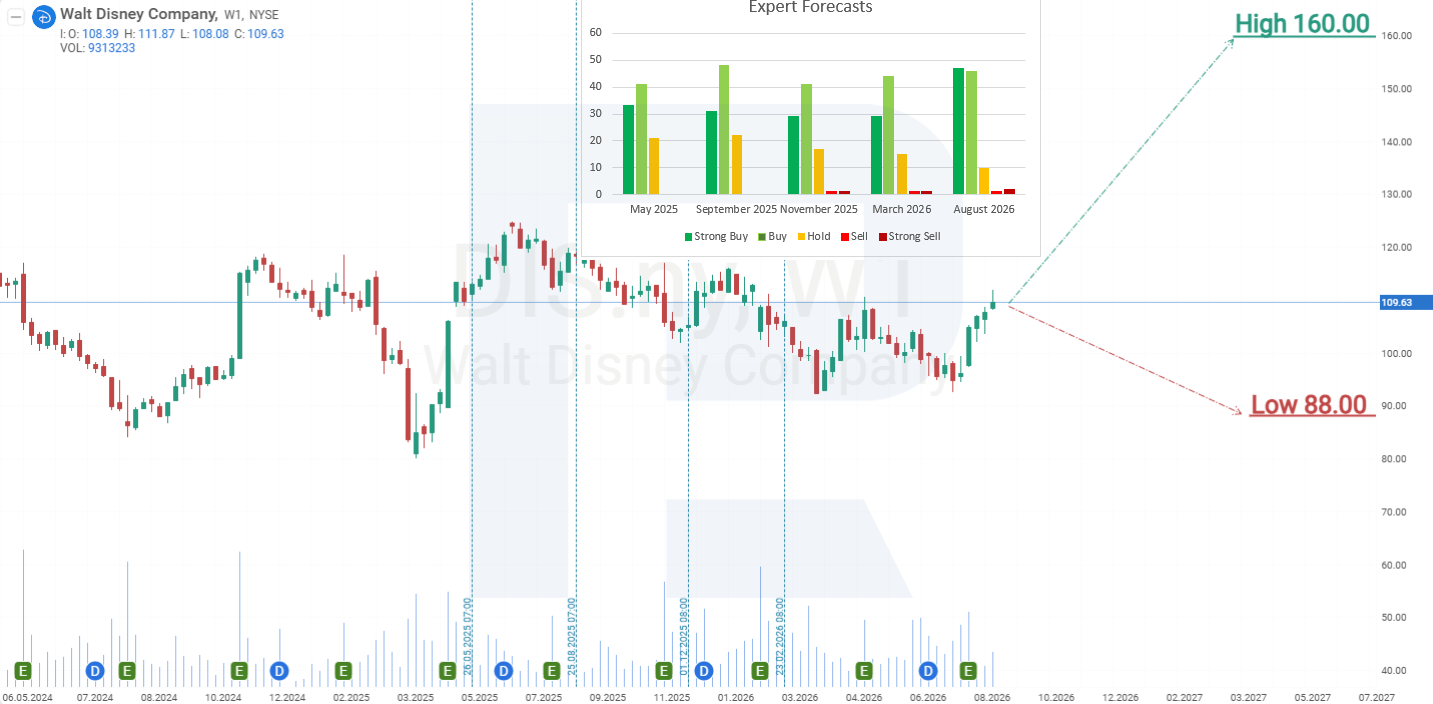
- Barchart: 32 сарапшының 23-і Walt Disney акцияларын Күшті сатып алу, 4-еуі Орташа сатып алу, 4-еуі Ұстау және 1-еуі Күшті сату деп бағалайды. Ең жоғары мақсатты баға — 160 USD, ең төмені — 88 USD.
- MarketBeat: 21 сарапшының 17-сі акцияларды Сатып алу, 3-еуі Ұстау және 1-еуі Сату деп бағалайды. Ең жоғары мақсатты баға — 151 USD, ең төмені — 111 USD.
- TipRanks: 20 сарапшының 19-ы Walt Disney акцияларын Сатып алу деп бағалайды, ал 1-еуі Ұстау рейтингін береді. Ең жоғары мақсатты баға — 144 USD, ең төмені — 111 USD.
- Stock Analysis: 33 сарапшының 24-і Walt Disney акцияларын Күшті сатып алу, 6-уы Сатып алу, 2-еуі Ұстау және 1-еуі Күшті сату деп бағалайды. Ең жоғары мақсатты баға — 160 USD, ең төмені — 88 USD.
Сарапшылардың The Walt Disney Company акцияларына қатысты болжамы жалпы алғанда оң болып қалуда. Төрт платформаның барлығында көпшілік акцияларды сатып алуды ұсынады, ал ең күшті консенсус TipRanks-та байқалады, онда 20 сарапшының 19-ы Сатып алу рейтингін береді. Ең жоғары мақсатты бағалар 144 USD пен 160 USD аралығында, бұл компанияның қаржылық нәтижелері жақсара берсе, акцияларда әрі қарай өсу әлеуеті бар екенін көрсетеді.
Сонымен қатар мақсатты бағалар диапазоны кең болып қалуда: Barchart және Stock Analysis ұсынған ең консервативті болжамдар 88 USD-қа дейін төмендейді. Бұл кейбір сарапшылар дәстүрлі медиа бизнестің құрылымдық әлсіреуіне, спорттық құқықтардың қымбаттауына және Disney-дің тақырыптық саябақтары мен круиздік бизнесін капиталды көп қажет ететін кеңейтуге байланысты тәуекелдерді әлі де ескеретінін көрсетеді.
The Walt Disney Company-дің 2026 жылға акция бағасы бойынша болжамы
Материал дайындалған сәтте DIS акциялары шамамен 109 USD деңгейінде саудалануда.
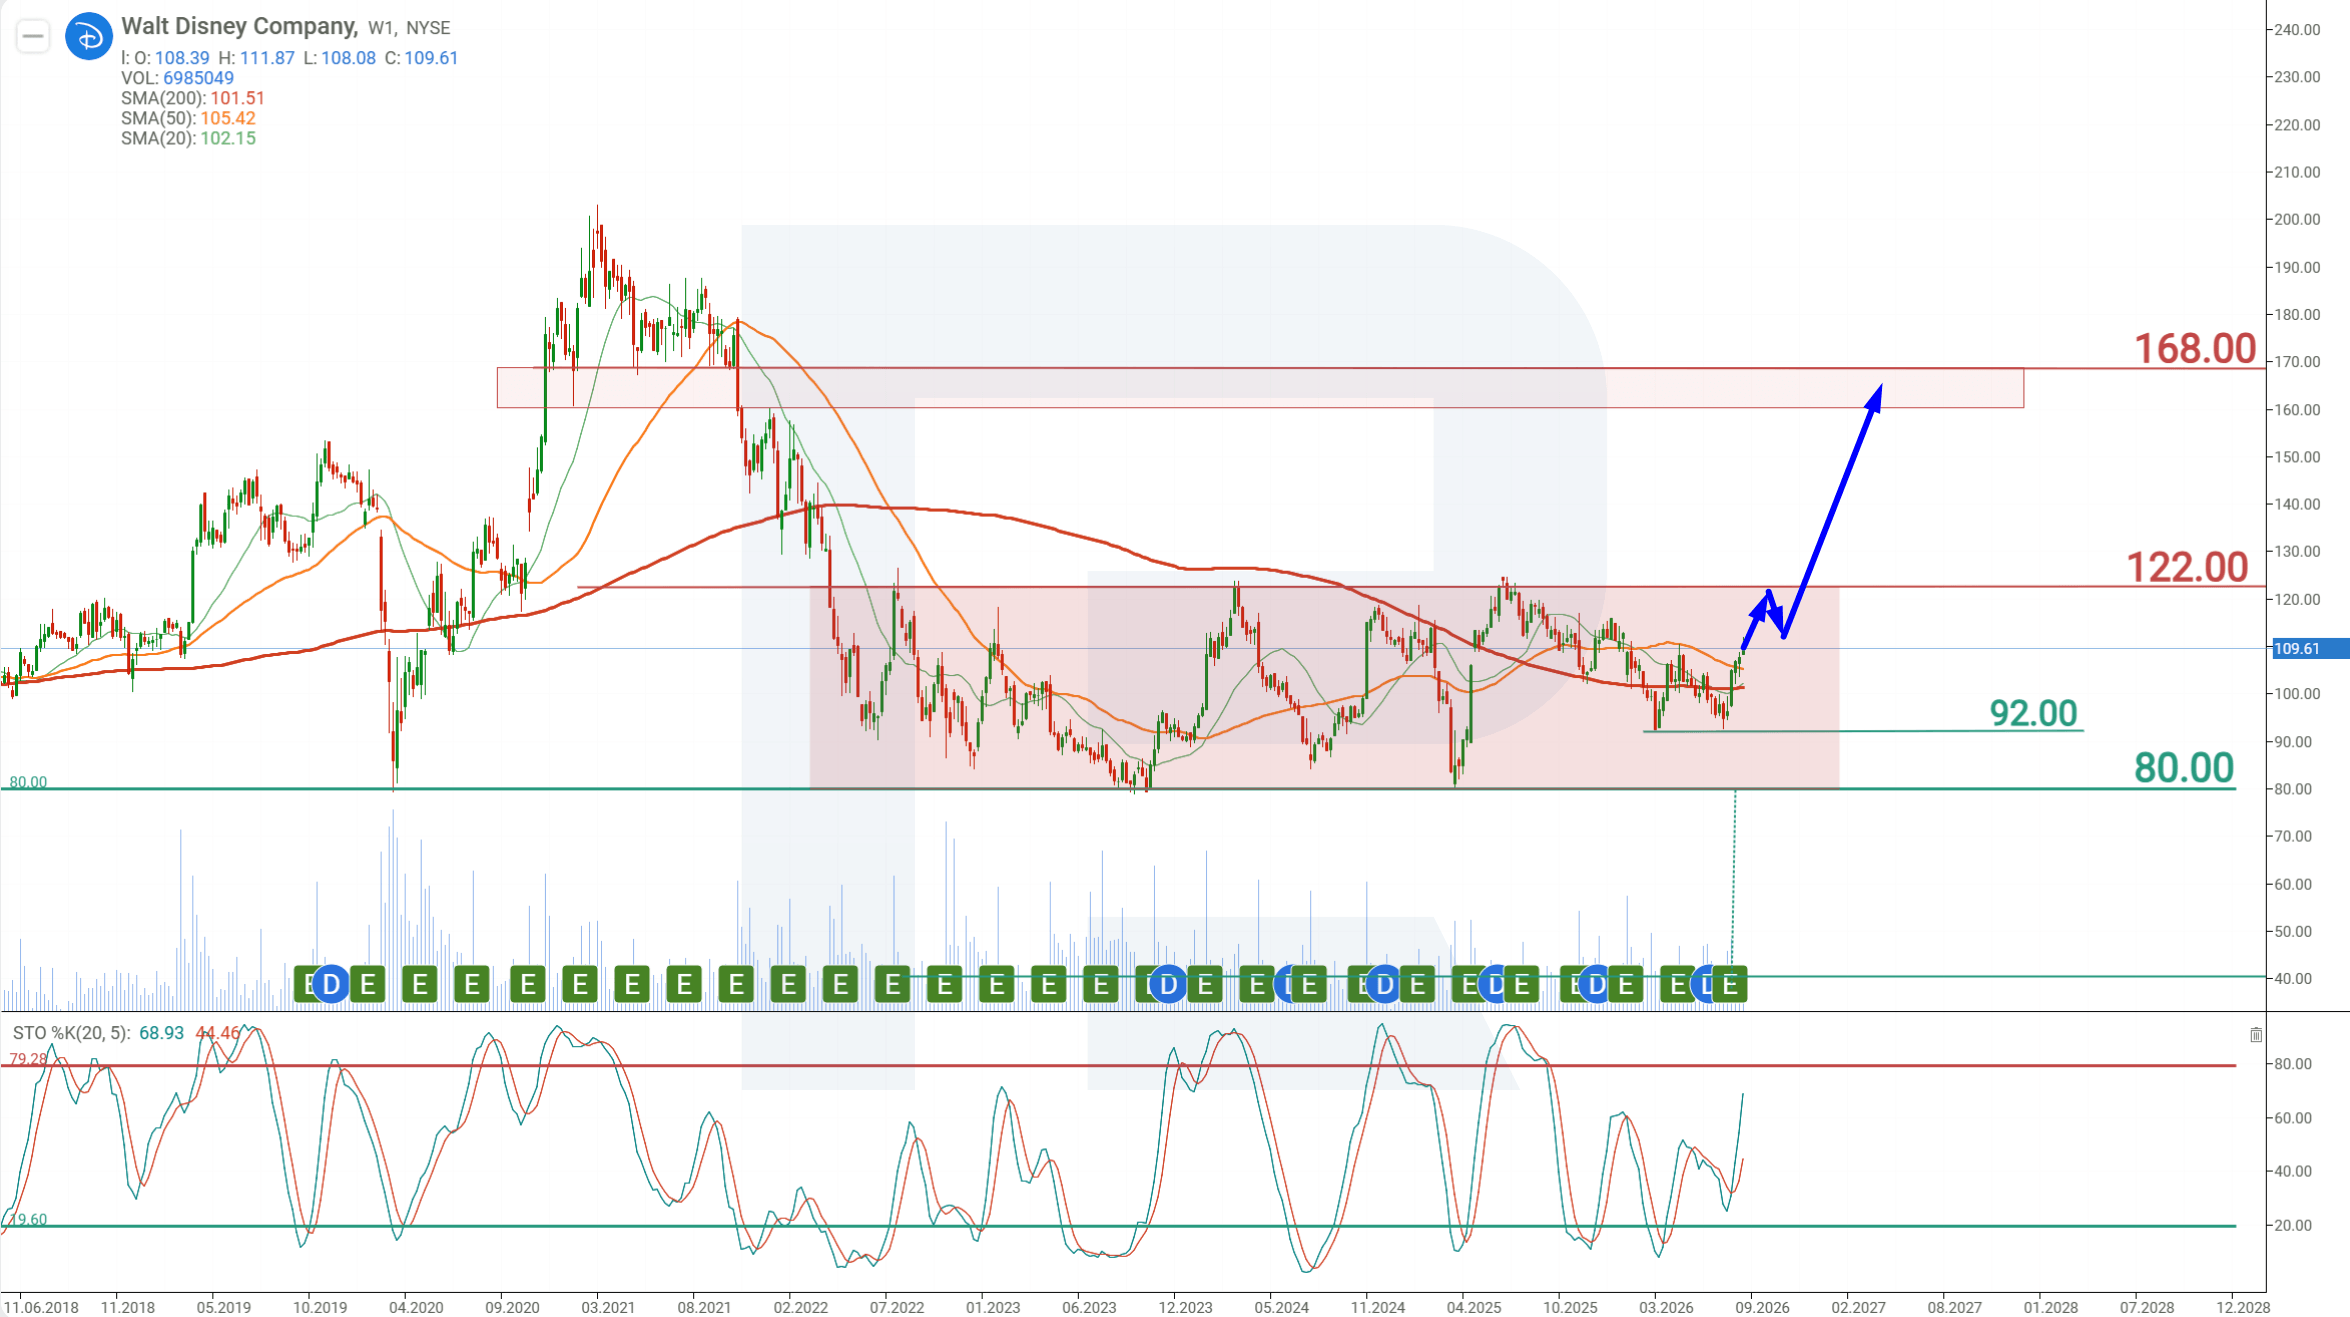
2026 жылғы тамыздағы жағдай бойынша Walt Disney акциялары 80 USD және 122 USD аралығындағы кең диапазонда саудалануын жалғастыруда. 2025 жылғы маусымда акциялар осы диапазонның жоғарғы шекарасынан жоғары шығуға әрекет жасады, бірақ сұраныс қарсылықтан сенімді түрде жоғары бекіту үшін жеткіліксіз болды. 122 USD деңгейінен жоғары шыға алмағаннан кейін акциялар диапазонның төменгі шекарасына қайтпады. Оның орнына шамамен 92 USD деңгейінен жаңа өсу қозғалысы басталды.
Сонымен қатар DIS 200 кезеңдік Жылжымалы орташадан жоғары қалып отыр, бұл өсу трендінің қалыптасуы мүмкін екенін көрсетеді. Stochastic индикаторы артық сатылу аймағынан шығып, жоғары бұрылды, бұл ағымдағы өсу импульсінің жалғасу ықтималдығын білдіреді. Walt Disney Company акцияларының қазіргі динамикасына сүйене отырып, төмендегі сценарий 2026 жылдың екінші жартысындағы ықтимал қозғалысты сипаттайды.
Walt Disney Company акциялары бойынша болжам баға шамамен 92 USD деңгейіндегі негізгі қолдаудан жоғары тұрған жағдайда оң болып қалады.
DIS акциялары бойынша сауда стратегиясы шамамен 109 USD ағымдағы нарықтық бағамен сатып алуды көздейді. Бірінші өсу мақсаты — 122 USD деңгейіндегі қарсылық. Егер акциялар осы деңгейден жоғары шықса, келесі мақсат — шамамен 168 USD деңгейіндегі күштірек қарсылықтан сәл төмен орналасқан 160 USD. Осылайша, стратегия екі Take Profit деңгейін пайдаланады: біріншісі — 122 USD, екіншісі — 160 USD.
Stop Loss шамамен 92 USD қолдау деңгейінен сәл төмен, 91 USD деңгейінде орналастыру ұсынылады.
Risk-to-reward ratio бірінші мақсат үшін 1:0.7, ал екінші мақсат үшін 1:2.8. Акциялар қазірдің өзінде өсу фазасында болғандықтан, бірінші мақсатқа дейінгі қашықтық Stop Loss-қа дейінгі қашықтықтан қысқа, сондықтан бірінші Take Profit үшін тәуекел мен сыйақы арақатынасы салыстырмалы түрде тартымсыз. Акциялар түзетілген жағдайда кірудің тиімдірек нүктесі пайда болуы мүмкін. Алайда кері қозғалысты күту әрі қарайғы өсімді өткізіп алу қаупін тудырады.
Позицияны басқару: акция бағасы болжанған бағытта 10% қозғалғаннан кейін Stop Loss-ты кіру деңгейіне ауыстырыңыз. Содан кейін қорғаныс стопын бағадан 10% қашықтықта ілестіріп отырыңыз. Позиция Take Profit немесе Stop Loss бойынша жабылғанға дейін, қай деңгей бірінші жетсе, стопты ілестіріп отыруды жалғастырыңыз.
Ескерту: Бұл мақала AI құралдарының көмегімен аударылды. Түпнұсқа ағылшын мәтінінің мағынасы сақталуына назар аударылғанымен, кейбір дәлсіздіктер немесе түсіп қалған жерлер болуы мүмкін; күмән туған жағдайда бастапқы материалға жүгініңіз.
Қаржы нарықтары бойынша болжамдар олардың авторларының жеке пікірі болып табылады. Ағымдағы талдау сауда жасау бойынша нұсқаулық емес. RoboForex компаниясы ұсынылған шолулардағы сауда ұсыныстарын пайдалану кезінде туындауы мүмкін жұмыс нәтижелеріне жауапты емес.