
Tesla акциялары есепке бәсең реакциядан кейін қолдау деңгейін сынауда
Tesla Q2 2026 кезеңінде түсімді арттырды, бірақ маржаның күрт төмендеуі мен теріс еркін ақша ағыны акцияларға қысымды күшейтті. Сонымен қатар, Stochastic индикаторы бойынша артық сатылу жағдайы және төмендеу арнасының төменгі шекарасын сынау қолайсыз жаңалықтар ағынына қарамастан ықтимал серпілісті көрсетеді.
Tesla (NASDAQ: TSLA) компаниясы Q2 2026 бойынша аралас нәтижелер жариялады. Түсім 26%-ға өсіп, 28.24 млрд USD болды; бұған екінші тоқсандағы рекордтық көлік жеткізілімдері, энергия бизнесінің өсуі және қызметтер сегментінің кеңеюі ықпал етті. Алайда табыстылық нашарлады: операциялық пайда 57%-ға төмендеп, 398 млн USD болды, ал операциялық маржа 1.4%-ға дейін қысқарды.
Еркін ақша ағыны теріс мәнге өтіп, бір жыл бұрынғы +146 млн USD-мен салыстырғанда –1.09 млрд USD болды. Негізгі себеп — капиталдық шығындардың (CapEx) 5.79 млрд USD-ға дейін күрт өсуі. Tesla сондай-ақ 2026 жылы CapEx 25 млрд USD-дан асатынын, ал Robotaxi, Optimus, AI-инфрақұрылым және жаңа өндірістік жобаларды дамытуға байланысты инвестициялар келесі екі-үш жыл бойы жоғары деңгейде қалатынын күтеді.
Инвесторлар есепке теріс реакция танытты. Нәтижелер жарияланғаннан кейін Tesla акциялары 15%-ға төмендеп, 320 USD болды. Сатылым келесі күндері де жалғасып, акция 298 USD-ға дейін түсті және 2025 жылғы шілдеден бері алғаш рет 300 USD-дан төмен жабылды.
Мұндай реакцияның негізгі себебі әлсіз табыстылық болды, бұл компания өсімінің маржаға елеулі қысыммен қатар жүретінін көрсетті. Қосымша теріс фактор — еркін ақша ағынының теріс мәнге өтуі. Инвесторларды Tesla-ның капиталдық шығындарды күрт арттыруы да алаңдатты. Қосымша теріс фактор — теріс еркін ақша ағыны. Инвесторларды Tesla-ның капиталдық шығындарды күрт арттыруы да алаңдатты. Нарық мұны Robotaxi, Optimus, AI-инфрақұрылым және жаңа өндірістік нысандар тұрақты қаржылық нәтиже бере бастағанға дейін елеулі инвестиция талап ететінінің белгісі ретінде қабылдады.
Бұл мақалада Tesla компаниясы, оның бизнес-моделі мен негізгі табыс көздері қарастырылады және компания акцияларына инвестиция салумен байланысты негізгі тәуекелдер талқыланады. Сондай-ақ компанияның тоқсандық қаржылық нәтижелері шолынып, әртүрлі есептік кезеңдердегі көрсеткіштерді салыстыруға мүмкіндік беретін негізгі метрикалар ұсынылады. Бұдан бөлек, мақалада TSLA акцияларына техникалық талдау жасалып, оның негізінде Tesla акцияларының 2026 жылға болжамы құрылады.
Tesla, Inc. туралы
Tesla 2003 жылы Мартин Эберхард пен Марк Тарпеннинг тарапынан құрылды. 2004 жылы Илон Маск теңқұрушыларға қосылып, ең ірі инвесторға айналды және Директорлар кеңесінің төрағасы қызметін өз мойнына алды. 2008 жылы Маск компанияның бас директоры (CEO) болды.
Бастапқыда Tesla тек электр көліктерін өндіруге шоғырланды, бірақ уақыт өте келе жаңа бизнес бағыттары пайда болды. Алғашқы электр көлігі Tesla Roadster 2008 жылы таныстырылып, электркөлік өндірісі дәуірінің басталуын белгіледі. 2014 жылы компания жүргізушіге көмек жүйесін енгізді, ол кейін толық автономды жүргізу жүйесіне – Full Self-Driving атауымен белгілі шешімге – айналды.
2016 жылы Tesla SolarCity-ді — күн панельдерін орнатуға маманданған компанияны — сатып алды, бұл Tesla Energy-дің құрылуына әкелді: күн панельдері мен энергияны сақтау құрылғыларын өндіруге бағытталған бөлімше. Алдағы жылдары компания автономды көліктермен robotaxi сервистерін іске қосуды, Tesla Semi электр жүк көліктерімен жүк тасымалы нарығына шығуды, Optimus гуманоид роботын әзірлеуді аяқтауды және Dojo суперкомпьютері үшін әлемдегі ең ірі AI кластерін құруды жоспарлап отыр.
Tesla компаниясының негізгі кіріс көздері
Tesla, Inc. өнімдері мен қызметтерінің әртүрлілігін көрсететін бірнеше көздерден табыс табады. Негізгі табыс ағындарына мыналар жатады:
- Көлік сату: тұтынушыларға тікелей сату және лизингті қамтиды.
- Нормативтік кредиттер: экологиялық нормативтерге сәйкестікті қамтамасыз ету үшін қажет кредиттерді басқа автокөлік өндірушілеріне сату.
- Энергия өндіру және сақтау: күн энергиясы жүйелерін және энергия сақтау құрылғыларын – Powerwall (тұрмыстық), Powerpack (коммерциялық), және Megapack (ірі ауқымды қажеттіліктер үшін) – өндіру және сату.
- Қызметтер және өзге табыстар: техникалық қызмет көрсету және жөндеу орталықтары, Supercharger желісі, сондай-ақ Tesla көлік иелеріне арналған сақтандыру қызметтері.
- Бағдарламалық жасақтама және автономды жүргізу: озық жүргізушіге көмек жүйелері (Autopilot), Full Self-Driving (FSD) пакеті және бағдарламалық жаңартулар үшін алынатын алымдар.
- Батарея және күштік қондырғылар сату: басқа компанияларды электр батареяларымен, күштік агрегаттармен және жетек жүйелерімен қамтамасыз ету.
- Жаңартылатын энергия жобалары: Tesla-ның энергия сақтау шешімдерін енгізу бойынша коммуналдық кәсіпорындармен және ірі энергия тұтынушыларымен жасалатын келісімшарттар.
Tesla, Inc. Q3 2024 қаржылық нәтижелері
Tesla 23 қазанда 2024 жылғы 3-тоқсанның қаржылық есебін жариялап, келесі негізгі көрсеткіштерді атап өтті (https://ir.tesla.com/#quarterly-disclosure):
- Жалпы табыс: 25.18 млрд АҚШ долл. (+8%)
- Таза пайда: 2.17 млрд АҚШ долл. (+17%)
- Бір акцияға шаққандағы пайда (EPS): 0.62 АҚШ долл. (+17%)
- Операциялық маржа: 10.8% (+323 б.п.)
- Капиталдық шығындар: 3.51 млрд АҚШ долл. (+43%)
Сегменттер бойынша табыс құрылымы:
- Көлік сату: 20.02 млрд АҚШ долл. (+2%)
- Энергия өндіру және сақтау: 2.38 млрд АҚШ долл. (+52%)
- Қызметтер және өзге табыс: 2.79 млрд АҚШ долл. (+29%)
Есеп бойынша түсіндірмесінде Tesla басшылығы, табыс Уолл-стрит консенсусынан (25.18 млрд vs. 25.47 млрд АҚШ долл.) аздап төмен болғанына қарамастан, компания пайда болжамдарын еңсергенін, яғни күтілген 0.60 АҚШ долл. орнына 0.72 АҚШ долл. EPS хабарлағанын атап өтті. Бұл бірлікке шаққандағы өндіріс шығындарының қысқаруымен қолдау тапқан жоғары брутто маржалар есебінен мүмкін болды. Tesla 2024 жылғы 3-тоқсанда 462 890 электр көлігін жеткізіп, тоқсандық рекорд орнатты.
Tesla 2025 жылдың I жартыжылдығында неғұрлым қолжетімді көлік модельдерін ұсынуды жоспарлап, жыл қорытындысында сатылымның 20–30% өсімін күтеді. Cybercab-тың жаппай өндірісі 2026 жылға жоспарланған, нысаналы шығару көлемі – кемінде екі миллион бірлік. Сонымен қатар, Tesla 4680 типті аккумулятор ұяшықтарының технологиясы өзіндік құн бойынша бәсекеге қабілеттілікке жақындағанын хабарлады, бұл батарея өндірісінің экономикасын айтарлықтай өзгерте алады.
Басшылық компанияның стратегиялық бастамаларына және автокөлік те, энергия саласында да жетекші позициясына сенімді екенін білдірді.
Tesla, Inc. Q4 2024 қаржылық нәтижелері
29 қаңтарда Tesla 2024 жылғы 4-тоқсанның қаржылық есебін жариялап, таза пайданың 71% төмендегенін көрсетті. Есептің негізгі көрсеткіштері төмендегідей (https://ir.tesla.com/#quarterly-disclosure):
- Жалпы табыс: 25.70 млрд АҚШ долл. (+2%)
- Таза пайда: 2.12 млрд АҚШ долл. (–71%)
- Бір акцияға шаққандағы пайда (EPS): 0.60 АҚШ долл. (–71%)
- Операциялық маржа: 6.2% (–204 б.п.)
- Капиталдық шығындар: 2.78 млрд АҚШ долл. (+21%)
Сегменттер бойынша табыс:
- Көлік сату: 19.80 млрд АҚШ долл. (–8%)
- Энергия өндіру және сақтау: 3.06 млрд АҚШ долл. (+113%)
- Қызметтер және өзге табыс: 2.84 млрд АҚШ долл. (+31%)
Tesla 2024 жылдың 4-тоқсанында 495 570 бірлік сатылыммен электр көліктерін жеткізу бойынша жаңа рекорд орнатты. Tesla Model Y 2024 жылы жаһандық деңгейде ең көп сатылған автомобиль болды. Илон Маск Берлин және Техастағы Гигафабрикалардың өндірісті сәтті ұлғайтуы бұл көрсеткіштерге қол жеткізуде маңызды рөл атқарғанын атап өтті.
Tesla-ның энергия сақтау бизнесі де айтарлықтай өсім көрсетті, оған Megapack және Powerwall сияқты өнімдерге сұраныстың артуы түрткі болды. Маск бұл сегменттің Tesla-ның автокөлік бизнесі үшін де маңызды екенін ерекше атап өтті.
Full Self-Driving (FSD) технологиясы дамуын жалғастыруда, Beta бағдарламасы қазір көбірек пайдаланушыларға қолжетімді болып, құнды деректер жинауға көмектесуде. Маск жақын арада Tesla толық автономдылыққа қол жеткізетініне сенім білдірді. Алға қарата, компания модельдер қатарын кеңейте отырып және қолданыстағы зауыттардағы өндірістік қуатты арттыра отырып, жылдық жеткізілімдерді шамамен 50%-ға өсіруді мақсат етеді. Tesla сондай-ақ шығындарды азайтуға және операциялық тиімділікті жақсартуға назар аударады.
Илон Масктың назар аударарлық пікірі Optimus роботтарына қатысты болды. Ол 2025 жылдың соңына дейін бірнеше мың Optimus бірліктері практикалық тапсырмаларды орындай алатынын, бастапқыда олар Tesla зауыттарында сыналып, енгізілетінін айтты. Маск Optimus өндірісін жылдам ауқымдауды көздеп отырғанын мәлімдеп, тіпті жыл сайын 50% өсу қарқынының өзімен бірнеше жыл ішінде жылдық өндірісті 100 миллион бірлікке жеткізуге болатынын болжады. Ол робототехника мен AI-дың Tesla болашағы үшін маңызын атап өтіп, компанияны тек электр көліктерінде ғана емес, AI және робототехникада да көшбасшы ету стратегиясының бөлігі ретінде қарастыратынын айтты – бұл көзқарас Tesla-ны әлемдегі ең құнды компанияға айналдыруы мүмкін.
Tesla, Inc. Q1 2025 қаржылық нәтижелері
22 сәуірде Tesla күткеннен әлсіздеу 2025 жылғы 1-тоқсан есебін жариялады. Негізгі көрсеткіштері төмендегідей (https://ir.tesla.com/#quarterly-disclosure):
- Жалпы табыс: 19.34 млрд АҚШ долл. (–9%)
- Таза кіріс: 0.93 млрд АҚШ долл. (–39%)
- Бір акцияға шаққандағы пайда: 0.27 АҚШ долл. (–40%)
- Операциялық маржа: 2.1% (–343 б.п.)
- Операциялық шығындар: 2.75 млрд АҚШ долл. (+9%)
- Капиталдық шығындар: 1.49 млрд АҚШ долл. (–46%)
Сегменттер бойынша табыс:
- Көлік сату: 13.97 млрд АҚШ долл. (–20%)
- Энергия өндіру және сақтау: 2.73 млрд АҚШ долл. (+67%)
- Қызметтер және өзге табыс: 2.63 млрд АҚШ долл. (+15%)
Tesla-ның 2025 жылғы 1-тоқсан есебі компания үшін күрделі кезеңді көрсетті. Қаржылық нәтижелер күткеннен төмен болды: бір акцияға шаққандағы пайда (non-GAAP) 0.27 АҚШ долларын құрап, болжанған 0.42 АҚШ долларынан аз болды. Компанияның негізгі табыс көзі болып табылатын автокөлік сегменті 20%-ға қысқарды, бұл жеткізілімдердің 13%-ға төмендеуімен және орташа сату бағасының азаюымен байланысты. Бұл нәтижелер Model Y өндірісін уақытша тоқтату, агрессивті баға саясаты және нормативтік кредиттерден түскен табысқа (595 млн АҚШ долл.) тәуелділік әсерін көрсетеді; бұл табыссыз автокөлік бөлімі шығын көрсетер еді. Макроэкономикалық факторлар, сауда саясатына қатысты белгісіздік және Илон Масктың қоғамдық белсенділігіне байланысты беделдік тәуекелдер компанияның жағдайын қиындатты.
Дегенмен, Tesla-ның энергия бизнесі табысты дамып келеді – табыс 67%-ға өсіп, 2.73 млрд АҚШ долларына жетіп, рекордтық жалпы пайда көрсетті, бұл энергия сақтау сегментіндегі табыстың дәлелі. Бос ақшалай ағым оң аймаққа өтті – 664 млн АҚШ долл., былтырғы 2.53 млрд АҚШ долл. тапшылығымен салыстырғанда, бұл айтарлықтай жетістік. Бұл, ірі AI инвестицияларына қарамастан, капиталды тиімді басқаруды көрсетті.
Компанияның стратегиялық бағыты автономды технологияға шоғырланған күйінде қалды. Full Self-Driving (FSD) ақылы қызмет ретінде іске қосылуы маусым айына жоспарланған, ал 2025 жылдың соңына дейін миллиондаған автономды көліктер пайдалануға берілмек.
Optimus адамтектес роботы жобасы да Tesla-ның ауқымды мақсаттарын көрсетті – компания 2029 жылға қарай жылына 1 млн бірлік өндіруді көздейді, бұл автомобильдік сектордан тыс кеңеюге деген ұмтылысты дәлелдейді.
Нарық есепке оң реакция танытты: есеп жарияланғаннан кейін акция бағасы 7%-дан астамға өсті. Бұл инвесторлардың бастамаларға, әсіресе Масктың Tesla-ға қайтадан басымдық беретінін мәлімдеуіне деген сенімін көрсетті. Алайда қысқа мерзімді тәуекелдер әлі де елеулі. 2025 жылға арналған жеткізілім өсімі болжамының алынып тасталуы сұраныстың белгісіздігін білдірді, бұл әлеуетті тарифтер және BYD сияқты қытайлық бәсекелестермен бәсекелестікпен күшейе түсті. 9%-ға артқан операциялық шығындар мен қолжетімді модельдерді іске қосу уақытының анық еместігі де бұл белгісіздікті ұлғайтты.
Tesla басшылығы 2025 жылдың 2-тоқсаны бойынша нақты болжам бермеді. Олар 2025 жылға арналған болжамды тек Q2 нәтижелерінен кейін қайта қарайтынын айтты, өйткені авто және энергия нарықтарындағы белгісіздік сауда саясаты мен макроэкономикалық жағдайлардың өзгеруіне байланысты сақталып отыр. Аналитиктер 2025 жылдың 2-тоқсанына шамамен 24.45 млрд АҚШ долл. табыс болжайды, бірақ Tesla бұл көрсеткішті растаған жоқ.
Осы факторларды ескере отырып, Tesla жоғары тәуекелді инвестиция болып қала береді. Энергия сегменті, AI технологияларын дамыту және ұзақмерзімді стратегия айтарлықтай өсу әлеуетін ұсынады. Алайда бұл мақсаттарға қол жеткізу үшін Илон Масктың уәде еткендей компанияны белсенді басқаруға қайта оралуы қажет. Оның АҚШ саясатына араласуы Tesla беделіне кері әсер етті, енді компания тұтынушылар мен инвесторлардың сенімін қайта қалпына келтіру міндетімен бетпе-бет тұр.
Tesla, Inc. Q2 2025 қаржылық нәтижелері
Tesla 23 шілдеде 2025 жылғы 2-тоқсанның қаржылық есебін жариялады. Негізгі көрсеткіштер 2024 жылдың дәл осы кезеңімен салыстырғанда төмендегідей болды (https://ir.tesla.com/#quarterly-disclosure):
- Жалпы табыс: 22.49 млрд АҚШ долл. (–12%)
- Таза пайда: 1.39 млрд АҚШ долл. (–23%)
- Бір акцияға шаққандағы пайда (EPS): 0.40 АҚШ долл. (–23%)
- Операциялық маржа: 4.1% (–220 б.п.)
- Операциялық шығындар: 2.95 млрд АҚШ долл. (–1%)
- Капиталдық шығындар: 2.39 млрд АҚШ долл. (+5%)
Сегменттер бойынша табыс құрылымы:
- Автокөлік сатылымы: 16.66 млрд АҚШ долл. (–16%)
- Энергия өндіру және сақтау: 2.78 млрд АҚШ долл. (–7%)
- Қызметтер және өзге табыс: 3.04 млрд АҚШ долл. (+17%)
Tesla-ның Q2 2025 нәтижелері көңіл көншітпеді: түсім жылдық мәнде 12% төмендеп, 22.5 млрд USD болды, ал таза табыс 1.39 млрд USD-ке дейін түсті — бұл компанияның онжылдықтағы ең әлсіз тоқсандық нәтижесі. Төмендеудің негізгі факторы автокөлік сатылымынан түсетін кірістің 17% азаюы болды, ол 16.66 млрд USD-ті құрады. Операциялық пайда 42% төмендеді, ал free cash flow небәрі 146 млн USD болды. Жалпы өтімділік те төмендеп, тоқсан соңында 36.8 млрд USD-ке жетті. Tesla осы кезеңде 384,122 көлік жеткізді, бұл жылдық мәнде 14% төмендеу.
Жалпы алғанда, Q2 Tesla үшін күрделі мәселелерді ашып көрсетті: электр көліктеріне жаһандық сұраныстың төмендеуі, бәсекенің күшеюі (әсіресе қытайлық өндірушілер тарапынан), агрессивті баға саясаты және АҚШ-та субсидиялардың тоқтатылуы. Бұл факторлар бірге маржа мен рентабельділікке қысым жасады. Айта кетерлігі, Tesla-ның тоқсандық пайдасының шамамен 37%-ы реттеуші кредиттерді сатудан түсті (439 млн USD). Қосымша теріс факторларға сауда тосқауылдары және Илон Масктың саяси белсенділігі кірді, ол сын тудырып, Еуропада сұранысты әлсіретті.
Соған қарамастан, Tesla-ның бірнеше өсім драйвері бар. Соның бірі — толық автономды robotaxi-ды іске қосудың жоспарлануы, бұл жаңа жазылымға негізделген модель мен ауқымдалатын robotaxi флотын қалыптастыруы мүмкін. Тағы бірі — шамамен 25,000 USD бағасындағы қолжетімді электр көлігі, ол клиенттік базаны едәуір кеңейте алады. Энергия сақтау және робототехника платформаларын дамыту да келесі екі жылда өсім уәде етеді.
Q3 2025 үшін Tesla негізгі көрсеткіштер бойынша ресми нұсқаулық бермеді. Илон Маск алдағы тоқсандар күрделі болуы мүмкін екенін ескертті, себеп ретінде макроэкономикалық қысымды, АҚШ ынталандыруларының аяқталуын, Қытайда өндірілген компоненттерге жаңа тарифтерді және автономды жүргізу бойынша реттеушілік белгісіздікті атады. CFO жаңа қолжетімді модельдің өндірісі біртіндеп басталады деп күтілетінін қосты.
Tesla, Inc. Q3 2025 қаржылық нәтижелері
22 қазанда Tesla 2025 жылдың 3-тоқсан есебін жариялады. Негізгі көрсеткіштер 2024 жылдың сәйкес кезеңімен салыстырғанда төмендегідей болды (https://ir.tesla.com/#quarterly-disclosure):
- Жалпы табыс: 28.10 млрд АҚШ долл. (+12%)
- Таза пайда: 1.77 млрд АҚШ долл. (–29%)
- Бір акцияға шаққандағы пайда (EPS): 0.50 АҚШ долл. (–31%)
- Операциялық маржа: 5.8% (–501 б.п.)
- Операциялық шығындар: 3.43 млрд АҚШ долл. (+50%)
- Капиталдық шығындар: 2.25 млрд АҚШ долл. (–36%)
Сегменттер бойынша табыс құрылымы:
- Автокөлік сатылымы: 21.21 млрд АҚШ долл. (+6%)
- Энергия өндіру және сақтау: 3.42 млрд АҚШ долл. (+44%)
- Қызметтер және өзге табыс: 3.48 млрд АҚШ долл. (+25%)
2025 жылдың 3-тоқсанында Tesla рекордтық 497 099 электр көлігін жеткізді (+7% ж/ж), бұл АҚШ-тағы 7 500 АҚШ долларлық салық несиесінің мерзімі аяқталуына дейінгі жоғары сұраныспен байланысты болды. Энергия бизнесі де рекордтық көрсеткішке жетіп, 12.5 ГВт·сағ энергия сақтау жүйелерін орнатты.
Түсім рекордтық деңгейге жеткенімен, пайда шығындардың өсуі мен табыс құрылымындағы өзгерістерге байланысты төмендеді. Маржа көлік өндірісінің қымбаттауына, нормативтік кредиттер сатылымынан түскен кірістің азаюына және былтырғыдай біржолғы FSD табысының болмауына байланысты қысқарды. Сонымен қатар, зерттеу және әкімшілік шығындар артты, нәтижесінде операциялық пайда жылдық есеппен 40%-ға азайды. Алайда тоқсанның негізгі жағымды жағы — бос ақшалай ағымның рекордтық 3.99 млрд АҚШ долларына жетуі және қолма-қол ақша қорының 41.6 млрд АҚШ долларына дейін өсуі.
Автокөлік сегменті табысты арттырғанымен, рентабельділік төмендеді – құрамдас бөлшектер бағасының және тарифтердің өсуі көлемнің артуынан түскен пайда әсерін теңестірді. Энергия бизнесі басты өсу драйверіне айналды, Megapack пен Powerwall табыс пен пайданы арттырды. Қызмет көрсету сегменті (оның ішінде техникалық қызмет көрсету, зарядтау станциялары және т.б.) екі таңбалы қарқынмен өсе берді.
Болашаққа болжам белгісіз күйінде қалды. Компания нақты сандық нұсқаулық бермеді, себебі тарифтерге, сауда саясатына және мемлекеттік қолдаудағы өзгерістерге қатысты тәуекелдер бар. Tesla уақыт өте келе табыстың негізгі бөлігін бағдарламалық жасақтама, жасанды интеллект және сервистерден алуға үміт артады. Компанияның қаржылық резервтері роботакси жобасын Калифорнияда іске қосу және энергия бизнесін кеңейту сияқты жоспарларды қолдауға жеткілікті.
Компания келесі тоқсанға нақты сандар бермей, тарифтер, сауда саясаты және мемлекеттік қолдаудағы өзгерістерге қатысты тәуекелдерді атап өтті. Tesla уақыт өте келе пайданың көбірек бөлігі бағдарламалық жасақтамадан, жасанды интеллекттен және сервистерден түседі деп бәс тігуде. Компанияда Калифорнияда robotaxi іске қосу және энергия бизнесін кеңейту жоспарларын қолдауға жеткілікті қаржылық резерв бар.
Tesla, Inc. 2025 жылдың 4-тоқсанының қаржылық нәтижелері
28 қаңтарда Tesla Q4 2025 есебін жариялады. Негізгі көрсеткіштер 2024 жылдың сәйкес кезеңімен салыстырғанда төмендегідей (https://ir.tesla.com/#quarterly-disclosure):
- Жалпы түсім: 24.90 млрд USD (–3%)
- Таза пайда: 1.76 млрд USD (–16%)
- Бір акцияға пайда: 0.50 USD (–17%)
- Операциялық маржа: 5.7% (–50 базистік пункт)
- Операциялық шығындар: 3.60 млрд USD (+39%)
- Капиталдық шығындар: 2.39 млрд USD (–14%)
Сегменттер бойынша түсім:
- Көлік сатылымы: 17.69 млрд USD (–11%)
- Энергия өндіру және сақтау: 3.84 млрд USD (+25%)
- Қызметтер және өзге түсім: 3.37 млрд USD (+18%)
Q4 2025 кезеңінде Tesla бір акцияға 0.50 USD пайда және 24.9 млрд USD түсім көрсетіп, нарық күтулерінен асып түсті. Жалпы маржа екі жылдық ең жоғары деңгейге — 20.1%-ға жетті. 2025 жыл бойы түсім 94.8 млрд USD болды, бұл 2024 жылмен салыстырғанда сәл төмен.
Компания алғаш рет белсенді Full Self-Driving (FSD) жазылушыларының санын жариялады — 1.1 млн, бұл бір жыл бұрынғыдан айтарлықтай жоғары. Сонымен қатар, автокөлік сатылымдарының төмендеуіне қарамастан, энергия бизнесі жоғары өсім қарқынын сақтап, түсімді жылдық есеппен 25%-ға арттырды.
Q4 кезеңінде Tesla Bitcoin қорын өзгертпей, 11,509 BTC сақтап қалды. Криптовалюта бағасының төмендеуіне байланысты компания шамамен 239 млн USD іске асырылмаған шығын тіркеді. Алайда Bitcoin сатып алмады да, сатпады да және оны ұзақ мерзімді резервтік актив ретінде қарастыруды жалғастырды.
Tesla Q1 2026 үшін түсім немесе көлік жеткізілімдері бойынша нақты болжам берген жоқ. Алайда компания 2026 жылға капиталдық инвестициялар мен өндірістік басымдықтарды өзгертуге бағытталған өршіл стратегияны жариялады. 2026 жылы CapEx 20 млрд USD-дан асуы күтілді (2025 жылғы 9 млрд USD-мен салыстырғанда), қаражат AI-инфрақұрылымға, жаңа өндірістік желілерге және Optimus жобасына бөлінеді. Компания Model S және Model X өндірісін тоқтататынын ресми мәлімдеді, ал Fremont зауыты жылына 1 млн робот өндіру мақсатына сәйкес Optimus-тың жаппай өндірісіне қайта жабдықталады. Сонымен қатар, Tesla 2026 жылдың бірінші жартысында АҚШ-тың жеті қаласында Robotaxi сервисін іске қосуды жоспарлап отыр, ал Cybercab сериялық өндірісі мен Optimus роботтарының ауқымды өндірісі 2026 жылдың соңына қарай басталуы тиіс.
Tesla, Inc. 2026 жылдың 1-тоқсанындағы қаржылық нәтижелері
23 сәуірде Tesla Q1 2026 қаржылық нәтижелерін жариялады. Негізгі көрсеткіштер 2025 жылдың сәйкес кезеңімен салыстырғанда төмендегідей (https://ir.tesla.com/#quarterly-disclosure):
- Жалпы түсім: 22.39 млрд USD (+16%)
- Таза пайда: 0.48 млрд USD (+17%)
- Бір акцияға пайда: 0.13 USD (+8%)
- Операциялық маржа: 4.2% (+214 базистік пункт)
- Операциялық шығындар: 3.78 млрд USD (+37%)
- Капиталдық шығындар: 2.49 млрд USD (+67%)
Сегменттер бойынша түсім:
- Автокөлік сатылымы: 16.23 млрд USD (+16%)
- Энергия өндіру және сақтау: 2.41 млрд USD (–12%)
- Қызметтер және өзге түсім: 3.75 млрд USD (+42%)
Q4 2025 кезеңіндегі әлсіз түсімнен кейін Tesla Q1 2026-да жылдық динамикасын жақсартты. Түсім 22.39 млрд USD-ға дейін өсті, операциялық пайда 941 млн USD болды, ал еркін ақша ағыны 1.44 млрд USD-ды құрады. Тоқсан соңында компанияның қолма-қол ақшасы мен қысқа мерзімді инвестициялары 44.74 млрд USD болды, бұл оның инвестициялық мүмкіндіктерін қолдады.
Автокөлік сегменті де мықтырақ нәтиже көрсетті. Автокөлік түсімі 16%-ға өсіп, 16.23 млрд USD-ға жетті, ал жеткізілімдер 6%-ға артып, 358,023 көлікті құрады.
Бағдарламалық жасақтаманың рөлі де өсті. Белсенді Full Self-Driving (FSD) жазылушыларының саны Q4 2025-тегі 1.10 млн және бір жыл бұрынғы 0.85 млн көрсеткішінен 1.28 млн-ға дейін артты. Бұл Tesla-ның бизнесіндегі маржасы жоғары қызметтердің үлесін біртіндеп ұлғайтып жатқанын көрсетті.
Энергетикалық сегмент уақытша әлсіреді. Түсім 12%-ға төмендеді, ал энергия сақтау жүйелерін орналастыру алдыңғы тоқсандағы 14.2 GWh-тан 8.8 GWh-қа дейін қысқарды.
Жалпы, Tesla капиталды көбірек қажет ететін бизнес-модельге көшуін жалғастырды. Компания AI-инфрақұрылымын кеңейтіп, Cybercab, Tesla Semi, Megapack 3 және Optimus өндірісіне дайындықты жалғастырды. Сондықтан болашақ табыстылық жаңа жобалардың қаншалықты тез түсім әкеле бастайтынына барған сайын тәуелді болды.
Tesla инвестициялық бағдарламаның кеңеюіне байланысты 2026 жылдың қалған бөлігіне ақша ағыны болжамын төмендетті. Компания жылдық CapEx бұрын болжанған 20 млрд USD орнына шамамен 25 млрд USD болады деп күтті. Қаржы директоры Vaibhav Taneja 2026 жылдың қалған тоқсандарында еркін ақша ағыны теріс болуы ықтимал екенін де ескертті. Бұл Tesla-ның ағымдағы бизнесінен түсетін қаражаттан гөрі жаңа өндірістік қуаттарға, AI-инфрақұрылымға және болашақ жобаларға көбірек қаржы жұмсайтынын білдіреді.
Tesla, Inc. компаниясының Q2 2026 қаржылық нәтижелері
22 шілдеде Tesla Q2 2026 қаржылық нәтижелерін жариялады. Негізгі көрсеткіштер 2025 жылдың сәйкес кезеңімен салыстырғанда төмендегідей (https://ir.tesla.com/#quarterly-disclosure):
Түсім: 28.24 млрд USD (+26%)
Таза пайда: 1.11 млрд USD (–5%)
Бір акцияға пайда: 0.32 USD (–3%)
Операциялық маржа: 1.4% (–270 базистік пункт)
Операциялық пайда: 398 млн USD (–57%)
Еркін ақша ағыны: –1.09 млрд USD (бір жыл бұрын +146 млн USD)
Капиталдық шығындар (CapEx): 5.79 млрд USD (+142%)
Сегменттер бойынша түсім:
Автокөлік: 20.52 млрд USD (+23%)
Энергия өндіру және сақтау: 3.14 млрд USD (+13%)
Қызметтер және өзге түсім: 4.58 млрд USD (+50%)
Q1 2026 кезеңіндегі жылдық динамиканың жақсаруынан кейін Tesla-ның Q2 нәтижелері түсім өсімінің жалғасқанын растады, бірақ табыстылықтың нашарлағанын да көрсетті. Түсім көлік жеткізілімдерінің өсуі, энергия бизнесінің кеңеюі және қызметтер сегментінің күшті динамикасы есебінен 26%-ға артты. Алайда зерттеу және әзірлеме, персонал, AI-инфрақұрылым және жаңа өндірістік жобаларға шығындардың күрт өсуіне байланысты операциялық маржа 1.4%-ға дейін төмендеп, операциялық пайда 57%-ға азайды.
Автокөлік бизнесі бір жыл бұрынғыдан мықтырақ болды: сегмент түсімі 23%-ға өсіп, жеткізілімдер 480,126 көлікке жетті. Сонымен қатар, автомобильдік жалпы маржа 16.9%-ға төмендеді, өйткені көлемнің өсуі баға қысымымен, нормативтік кредиттер түсімінің азаюымен және шығындардың өсуімен қатар жүрді. Энергия бизнесі де кеңейді, бірақ жоғары шығындар мен өнім құрылымының өзгеруіне байланысты оның жалпы маржасы төмендеді.
Жалпы алғанда, Tesla Q2 2026 бойынша аралас нәтижелер көрсетті. Компания түсімді арттыруды және Robotaxi, Full Self-Driving (FSD), Optimus, Megapack 3, Cybercab және Tesla Semi бағыттарын дамытуды жалғастыруда. Алайда бизнес барған сайын капиталды көп қажет етеді. Еркін ақша ағыны теріс аймаққа өтті, ал табыстылық әлсіреді, сондықтан алдағы тоқсандар Tesla-ның AI мен жаңа өнімдерге өсіп келе жатқан инвестицияларын тұрақты қаржылық нәтижеге айналдыра алатынын көрсетеді.
Tesla-ның алдағы тоқсандарға болжамы инвестицияға бағытталған күйінде қалуда. Компания 2026 жылы CapEx 25 млрд USD-дан асатынын күтеді, ал Robotaxi, Optimus, жартылай өткізгіш бағыты, күн өндірісі және AI-инфрақұрылым кеңейген сайын инвестициялар келесі екі-үш жылда жоғары болып қалады.
Tesla осы жобаларды жеделдету үшін 30 млрд USD-ға дейін қарыздық қаржыландыру тарту мүмкіндігін де қарастыруда. Бұл болжам компанияның ұзақ мерзімді амбицияларын растайды, бірақ сонымен бірге алдағы есептік кезеңдерде еркін ақша ағыны мен маржаға қысым сақталуы ықтимал екенін көрсетеді.
Tesla, Inc. негізгі бағалау мультипликаторларын талдау
Төмендегі кестеде Tesla-ның Q2 2026 соңындағы негізгі бағалау мультипликаторлары 307 USD акция бағасы негізінде есептеліп берілген.
| Multiple | Не көрсетеді | Мәні | Түсініктеме |
|---|---|---|---|
| P/E (TTM) | Price paid for 1 USD of earnings over the past 12 months | 284.26 | ⬤ Өте қымбат. Жылдам өсетін технологиялық компаниялар мен автокөлік өндірушілері үшін орташа көрсеткіш әдетте 20x–30x аралығында |
| P/S (TTM) | Price paid for 1 USD of annual revenue | 11.72 | ⬤ Түсімге қатысты бағалау өте жоғары деңгейде қалып отыр |
| EV/Sales (TTM) | Enterprise value to sales, accounting for debt | 11.39 | ⬤ Елеулі ақша қорын ескергеннің өзінде бизнес өте жоғары бағаланады |
| P/FCF (TTM) | Price paid for 1 USD of free cash flow | 210.69 | ⬤ Еркін ақша ағынына қатысты бағалау өте жоғары көрінеді |
| FCF Yield (TTM) | Free cash flow yield to shareholders | 0.5% | ⬤ Еркін ақша ағынының кірістілігі төмен |
| EV/EBITDA (TTM) | Enterprise value to operating profit before depreciation and amortisation | 108.75 | ⬤ EBITDA бойынша бағалау өте жоғары деңгейде қалып отыр |
| EV/EBIT (TTM) | Enterprise value to operating profit | 269.86 | ⬤ Компания операциялық пайдаға қатысты өте жоғары мультипликатормен саудаланады |
| P/B | Price to book value | 13.98 | ⬤ Технологиялық сектордағы орташа көрсеткіш шамамен 3x–5x. Осы мультипликатор бойынша Tesla айтарлықтай артық бағаланған |
| Forward P/E | Алға болжанған баға/пайда коэффициенті (P/E) | 168.98 | ⬤ Күтілетін пайдаға негізделгеннің өзінде акция өте жоғары бағаланады |
| Net Debt/EBITDA | Debt burden relative to EBITDA | -3.15 | ⬤ Баланс өте мықты, компанияның елеулі таза ақша позициясы бар |
| Interest Coverage (TTM) | Ability to cover interest expenses with operating profit | 13.09 | ⬤ Өте жақсы коэффициент: компания операциялық пайда есебінен пайыздық шығындарын сенімді түрде өтей алады |
Tesla бағалау мультипликаторлары бойынша қорытынды
Q2 2026 нәтижелеріне сүйенсек, Tesla қаржылық тұрғыдан тұрақты компания болып қала береді, бірақ оның акциялары негізгі мультипликаторлардың барлығы дерлік бойынша өте жоғары бағалаумен саудалануда. Компанияның басты артықшылығы — оның балансы. Tesla-ның елеулі таза ақша позициясы, төмен қарыз жүктемесі және пайыздық шығындарды өтеудің қолайлы деңгейі бар, бұл қаржылық тәуекелді төмендетеді.
Инвесторлар үшін негізгі мәселе компанияның қарызы емес, акция бағасының ағымдағы пайда мен ақша ағынына қатынасы. 280x-тен жоғары P/E, 200x-тен жоғары P/FCF, 100x-тен жоғары EV/EBITDA және шамамен 270x EV/EBIT нарық Tesla-ны ағымдағы қаржылық нәтижелеріне негізделген автокөлік өндірушісі ретінде емес, ұзақ мерзімді өсім әлеуеті өте жоғары технологиялық платформа ретінде бағалайтынын көрсетеді.
Тағы бір маңызды жайт — соңғы 12 айдағы еркін ақша ағыны компанияның нарықтық капитализациясымен салыстырғанда әлсіз болып қалуда. Бұл әсіресе маңызды, өйткені мұндай жоғары бағалау тек болашақ өсім перспективаларымен ғана емес, тұрақты әрі мықты ақша ағынымен де расталуы тиіс.
Жалпы алғанда, Tesla-ны қазіргі кезде өте мықты балансы бар күшті компания деп қарастыруға болады, бірақ бағалау мультипликаторлары тұрғысынан консервативті инвестиция деп атауға болмайды. Бағалау тәртібін басымдыққа қоятын инвесторлар үшін акция ағымдағы деңгейде тым қымбат көрінеді. Акцияға инвестиция салу тек ұзақ мерзімді пайда өсімі автономды жүргізу, Robotaxi, энергетика, AI-инфрақұрылым және Tesla-ның дәстүрлі автокөлік бизнесінен тыс басқа бағыттар есебінен қамтамасыз етілетініне жоғары сенім болған жағдайда ғана орынды.
Сарапшылардың Tesla, Inc. акциялары бойынша 2026 жылға болжамдары
- Barchart: 42 талдаушының 15-і Tesla акцияларын Күшті сатып алу, 2-еуі Сатып алу, 20-сы Ұстау және 5-еуі Күшті сату деп бағалайды. Ең жоғары мақсатты баға 600 USD, ең төмені 123 USD.
- MarketBeat: 45 талдаушының 22-сі акцияларды Сатып алу, 19-ы Ұстау және 4-еуі Сату деп бағалайды. Ең жоғары мақсатты баға 600 USD, ең төмені 25 USD.
- TipRanks: 28 талдаушының 10-ы акцияларды Сатып алу, 15-і Ұстау және 3-еуі Сату деп бағалайды. Ең жоғары мақсатты баға 508 USD, ең төмені 25 USD.
- Stock Analysis: 46 талдаушының 17-сі Tesla акцияларын Күшті сатып алу, 6-уы Сатып алу, 17-сі Ұстау, 2-еуі Сату және 4-еуі Күшті сату деп бағалайды. Ең жоғары мақсатты баға 600 USD, ең төмені 125 USD.
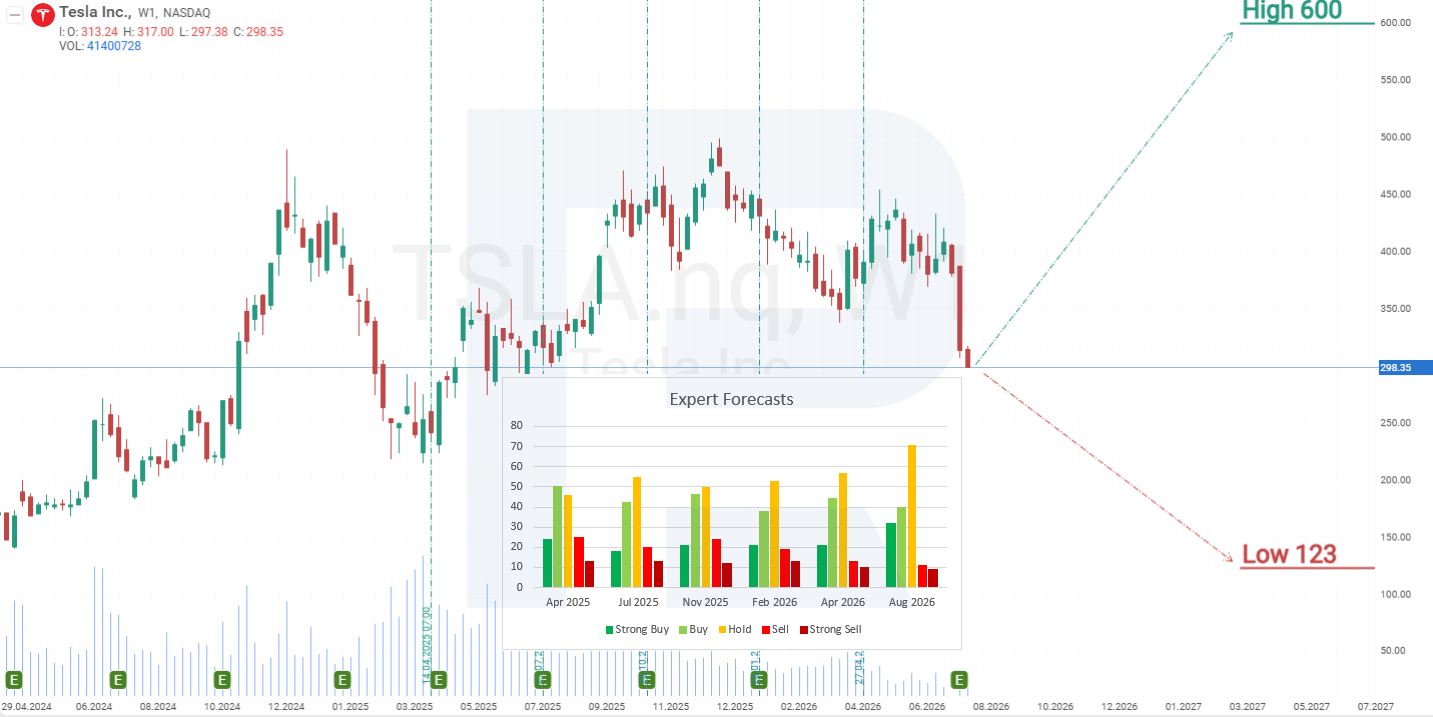
Tesla, Inc. акцияларының 2026 жылға арналған баға болжамы
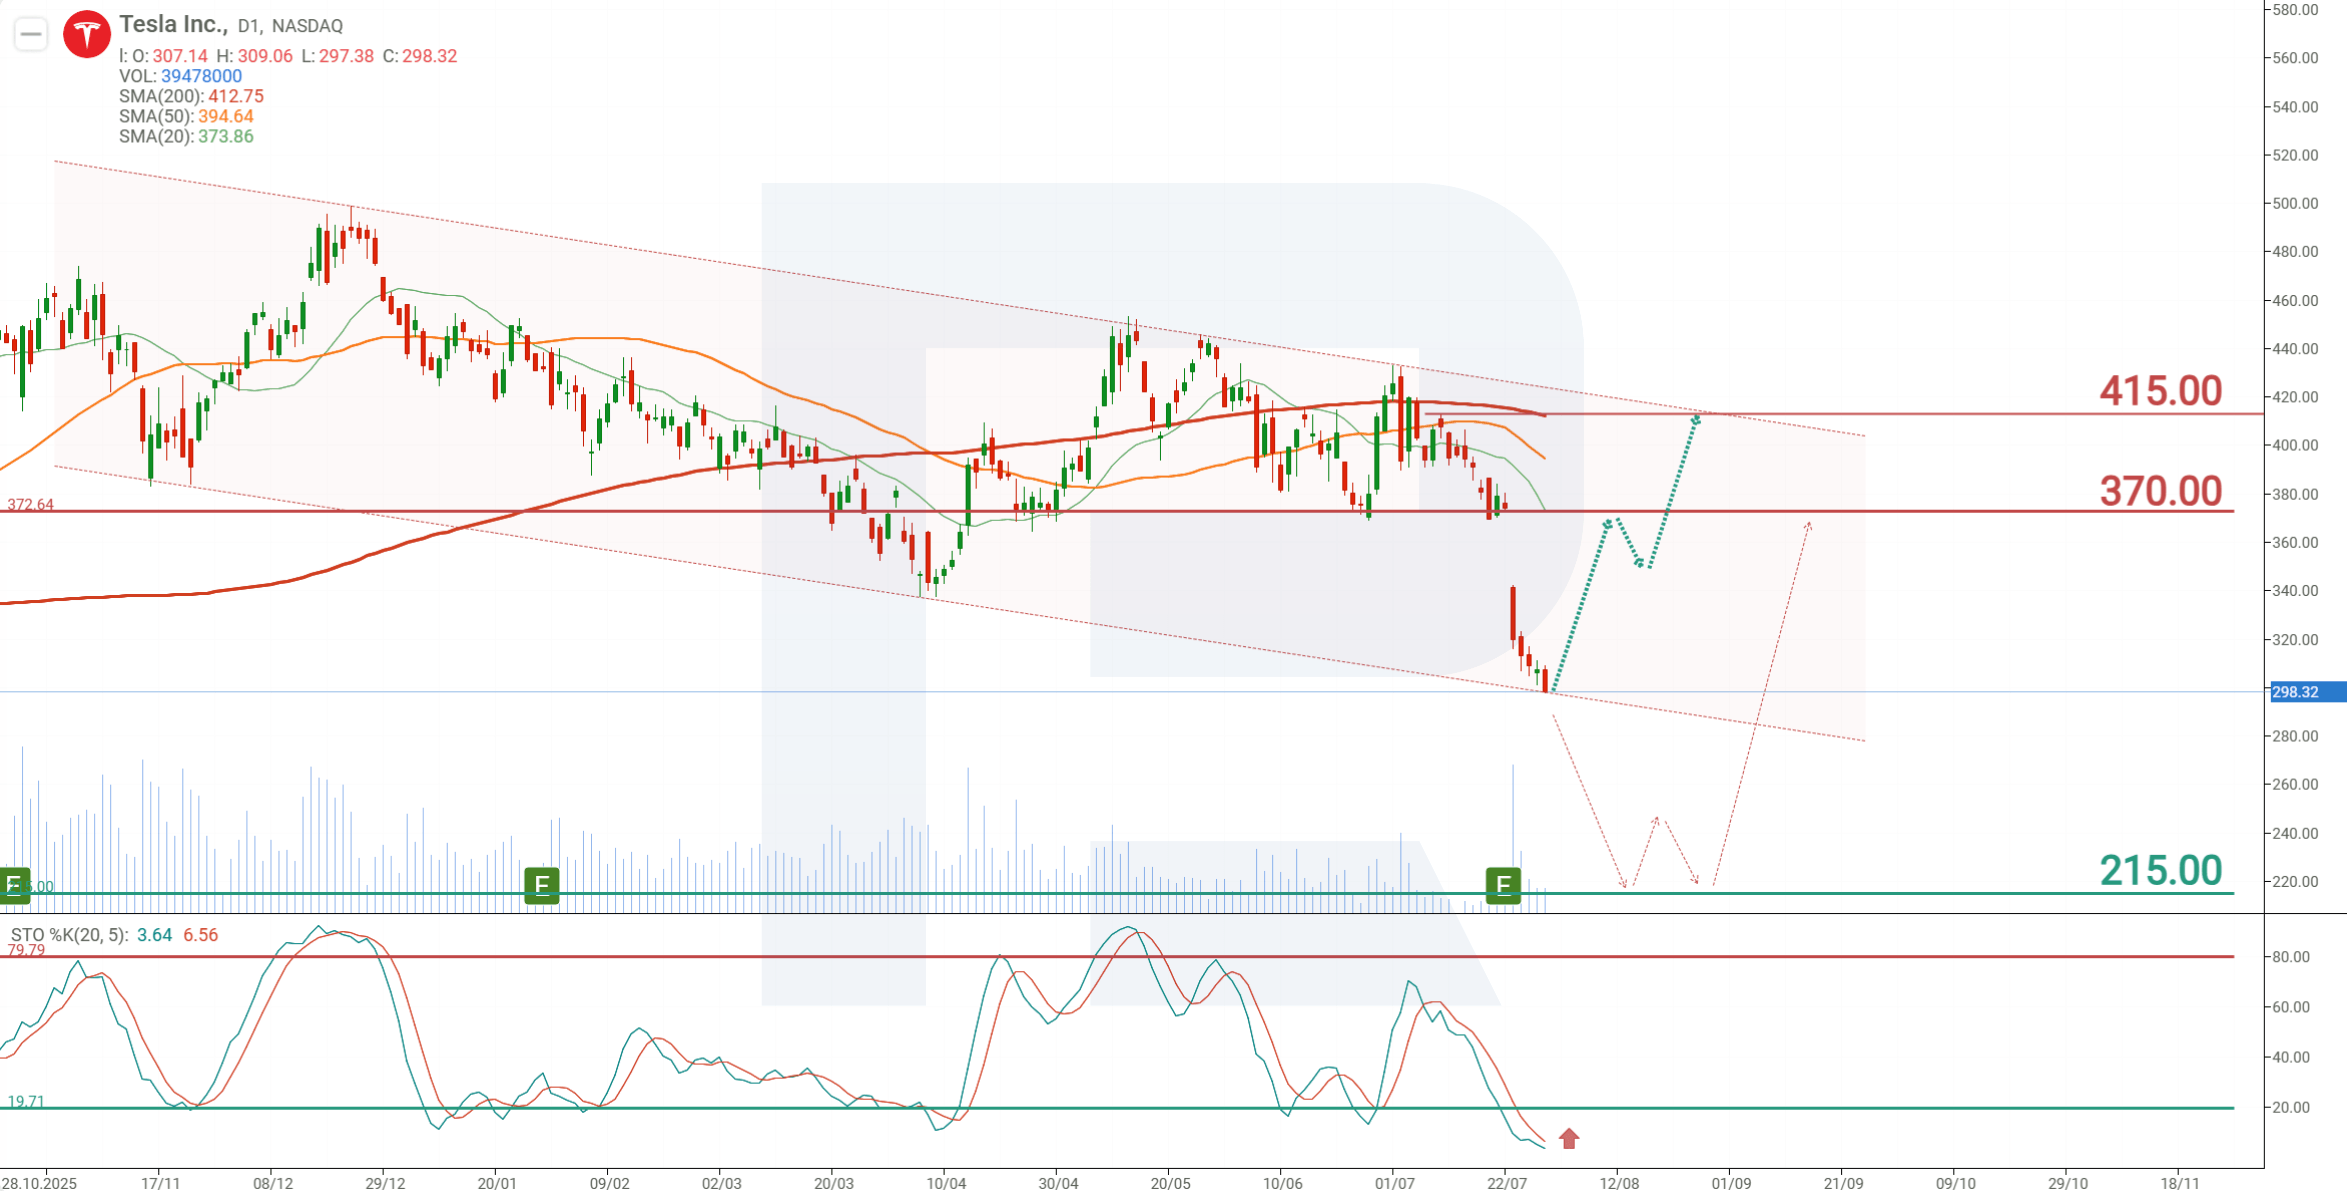
Күндік таймфреймде Tesla акциялары төмендеу арнасында саудалануын жалғастырып, оның төменгі шекарасына жетті, бұл деңгей бағаға қолдау ретінде әрекет етуде. Сонымен қатар, Stochastic индикаторы артық сатылу аймағына кірді, бұл серпіліс ықтималдығын арттырады. TSLA акцияларының ағымдағы динамикасына сүйене отырып, 2026 жылға арналған ықтимал қозғалыс сценарийлері төменде берілген.
TSLA акциялары бойынша базалық болжам арнаның төменгі шекарасынан серпіліп, кейін 370 USD қарсылық деңгейіне дейін өсуін көздейді. Бұл деңгей бұзылған жағдайда акциялар 415 USD деңгейіне дейін өсуін жалғастыруы мүмкін.
Егер баға арнаның төменгі шекарасынан төмен түссе, өсу сценарийі күшін жояды, ал Tesla акциялары 215 USD қолдау деңгейіне дейін төмендеуі мүмкін.
Tesla, Inc. акцияларына инвестициялаудағы тәуекелдер
Tesla, Inc. акцияларына инвестиция салғанда компанияның болашақ табысына теріс әсер етуі мүмкін факторларды ескеру өте маңызды. Төменде негізгі тәуекелдер көрсетілген:
- Бәсекелестіктің артуы: Tesla дәстүрлі автокөлік өндірушілерінен, мысалы Volkswagen, General Motors және Ford, сондай-ақ жаңа ойыншылардан, соның ішінде BYD, Rivian және Lucid компанияларынан өсіп келе жатқан бәсекелестікке тап болады. Бәсекелестік әсіресе Қытайда күшті, онда BYD Tesla-ны жалпы электрлік көлік өндірісінде, оның ішінде гибридтік көліктерде, басып озды. Бәсекелестіктің артуы нарық үлесінің жоғалуына және баға соғыстарына әкелуі мүмкін, бұл Tesla-ның кірісін төмендетеді.
- Экономикалық жағдайлар: пайыздық мөлшерлемелердің жоғары болуы және экономикалық дағдарыс тұтынушылардың қымбат тауарларға, соның ішінде электр көліктерге жұмсайтын шығынына әсер етуі мүмкін. Егер пайыздық мөлшерлемелер жоғары болып қалса немесе одан әрі өссе, жаңа Tesla сатып алу құны әлеуетті сатып алушыларды алаңдатуы мүмкін.
- Саясаттағы өзгерістер: үкіметтік саясаттағы өзгерістер, мысалы электр көліктерге арналған салық жеңілдіктерін тоқтату немесе азайту, Tesla көліктеріне сұранысқа әсер етуі мүмкін. Калифорниядағы жаңа кредит жүйесі сияқты штат деңгейіндегі саясат, егер Tesla талаптарға сәйкес келмесе, сатылымдарға қосымша әсер етуі мүмкін.
- Өндіріс және жеткізу тізбегіндегі мәселелер: жаңа модельдерді өндіруді көбейту кезінде кідірістер немесе тиімсіздіктер Tesla-ның нарық сұранысын қанағаттандыруына кедергі келтіруі мүмкін. Жеткізу тізбегіндегі үзілістер, чип тапшылығы немесе фабрикаларды уақытша жабу өндіріс мүмкіндіктеріне әсер етуі мүмкін.
- Технологиялық қиындықтар: егер Tesla-ның автономды жүргізу немесе батарея технологиясындағы жетістіктері күтулерге сай болмаса немесе бәсекелестер бұл салаларда Tesla-дан озып кетсе, бұл бәсекелік артықшылық пен инвестор сенімінің жоғалуына әкелуі мүмкін.
- Жаһандық нарық динамикасы: валюта бағамдарының ауытқулары, сауда шиеленістері (әсіресе Tesla-ның елеулі сатылымдары мен өндірісі бар Қытайда) немесе жаңа кедендік баждар Tesla-ның халықаралық кірістеріне әсер етуі мүмкін.
Бұл факторлар бірге Tesla-ның 2026 жылғы кіріс траекториясына әсер етуі мүмкін, компанияға өз нарықтағы позициясын сақтау немесе жақсарту үшін ішкі және сыртқы қиындықтарды жеңуге тура келеді.
Ескерту: Бұл мақала AI құралдарының көмегімен аударылды. Түпнұсқа ағылшын мәтінінің мағынасы сақталуына назар аударылғанымен, кейбір дәлсіздіктер немесе түсіп қалған жерлер болуы мүмкін; күмән туған жағдайда бастапқы материалға жүгініңіз.
Қаржы нарықтары бойынша болжамдар олардың авторларының жеке пікірі болып табылады. Ағымдағы талдау сауда жасау бойынша нұсқаулық емес. RoboForex компаниясы ұсынылған шолулардағы сауда ұсыныстарын пайдалану кезінде туындауы мүмкін жұмыс нәтижелеріне жауапты емес.