
PepsiCo-ның халықаралық бизнесі PepsiCo-ны қолдайды – PEP акцияларының болжамы
Солтүстік Америкадағы қиындықтарға қарамастан, PepsiCo-ның халықаралық бизнесі өсуін жалғастыруда, ал компания Dividend Aristocrat мәртебесін сақтап отыр. PEP акцияларының талдауы 134 USD қарсылықтан жоғары шыққаннан кейін 145 USD-қа дейін өсу әлеуетін көрсетеді.
PepsiCo, Inc. (NASDAQ: PEP) Q3 2026 кезеңін түсімнің 5.6%-ға өсіп, 25.27 млрд USD-қа жетуімен аяқтады, бұл сарапшылар күтулерінен жоғары болды. Түзетілген акцияға шаққандағы пайда 2%-ға өсіп, 2.34 USD болды, ал органикалық түсім өсімі алдыңғы тоқсандағы 2.4%-дан 3.1%-ға дейін жеделдеді. Халықаралық бизнес негізгі өсу драйвері болып қалды, ал Солтүстік Америкадағы екі бөлім де органикалық түсім өсімін тіркеген жоқ.
Сату өскеніне қарамастан, түзетілген операциялық маржа 17.3%-дан 16.9%-ға дейін төмендеді, бұл шығындар қысымының сақталып отырғанын көрсетеді.
Нәтижесінде басшылық 2026 жылға арналған Core EPS өсімі болжамын бұрынғы 5–7% диапазонының төменгі шегіне жақын өсім күтімінен 2.5–3.5%-ға дейін төмендетті. Осылайша PepsiCo бизнесін кеңейтуді жалғастыруда, бірақ рентабельділіктің қалпына келуі бұрын күтілгеннен ұзаққа созылуда.
Бұл мақалада PepsiCo, Inc. бизнесі мен түсім құрылымы қарастырылады, компанияның тоқсандық нәтижелері талданады және PEP фундаменталды талдауы беріледі. Сондай-ақ 2026 жылға арналған PepsiCo акциялары бойынша сарапшылар болжамдары ұсынылып, PepsiCo акцияларының динамикасы қарастырылады және 2026 жылға арналған PepsiCo, Inc. акцияларының болжамы беріледі.
PepsiCo, Inc. туралы
PepsiCo, Inc. — АҚШ-та орналасқан көпұлтты корпорация, ол тағам өнімдері, сусындар және жеңіл тағамдарды өндіреді және сатады. Компанияның портфеліне танымал брендтер кіреді, мысалы: Cheetos, Gatorade, Lay’s, Mountain Dew, Pepsi, Quaker және Tropicana. Компания 1965 жылы Thе Pepsi-Cola Company және Frito-Lay бірігуімен құрылды. 1972 жылғы 13 қарашада PepsiCo, Inc. акциялары NYSE биржасында жарияланды және сол кезден бастап PEP белгісімен саудаланады.
PepsiCo, Inc. компаниясының негізгі кіріс көздері
PepsiCo, Inc. — азық-түлік, тіскебасар және алкогольсіз сусындар өндіретін америкалық трансұлттық компания. Оның портфеліне Pepsi, Lay’s, Doritos, Cheetos, Gatorade, Mountain Dew, Quaker және басқа танымал брендтер кіреді. Компания 1965 жылы Pepsi-Cola мен Frito-Lay бірігуі нәтижесінде құрылды. PepsiCo акциялары NASDAQ-та PEP тикерімен саудаланады.
2025 жылдан бері PepsiCo алты негізгі бизнес сегменті бойынша есеп береді:
- PepsiCo Foods North America (PFNA) – АҚШ пен Канадада тіскебасар, жарма және басқа азық-түлік өнімдерін өндіреді және сатады.
- PepsiCo Beverages North America (PBNA) – Солтүстік Америкада алкогольсіз сусындар өндіреді және сатады.
- International Beverages Franchise – компанияның халықаралық сусындар франшизасы бизнесі, соның ішінде SodaStream.
- Europe, Middle East and Africa (EMEA) – Еуропа, Таяу Шығыс және Африкада азық-түлік пен сусындар өндіреді және сатады.
- Latin America Foods – компанияның Латын Америкасы нарықтарындағы азық-түлік бизнесі.
- Asia Pacific Foods – компанияның Азия-Тынық мұхиты өңіріндегі, соның ішінде Үндістан мен Қытайдағы азық-түлік бизнесі.
Бұл құрылым PepsiCo-ға әртүрлі нарықтардан түсім алуға және жекелеген өңірлерге тәуелділікті азайтуға мүмкіндік береді. Бұл артықшылық 2026 жылы әсіресе айқын көрінді: халықаралық бөлімдер сатуды арттыруды жалғастырды, ал Солтүстік Америкадағы сұраныс әлсіреді.
PepsiCo, Inc. Q3 2024 есебі
2024 жылғы 8 қазанда PepsiCo 2024 жылдың үшінші тоқсанындағы қаржылық нәтижелерін жариялады . Есептегі негізгі көрсеткіштер:
- Кіріс: 23,32 миллиард USD (-0,6%)
- Таза пайда: 2,93 миллиард USD (-5,0%)
- Акцияға түсетін таза табыс (EPS): 2,13 USD (-4,9%)
- Операциялық пайда: 3,87 миллиард USD (-3,6%)
Сегмент бойынша кіріс:
- Frito-Lay Солтүстік Америка: 5,89 миллиард USD (-1,2%)
- PepsiCo Beverages Солтүстік Америка: 7,17 миллиард USD (+0,1%)
- Quaker Foods Солтүстік Америка: 648,00 миллион USD (-13,2%)
Аймақ бойынша кіріс:
- Латын Америкасы: 2,91 миллиард USD (-4,6%)
- Еуропа: 3,94 миллиард USD (+6,4%)
- Африка, Орта Шығыс және Шығыс Азия: 1,55 миллиард USD (-6,2%)
- Азия-Тынық мұхит аймағы: 1,19 миллиард USD (-1,4%)
PepsiCo басқармасы компанияның қиын жағдайларға қарамастан тұрақтылығын көрсететінін атап өтті. Үшінші тоқсандағы маңызды мәселелер: Quaker өнімдерін Salmonella уыттану қаупіне байланысты қайтару және кейбір халықаралық нарықтардағы геосаяси шиеленістер болды.
CEO Ramon Laguarta компанияның қатаң шығындарды бақылау мен бәсекеге қабілеттілікті арттыруға инвестициялаудың арқасында пайдаға шығып отырғанын ерекше атап өтті. Дегенмен, осы қиындықтарды ескере отырып, PepsiCo 2024 жылдың төртінші тоқсаны мен толық жылдық кіріс болжамын қайта қарады. Кіріс өсімі бұрынғы 4% болжамынан төмен болады деп күтілуде, ал EPS өсуі бойынша болжам кемінде 8% деңгейінде сақталады. Дегенмен, PepsiCo 2024 жылдың толық мерзімі бойынша оң болжамын ұстап отыр.
Жыл сайынғы қаржылық көрсеткіштері төмендесе де, акциялар бағасы кірістерді жариялағаннан кейін өсті.
PepsiCo, Inc. Q4 2024 есебі
2025 жылғы 3 ақпанда PepsiCo Q4 2024 қаржылық нәтижелерін жариялады . Негізгі көрсеткіштер:
- Түсім: 27.78 млрд USD (–0.2%)
- Таза пайда: 1.52 млрд USD (+15.4%)
- Акцияға шаққандағы пайда: 1.11 USD (+18.1%)
- Операциялық пайда: 2.25 млрд USD (+33.7%)
Сегменттер бойынша түсім:
- Frito-Lay North America: 7.31 млрд USD (–2.1%)
- PepsiCo Beverages North America: 7.91 млрд USD (–2.1%)
- Quaker Foods North America: 874.00 млн USD (–0.1%)
Өңірлер бойынша түсім:
- Латын Америкасы: 3.69 млрд USD (–6.9%)
- Еуропа: 4.47 млрд USD (+6.2%)
- Африка, Таяу Шығыс және Шығыс Азия: 2.03 млрд USD (+4.9%)
- Азия-Тынық мұхиты өңірі: 1.48 млрд USD (+2.1%)
Қаржылық нәтижелерге қысым жасаған негізгі факторлардың бірі тұтынушылар талғамының, әсіресе Солтүстік Америкада, өзгеруі болды. Тұзды тіскебасарлар мен сусындарға сұраныстың төмендеуі осы сегменттердің түсіміне әсер етті. Дегенмен басшылық компания өнім портфелін жаңа үрдістерге белсенді бейімдеп жатқанын, соның ішінде тұтынушылардың пайдалырақ тағам нұсқаларына қызығушылығы артып келе жатқанын атап өтті. Осы тұрғыда PepsiCo тұтынушы талғамының өзгеруін көрсететін Pepsi Zero Sugar және SunChips сияқты өнімдердің сәтті іске қосылуын атап өтті.
PepsiCo-ның 2025 жылға арналған перспективасы органикалық түсімнің төмен бір таңбалы пайызға өсуін және түзетілген акцияға шаққандағы пайданың орташа бір таңбалы пайызға өсуін қамтыды, бұл компанияның болашақ нәтижелеріне қатысты қалыпты оптимизмді көрсетті. Компания сондай-ақ дивидендті 5%-ға көтеруді және акцияларды кері сатып алуды жариялады, акционерлерге жалпы шамамен 8.6 млрд USD қайтару жоспарланды.
PepsiCo, Inc. Q1 2025 есебі
2025 жылғы 24 сәуірде PepsiCo Q1 2025 қаржылық нәтижелерін жариялады . Негізгі көрсеткіштер:
- Түсім: 17.92 млрд USD (–1.8%)
- Таза пайда: 1.84 млрд USD (–10%)
- Акцияға шаққандағы пайда: 1.33 USD (–10%)
- Операциялық пайда: 2.58 млрд USD (–5%)
Сегменттер бойынша түсім:
- International Beverages Franchise: 0.76 млрд USD (+3%)
- PepsiCo Beverages North America: 5.87 млрд USD (өзгеріссіз)
- PepsiCo Foods North America: 6.21 млрд USD (–1%)
Өңірлер бойынша түсім:
- Еуропа, Таяу Шығыс және Африка: 2.39 млрд USD (–2%)
- Latin America Foods: 1.67 млрд USD (–12%)
- Asia Pacific Foods: 1.02 млрд USD (–2%)
PepsiCo-ның Q1 2025 нәтижелері компанияның жаһандық сауда даулары, тұтынушы талғамының өзгеруі және құбылмалы нарық жағдайлары сипаттайтын күрделі ортада қалай жұмыс істеп жатқанын көрсетті. Түсім жылдық есепте 1.8%-ға төмендеді, ал акцияға шаққандағы пайда 1.33 USD болып, сарапшылар күтулерінен сәл төмен шықты.
Нәтижелерге әсер еткен негізгі факторлардың бірі тарифтердің енгізілуі болды, атап айтқанда Ирландиядан алкогольсіз сусын концентратын импорттауға 10% тариф және алюминий импортына 25% тариф. Бұл өндіріс шығындарын арттырып, маржаларға қысым түсірді және компанияны 2025 жылға арналған болжамын қайта қарауға итермеледі.
Толық 2025 қаржы жылына PepsiCo басшылығы органикалық түсімнің төмен бір таңбалы пайызға өсуін және тұрақты валюта негізінде түзетілген акцияға шаққандағы пайданың шамамен өзгеріссіз қалуын күтті.
PepsiCo, Inc. Q2 2025 есебі
2025 жылғы 17 шілдеде PepsiCo 14 маусымда аяқталған тоқсан бойынша Q2 2025 қаржылық нәтижелерін жариялады . Негізгі көрсеткіштер:
- Таза түсім: 22.73 млрд USD (+1.0%)
- Органикалық түсім өсімі: +2.1%
- Таза пайда: 1.26 млрд USD (–59%)
- Акцияға шаққандағы пайда: 0.92 USD (–58%)
- Операциялық пайда: 1.79 млрд USD (–56%)
Сегменттер бойынша түсім:
- International Beverages Franchise: 1.39 млрд USD (+5%)
- PepsiCo Beverages North America: 6.87 млрд USD (+1%)
- PepsiCo Foods North America: 6.32 млрд USD (–2%)
Өңірлер бойынша түсім:
- Еуропа, Таяу Шығыс және Африка: 4.47 млрд USD (+7%)
- Latin America Foods: 2.92 млрд USD (+6%)
- Asia Pacific Foods: 1.00 млрд USD (өзгеріссіз)
PepsiCo-ның Q2 2025 нәтижелері нарық күтулерінен жоғары болды. Органикалық түсім жылдық есепте 2%-ға өсті, ал GAAP EPS Rockstar және Be & Cheery брендтеріне қатысты 1.86 млрд USD көлеміндегі материалдық емес активтердің бір реттік құнсыздануына байланысты 0.92 USD-қа дейін төмендеді. Өсім құрылымында баға негізгі үлес қосуды жалғастырды, ал жалпы көлемдер әлсіз болып қалды.
Солтүстік Америкада бұрын күтілген жақсару жүзеге аспады. Азық-түлік бизнесі әлсіз көлемдерге байланысты жылдық есепте органикалық түсімнің 2%-ға төмендеуін тіркеді. Солтүстік Америкадағы сусындар 1%-ға өсті, көлем бірізді түрде жақсарды және Pepsi мен Pepsi Zero Sugar нарық үлесін арттырды. АҚШ-тан тыс көрсеткіштер күштірек болды. International Beverages Franchise 5%-ға өсті, ал жалпы халықаралық сусындар бизнесі Мексика, Бразилия, Германия, Польша, Франция, Мысыр, Türkiye, Сауд Арабиясы, Пәкістан және Таиландтағы тұрақты сұраныстың арқасында 9%-ға өсті.
Компания 2025 жылға арналған болжамын растады: органикалық түсім төмен бір таңбалы пайызға өседі және тұрақты валюта негізінде Core EPS шамамен өзгеріссіз қалады деп күтілді. Валюта қысымының бәсеңдеуімен жылға күтілетін теріс валюта әсері бұрынғы –3 пайыздық тармақтан –1.5 пайыздық тармаққа дейін қысқартылды, бұл USD-дегі Core EPS перспективасын жақсартты. Капиталды қайтару жоспары жылға 8.6 млрд USD деңгейінде өзгеріссіз қалды: 7.6 млрд USD дивидендтер және 1.0 млрд USD акцияларды кері сатып алу. Басшылық құндылық ұсыныстарына басымдық беру, портфельді жеңілдету және One North America бастамасын ілгерілету арқылы Солтүстік Америкада өсімді қалпына келтіруге назар аударуды жалғастырды, сонымен бірге ықтимал қосымша жеткізу тізбегі шығындары мен тарифтік тәуекелдерді есепке алды; оларды өнімділікті арттыру және түсімді басқару арқылы өтеу күтілді.
PepsiCo, Inc. Q3 2025 нәтижелері
9 қазанда PepsiCo 6 қыркүйекте аяқталған тоқсан бойынша Q3 2025 қаржылық нәтижелерін жариялады және нәтижелер күтілгеннен жоғары болды. Негізгі көрсеткіштер:
- Таза түсім: 23.94 млрд USD (+2.6%)
- Органикалық түсім өсімі: +1.3%
- Таза пайда: 2.60 млрд USD (–11%)
- Акцияға шаққандағы пайда: 1.90 USD (–11%)
- Операциялық пайда: 3.57 млрд USD (–8%)
Сегменттер бойынша түсім:
- International Beverages Franchise: 1.29 млрд USD (өзгеріссіз)
- PepsiCo Beverages North America: 7.32 млрд USD (+2%)
- PepsiCo Foods North America: 6.53 млрд USD (өзгеріссіз)
Өңірлер бойынша түсім:
- Еуропа, Таяу Шығыс және Африка: 5.02 млрд USD (+9%)
- Latin America Foods: 2.66 млрд USD (+2%)
- Asia Pacific Foods: 1.12 млрд USD (+2%)
Q3 2025 кезеңінде PepsiCo түсімі жылдық есепте 2.6%-ға өсіп, 23.94 млрд USD-қа жетті, ал түзетілген акцияға шаққандағы пайда 2.29 USD болып, сарапшылар күтулерінен жоғары шықты. Алайда органикалық түсім өсімі бар болғаны 1.3% болды, бұл компания негізгі бизнесіндегі сатуды арттыруда қиындықтарға тап болып отырғанын көрсетеді. Халықаралық бөлімдер негізгі өсу драйвері болып қалып, Солтүстік Америкадағы әлсіз көрсеткіштерді өтеді.
Сегменттер бойынша көрсеткіштер аралас болды. Frito-Lay North America-да сату көлемдері төмендеді, ал бағаның өсуі әлсіз сұранысты тек ішінара өтеді. PepsiCo Beverages North America жақсырақ нәтиже көрсетті, оған Gatorade, Mountain Dew және Zero Sugar сатылымының өсуі қолдау көрсетті.
Халықаралық бизнес негізгі өсу драйвері болып қала берді. Латын Америкасындағы түсім 2%-ға өсті, ал Еуропа алдыңғы жылдың деңгейінде қалды. AMEA күшті өсім көрсетті, әсіресе Үндістан, Сауд Арабиясы және Қытайда.
PepsiCo толық жылға арналған сақ болжамын сақтап, органикалық түсімнің төмен бір таңбалы пайызға өсуін және тұрақты валюта негізінде акцияға шаққандағы пайданың шамамен өзгеріссіз қалуын күтті. Сонымен бірге күтілетін теріс валюта әсері –1.5-тен –0.5 пайыздық тармаққа дейін төмендеді, бұл 2025 жылғы Core EPS бар болғаны 0.5%-ға азаюы мүмкін екенін білдіреді, бұл бұрынғы күтулерден жақсы.
PepsiCo, Inc. 2025 жылдың 4-тоқсанының нәтижелері
3 ақпанда PepsiCo 27 желтоқсанда аяқталған тоқсан бойынша Q4 2025 қаржылық нәтижелерін жариялады және нәтижелер күтілгеннен жоғары болды. Негізгі көрсеткіштер:
- Таза түсім: 29.34 млрд USD (+5.6%)
- Органикалық түсім өсімі: +2.1%
- Таза пайда: 2.54 млрд USD (+67%)
- Акцияға шаққандағы пайда: 1.85 USD (+68%)
- Операциялық пайда: 3.56 млрд USD (+58%)
Сегменттер бойынша түсім:
- International Beverages Franchise: 1.58 млрд USD (+2%)
- PepsiCo Beverages North America: 8.20 млрд USD (+2%)
- PepsiCo Foods North America: 8.31 млрд USD (–1%)
Өңірлер бойынша түсім:
- Еуропа, Таяу Шығыс және Африка: 6.08 млрд USD (+5%)
- Latin America Foods: 3.68 млрд USD (+5%)
- Asia Pacific Foods: 1.49 млрд USD (+4%)
PepsiCo нәтижелері сарапшылар күтулерінен асып, орташа деңгейде күшті көрсеткіштер көрсетті. Түсім 29.34 млрд USD болып, 28.96 млрд USD болжамынан жоғары шықты, ал түзетілген акцияға шаққандағы пайда (Core EPS ) 2.26 USD болып, күтілген 2.24 USD-тан жоғары болды. Түсім өсімі жеделдеді, оған негізгі бөлімдердегі сатудың жақсаруы, қолайлы валюта қозғалыстары және Siete мен Poppi сияқты сатып алынған брендтер қолдау көрсетті. Органикалық түсім 2.1%-ға өсті, бұл сатудың қалыпты қалпына келуін көрсетті.
2026 жылы басшылық сұранысты ынталандыру үшін жарнама шығындарын арттыруды жоспарлады. Жылға басшылық органикалық түсімнің 2–4%-ға өсуін, тұрақты валюта негізінде Core EPS-тің 4–6%-ға және валюта қозғалыстарының әсерін қоса алғанда Core EPS-тің 5–7%-ға өсуін болжады. Компания сондай-ақ жылдық дивидендін 4%-ға көтеретінін жариялады, бұл дивиденд өсімінің қатарынан 54-жылы болды.
PepsiCo, Inc. 2026 жылдың 1-тоқсанындағы қаржылық нәтижелері
16 сәуірде PepsiCo 21 наурызда аяқталған тоқсан бойынша Q1 2026 қаржылық нәтижелерін жариялады . Негізгі көрсеткіштер:
- Таза түсім: 19.44 млрд USD (+8.5%)
- Органикалық түсім өсімі: +2.6%
- Таза пайда: 2.33 млрд USD (+27%)
- Акцияға шаққандағы пайда: 1.70 USD (+27%)
- Операциялық пайда: 3.21 млрд USD (+24%)
Сегменттер бойынша түсім:
- International Beverages Franchise: 0.82 млрд USD (+9%)
- PepsiCo Beverages North America: 6.39 млрд USD (+9%)
- PepsiCo Foods North America: 6.33 млрд USD (+2%)
Өңірлер бойынша түсім:
- Еуропа, Таяу Шығыс және Африка: 2.82 млрд USD (+18%)
- Latin America Foods: 1.93 млрд USD (+16%)
- Asia Pacific Foods: 1.14 млрд USD (+11%)
PepsiCo-ның Q1 2026 нәтижелері нарық күтулерінен жоғары болды. Түсім 19.44 млрд USD болып, 18.94 млрд USD болжамынан жоғары шықты, ал түзетілген акцияға шаққандағы пайда 1.61 USD болып, 1.55 USD консенсус бағасынан асты.
Органикалық түсім 2.6%-ға өсіп, сұраныстың тұрақтылығын растады.
Басшылық толық жылға арналған болжамын растады: органикалық түсім 2–4%-ға, ал таза түсім 4–6%-ға өседі деп күтілді. Валюта қозғалыстарының әсерін қоса алғанда Core EPS өсімі 5–7% деп болжанды. Компания сондай-ақ акционерлерге 8.9 млрд USD қайтаруды жоспарлады, оның 7.9 млрд USD дивидендтерге және 1 млрд USD акцияларды кері сатып алуға тиесілі.
PepsiCo, Inc. Q2 2026 қаржылық нәтижелері
9 шілдеде PepsiCo 13 маусымда аяқталған тоқсан бойынша Q2 2026 қаржылық нәтижелерін жариялады. Негізгі көрсеткіштер:
- Таза түсім: 24.18 млрд USD (+6.4%)
- Органикалық түсім өсімі: +2.4%
- Таза пайда: 2.98 млрд USD (+136%)
- Акцияға шаққандағы пайда: 2.18 USD (+137%)
- Операциялық пайда: 4.02 млрд USD (+125%)
Сегменттер бойынша түсім:
- International Beverages Franchise: 1.52 млрд USD (+11%)
- PepsiCo Beverages North America: 7.24 млрд USD (+7%)
- PepsiCo Foods North America: 6.37 млрд USD (–2%)
Өңірлер бойынша түсім:
- Еуропа, Таяу Шығыс және Африка: 4.98 млрд USD (+10%)
- Latin America Foods: 2.94 млрд USD (+15%)
- Asia Pacific Foods: 1.12 млрд USD (+12%)
PepsiCo-ның Q2 2026 нәтижелері аралас болды. Түсім 6.4%-ға өсіп, 24.18 млрд USD-қа жетті және нарықтың шамамен 23.97 млрд USD болжамынан жоғары болды. Түзетілген пайда акцияға 2.20 USD болды, ал консенсус бағасы 2.21 USD еді. Органикалық түсім 2.4%-ға өсті, валюта қозғалыстары жалпы түсім өсіміне шамамен 2.2 пайыздық тармақ қосты, ал сатып алулар мен активтерді сату тағы 1.8 пайыздық тармақ қосты.
Халықаралық бизнес негізгі өсу драйвері болып қала берді, әсіресе Азиядағы көрсеткіштер күшті болды, онда азық-түлік сату көлемдері 10%-ға өсті. Солтүстік Америкадағы нәтиже әлсіздеу болды: Foods North America түсімі 2%-ға төмендеді, ал сату көлемдері іс жүзінде өзгерген жоқ. Beverages North America-да органикалық түсім бар болғаны 1%-ға өсті, ал сусын сату көлемдері 4%-ға төмендеді.
PepsiCo, Inc. Q3 2026 қаржылық нәтижелері
8 қазанда PepsiCo 5 қыркүйекте аяқталған тоқсан бойынша Q3 2026 қаржылық нәтижелерін жариялады. Негізгі көрсеткіштер:
- Таза түсім: 25.27 млрд USD (+5.6%)
- Органикалық түсім өсімі: +3.1%
- Таза пайда: 3.07 млрд USD (+17%)
- Акцияға шаққандағы пайда: 2.23 USD (+17%)
- Операциялық пайда: 4.26 млрд USD (+19%)
Сегменттер бойынша түсім:
- International Beverages Franchise: 1.40 млрд USD (+8%)
- PepsiCo Beverages North America: 7.71 млрд USD (+5%)
- PepsiCo Foods North America: 6.50 млрд USD (0%)
Өңірлер бойынша түсім:
- Еуропа, Таяу Шығыс және Африка: 5.41 млрд USD (+8%)
- Latin America Foods: 3.02 млрд USD (+14%)
- Asia Pacific Foods: 1.23 млрд USD (+10%)
PepsiCo-ның Q3 2026 нәтижелері сатудың жақсарғанын көрсетті, бірақ рентабельділіктің күтілгеннен баяуырақ қалпына келіп жатқанын да растады. Түсім жылдық есепте 5.6%-ға өсіп, 25.27 млрд USD-қа жетті және сарапшылар болжамынан асып түсті. Түзетілген акцияға шаққандағы пайда 2.34 USD болып, бар болғаны 2%-ға өсті. Валюта қозғалыстары мен сатып алулардың әсерін алып тастаған органикалық түсім 3.1%-ға өсті, ал алдыңғы тоқсанда бұл 2.4% болған. Бұл негізгі бизнестің біртіндеп жеделдеп жатқанын көрсетеді.
Халықаралық нарықтар негізгі өсу драйвері болып қала берді. Азияда сұраныс әсіресе күшті болды, азық-түлік сату көлемдері 11%-ға өсті. Осылайша халықаралық бизнес кеңеюін жалғастырып, PepsiCo-ға Солтүстік Америкадағы әлсіз көрсеткіштерді өтеуге көмектесті.
АҚШ нарығындағы жағдай едәуір күрделі болды. PepsiCo Foods North America түсімі 6.50 млрд USD деңгейінде іс жүзінде өзгерген жоқ. Компания клиенттерді қайтару үшін Lay’s және Doritos сияқты кейбір танымал өнімдердің бағасын төмендеткенімен, сату көлемдері алдыңғы жылдың деңгейінде қалды. PepsiCo Beverages North America түсімі 5%-ға өсіп, 7.71 млрд USD-қа жетті, бірақ бұл негізінен сатып алулар есебінен болды. Органикалық түсім іс жүзінде өзгерген жоқ, ал сусын сату көлемдері 2%-ға төмендеді. Бұл әлсіз тұтынушылық сұраныс мәселесі әлі шешілмегенін көрсетеді.
Рентабельділіктің төмендеуі тағы бір қиындық болып қалды. Түсімнің өсуіне қарамастан, PepsiCo-ның түзетілген операциялық маржасы 17.3%-дан 16.9%-ға төмендеді. Шикізат, өндіріс, логистика және жарнама шығындарының өсуі бизнеске қысым жасауды жалғастырды. Компания шығындарды қысқарту бағдарламасын іске асырып жатқанымен, үнем әлі шығындардың өсуін толық өтеуге жеткіліксіз болды. Нәтижесінде түзетілген операциялық пайда бар болғаны 3%-ға өсті, бұл түсімнен едәуір баяу. GAAP операциялық пайда, ал кейбір бір реттік факторлардың қолайлы әсері арқасында негізінен 19%-ға өсті.
Басшылық Солтүстік Америка бизнесінің қалпына келуі бұрын күтілгеннен ұзағырақ болатынын мойындады. PepsiCo шығындарды одан әрі азайтуды және өндіріс пен өнім портфелін оңтайландыруды, сонымен бірге брендтерді ілгерілетуге және жаңа өнімдерді әзірлеуге инвестицияны арттыруды жоспарлады. Алайда есептің негізгі теріс факторы компанияның 2026 жылға арналған пайда болжамын төмендетуі болды. Енді PepsiCo Core EPS өсімін 2.5–3.5% деп күтеді, бұрын ол 5–7% диапазонының төменгі шегіне жақын өсімді болжаған еді. Тұрақты валюта негізінде Core EPS өсімі болжамы 4–6% диапазонының төменгі шегінен 1–2%-ға дейін төмендетілді. Компания сондай-ақ органикалық түсімнің шамамен 3% және жалпы түсімнің шамамен 6%-ға өсуін болжады.
Жалпы алғанда PepsiCo нәтижелері компанияның сатуды әлі де өсіре алатынын, бірақ бұл өсімді пайданың соған сәйкес өсуіне айналдыра алмағанын көрсетеді. Халықаралық бизнес күшті нәтиже көрсетуді жалғастыруда, ал Солтүстік Америкадағы сату көлемдері әлсіз және шығындар маржаға қысым жасауды жалғастыруда.
PEP фундаменталды талдауы және PepsiCo, Inc. акцияларының негізгі драйверлері
2026 жылы PepsiCo акцияларының перспективасы көбіне Солтүстік Америкадағы сатудың қалпына келуіне және компанияның рентабельділікті жақсарту қабілетіне байланысты. Халықаралық бөлімдерінің тұрақты өсуіне қарамастан, АҚШ нарығы негізгі қиындықтар көзі болып қала береді. PepsiCo бұл мәселелерді қаншалықты сәтті шешіп жатқанын бағалау үшін үш негізгі көрсеткішті пайдалануға болады:
- PepsiCo Foods North America органикалық түсім өсімі
- PepsiCo Beverages North America органикалық түсім өсімі
- Core операциялық маржа
PepsiCo Foods North America органикалық түсім өсімі Солтүстік Америкадағы тіскебасарлар мен басқа азық-түлік өнімдерінің сату нәтижесін валюта қозғалыстары мен сатып алулардың әсерін алып тастап көрсетеді. Бұл ұзаққа созылған сұраныс баяулауынан кейін PepsiCo-ның негізгі бизнесі қалпына келіп жатқанын бағалауға көмектеседі.
PepsiCo Beverages North America органикалық түсім өсімі Солтүстік Америкадағы сусындар сатылымының нәтижесін сатып алулар мен валюта қозғалыстарының әсерін алып тастап көрсетеді. Бұл көрсеткіш PepsiCo үшін әсіресе маңызды, өйткені қолданыстағы бизнестегі сату аз өссе де, жаңа брендтерді сатып алу нәтижесінде бөлімнің жалпы түсімі артуы мүмкін.
Core операциялық маржа кейбір бір реттік факторларды алып тастағаннан кейін PepsiCo түсімінің операциялық пайда ретінде қалатын үлесін көрсетеді. Бұл көрсеткіш компанияның шығындарды қысқарту бағдарламасының тиімділігін бағалауға көмектеседі.
Сондықтан PepsiCo акциялары үшін ең қолайлы сценарий Солтүстік Америкадағы азық-түлік пен сусын сатылымының бір мезгілде қалпына келуін және операциялық маржаның жақсаруын қамтиды. Бұл жағдайда компания түсімді ғана емес, түзетілген пайда өсімін де жеделдете алады, бұл PEP акцияларының өсуіне анағұрлым күшті фундаменталды негіз қалыптастырады.
Егер сұраныс әлсіз болып қалып, маржалар төмендеуді жалғастырса, тіпті шығындарды сәтті қысқарту да акциялардың тұрақты қалпына келуін қолдауға жеткіліксіз болуы мүмкін.
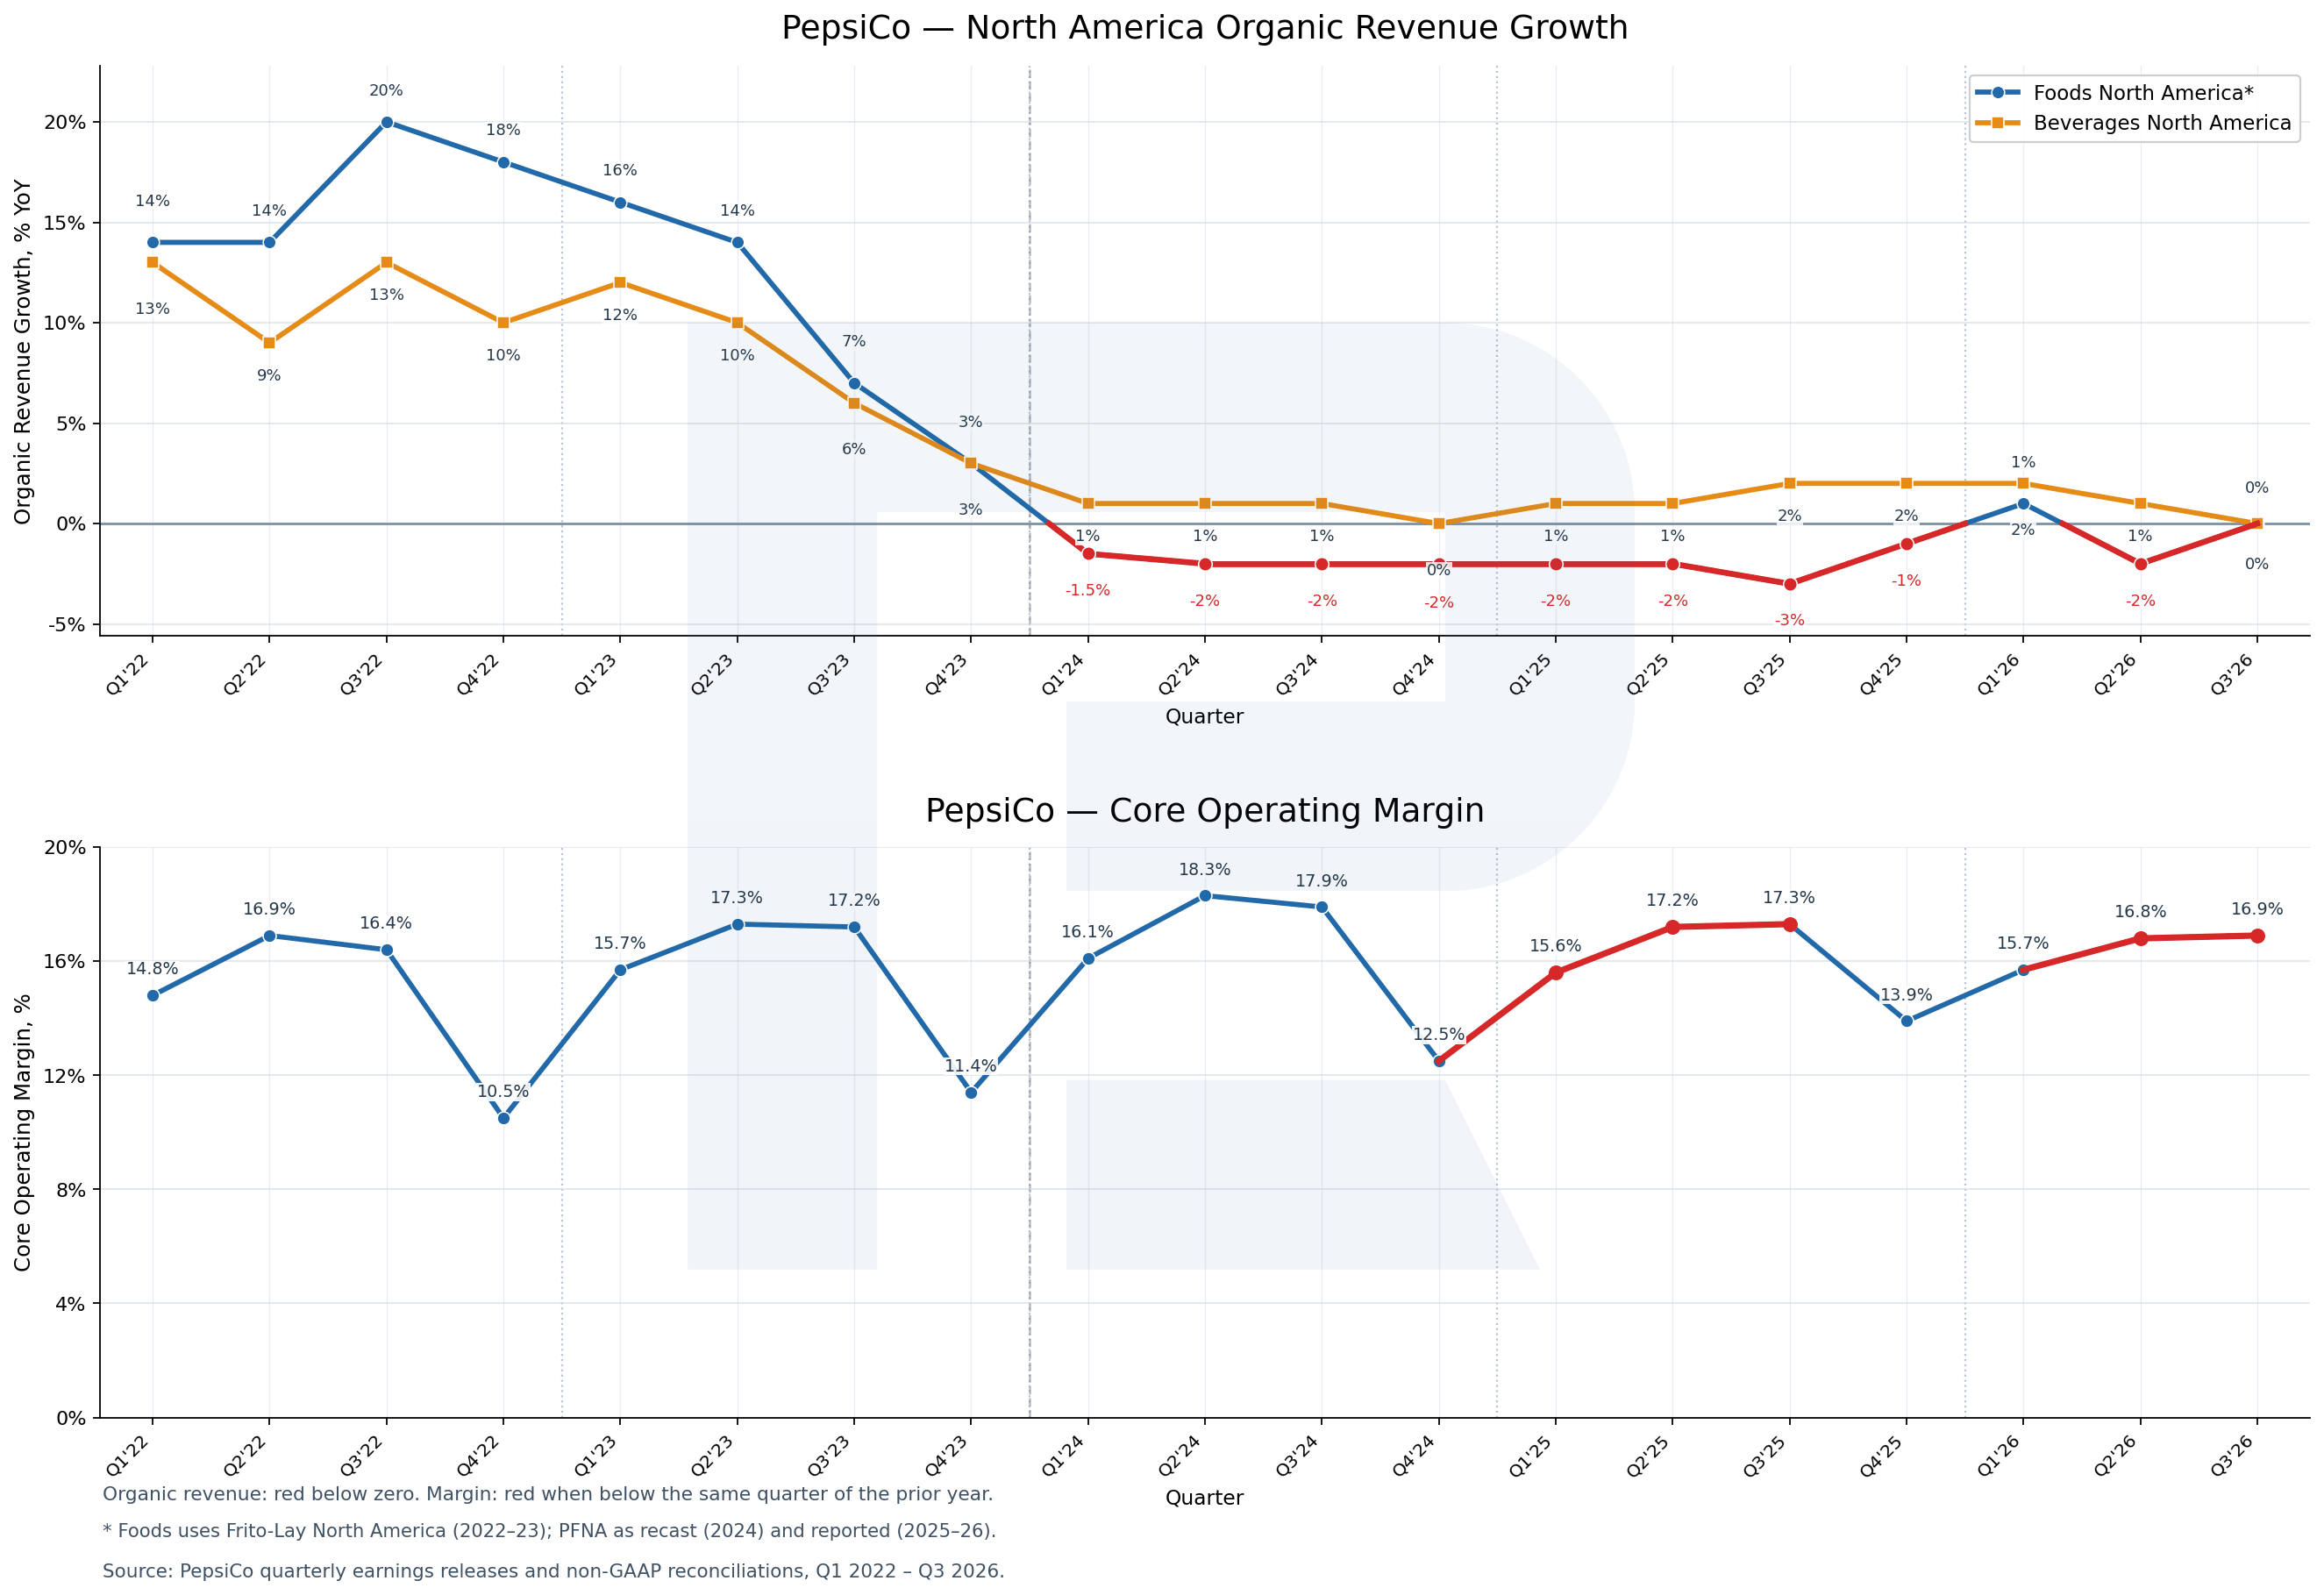
Графиктер PepsiCo-ның Солтүстік Америкадағы сатуда әлі тұрақты қалпына келуге қол жеткізбегенін көрсетеді. 2022–2023 жылдардағы күшті өсімнен кейін PepsiCo Foods North America түсімі іс жүзінде өсуді тоқтатты. Алғашқы белгілер тіскебасарларға сұраныстың жақсарғанын көрсетеді, бірақ кейбір өнімдер бағасының төмендеуі компанияға түсім өсіміне қайта оралуға әлі көмектеспеді.
PepsiCo Beverages North America көрсеткіштері жақсырақ көрінеді. Алайда өсімнің елеулі бөлігі жаңа брендтерді сатып алумен байланысты. Q3 кезеңінде органикалық түсім іс жүзінде өзгерген жоқ, бұл негізгі сусындар бизнесі әлі де сұраныс мәселелерімен бетпе-бет келетінін және жоғары түсім сатудың толық қалпына келгенін әлі білдірмейтінін көрсетеді.
Рентабельділік те қосымша алаңдаушылық тудырады. 2026 жылдың басында жақсарғаннан кейін Core Operating Margin қайтадан қысымға түсті. Компания шығындарды қысқартып, өндіріс тиімділігін арттырып жатыр, бірақ шикізат, логистика және маркетинг шығындарының өсуі осы уақытқа дейін рентабельділіктің тұрақты жақсаруына кедергі келтірді.
Жалпы алғанда PepsiCo-ның фундаменталды көрсеткіштері компанияның Солтүстік Америкадағы сатуды әлі де тұрақтандырып жатқанын көрсетеді. Оның екі ірі бөліміндегі органикалық түсім іс жүзінде өсуді тоқтатты, ал операциялық маржа қысым астында қалуда. Сұраныстың жақсаруының алғашқы белгілері пайда болды, бірақ олар әлі пайданың тезірек өсуіне айналған жоқ.
Алайда Солтүстік Америкадағы әлсіз көрсеткіш PepsiCo бүкіл компания көлемінде дағдарысқа тап болды дегенді білдірмейді. Оның халықаралық бөлімдері кеңеюін жалғастырып, жалпы түсім өсімін қолдап отыр. Компания сондай-ақ оң еркін ақша ағынын қалыптастыруды жалғастырып, дивиденд төлемдерін сақтай алады. 2026 жылы PepsiCo дивидендін қатарынан 54-жыл көтеріп, Dividend Aristocrat мәртебесін қайта растады.
Сондықтан PEP акциялары үшін ең қолайлы сценарий Солтүстік Америкадағы органикалық сату өсімінің қалпына келуі мен Core Operating Margin-ның жақсаруын қамтиды. Бұл жағдайда халықаралық бизнес компанияның қаржылық нәтижелерін қолдауды жалғастырады. Сонымен қатар Солтүстік Америка бөлімдерінің көрсеткіштері жақсарса, пайда өсімі жеделдеп, акциялардың өсуіне фундаменталды негіз қалыптасуы мүмкін.
PepsiCo, Inc. акциялары бойынша 2026 жылға сарапшылар болжамдары
Төмендегі сарапшылар болжамдары алдағы 12 айға арналған. Жоғарғы және төменгі шектер сәйкесінше ең оптимистік және ең пессимистік болжамдарды білдіреді. Бұл бағалар компанияның жаңа қаржылық нәтижелері жарияланғаннан кейін өзгеруі мүмкін.
- Barchart : 23 сарапшының 5-і PepsiCo акцияларын Күшті сатып алу, 17-сі Ұстау және 1-еуі Күшті сату деп бағалады. Ең жоғары мақсатты баға — 180 USD, ең төмені — 124 USD.
- MarketBeat : 20 сарапшының 5-і акцияларды Сатып алу, 14-і Ұстау және 1-еуі Сату деп бағалады. Ең жоғары мақсатты баға — 183 USD, ең төмені — 132 USD.
- TipRanks : 15 сарапшының 3-еуі акцияларды Сатып алу және 12-сі Ұстау деп бағалады. Ең жоғары мақсатты баға — 176 USD, ең төмені — 133 USD.
- Stock Analysis : 24 сарапшының 3-еуі акцияларды Күшті сатып алу, 2-еуі Сатып алу, 18-і Ұстау және 1-еуі Күшті сату деп бағалады. Ең жоғары мақсатты баға — 169 USD, ең төмені — 124 USD.
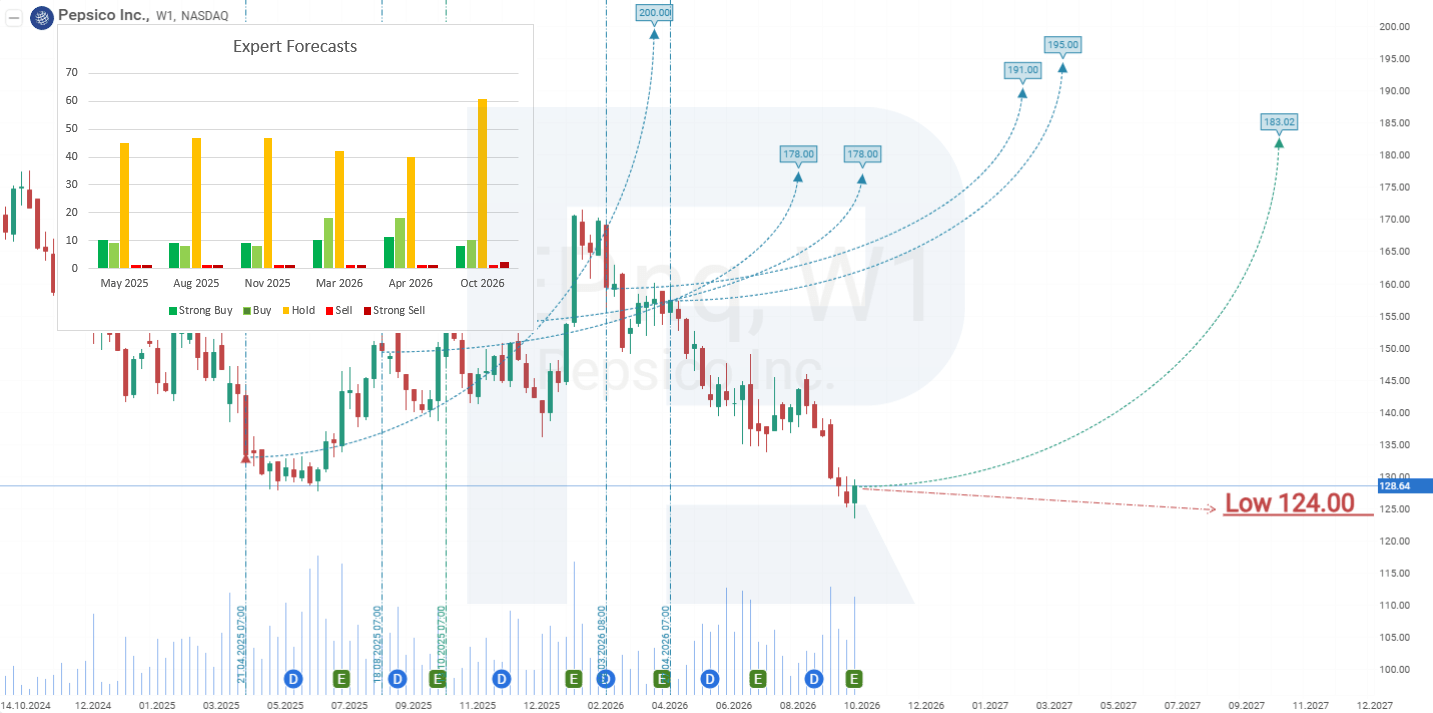
PepsiCo, Inc. акцияларының 2026 жылға бағасы бойынша болжам
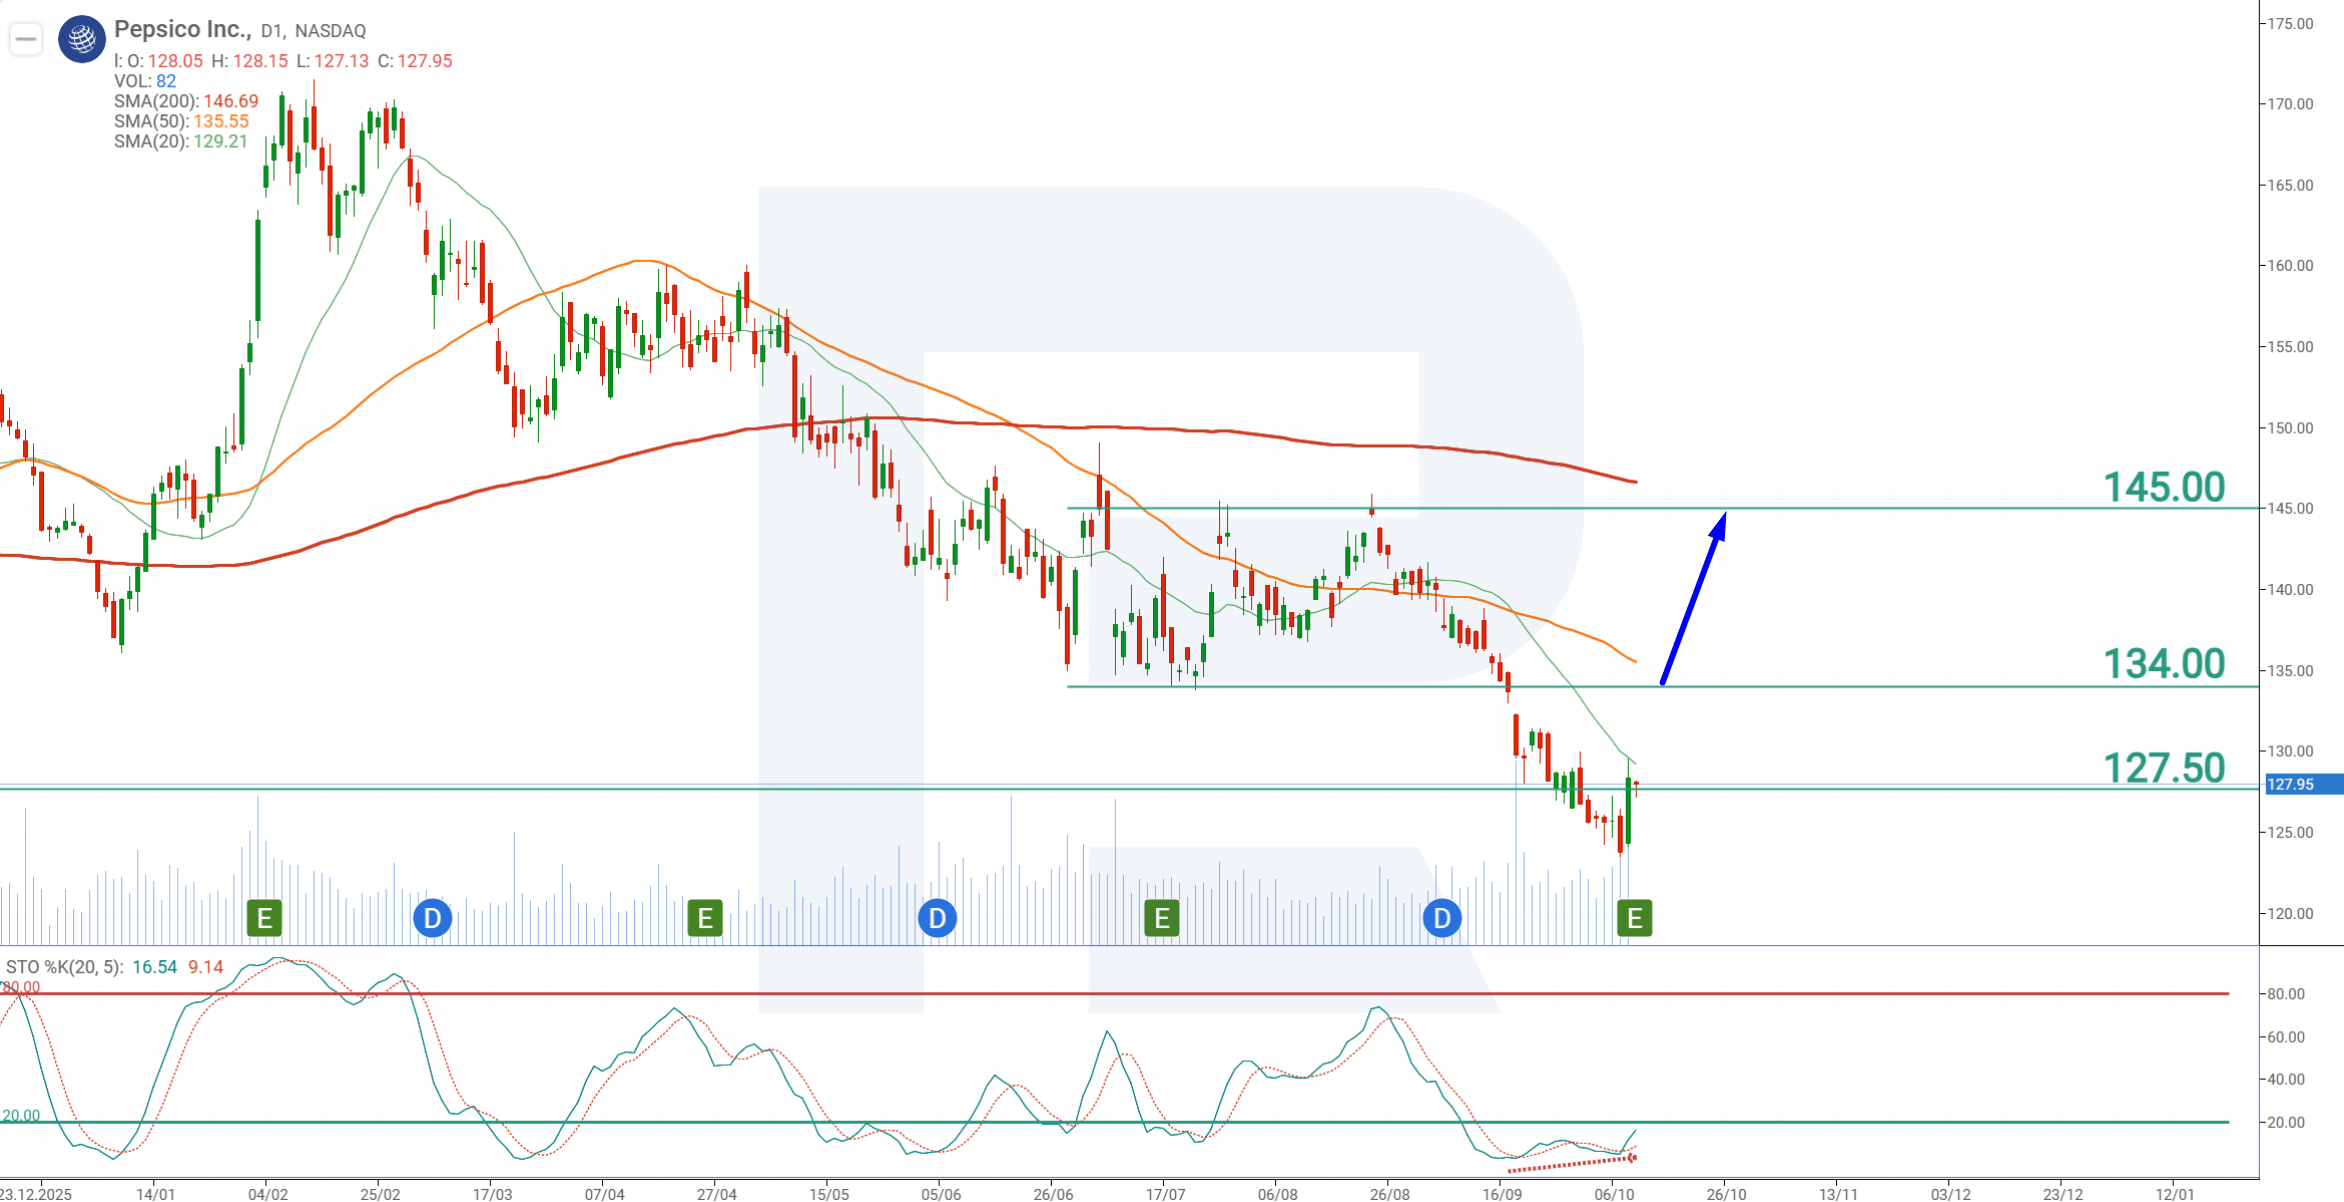
Материал дайындалған сәтте PEP акциялары 128 USD деңгейінде саудалануда.
Күндік таймфреймде PEP акциялары 200 кезеңдік жылжымалы орташадан төмен саудалануда, бұл төмендеу трендінің басым болып қалғанын көрсетеді. Алайда Stochastic осцилляторы қатты артық сатылған аймақта, ал қалыптасқан bullish convergence түзету өсімінің әлеуетін көрсетеді. Қалпына келуге қосымша қолдау 127.50 USD қолдау деңгейінің жалған бұзылуынан келеді, ол сауда көлемінің өсуімен қатар жүрді. Бұл баға 127 USD-тан төмен түскен кезде сатып алушылар бар екенін көрсетеді.
PepsiCo акцияларының фундаменталды талдауы компанияның Солтүстік Америкада сату өсімін қалпына келтіруде қиындық көріп жатқанын, ал халықаралық бизнесі кеңеюін жалғастырып отырғанын көрсетеді. Сонымен бірге PepsiCo оң еркін ақша ағынын қалыптастыруды жалғастырып, бизнес дамуын қаржыландыруға және дивиденд төлемдерін сақтауға мүмкіндік алады. Бұл дивидендтік табысқа бағытталған инвесторлар үшін әсіресе маңызды. Сондықтан кейбір акционерлер акция бағасының қазіргі төмендеуін позицияларын анағұрлым тартымды бағамен ұлғайту мүмкіндігі ретінде қарастыруы мүмкін.
PepsiCo-ның фундаменталды тұрақтылығы, Stochastic-тің артық сатылған көрсеткіштері және қолдау маңындағы сатып алу қызығушылығының белгілері PEP акцияларының түзету өсіміне жағдай жасайды. Алайда басым төмендеу трендін ескере отырып, бұрылыс расталмай тұрып ұзақ позиция ашу ерте болар еді. 134 USD қарсылықтан жоғары шығу осындай сигнал беріп, сатып алу белсенділігінің күшейгенін көрсетуі мүмкін.
PEP бойынша сауда идеясы қарсылықтан жоғары шыққаннан кейін 135 USD деңгейінде Buy Stop ордерін орналастыруды көздейді. Түзету өсімінің мақсаты 145 USD, онда Take Profit белгіленеді. Stop Loss 126 USD деңгейінде қойылады. 126.50 USD-тан төмен қайта түсу сатып алу қызығушылығының әлсірегенін көрсетіп, төмендеу трендінің жалғасу ықтималдығын арттырады.
Buy Stop – 135.00
Take Profit – 145.00
Stop Loss – 126.00
Позицияны басқару ережесі. Баға болжамды мақсатқа дейінгі жалпы қашықтықтың 70%-ын өткеннен кейін Stop Loss кіру деңгейіне қойылады. Содан кейін қорғаныс ордері баға алға жылжыған сайын 5% қашықтықты сақтай отырып реттеледі. Позицияны басқару Take Profit немесе Stop Loss деңгейінің қайсысына бірінші жетсе, сол деңгейде позиция жабылғанға дейін жалғасады.
Ескерту: Бұл мақала AI құралдарының көмегімен аударылды. Түпнұсқа ағылшын мәтінінің мағынасы сақталуына назар аударылғанымен, кейбір дәлсіздіктер немесе түсіп қалған жерлер болуы мүмкін; күмән туған жағдайда бастапқы материалға жүгініңіз.
Қаржы нарықтары бойынша болжамдар олардың авторларының жеке пікірі болып табылады. Ағымдағы талдау сауда жасау бойынша нұсқаулық емес. RoboForex компаниясы ұсынылған шолулардағы сауда ұсыныстарын пайдалану кезінде туындауы мүмкін жұмыс нәтижелеріне жауапты емес.