
McDonald’s акциялары 245 USD қарсылық деңгейінен жоғары шыққаннан кейін қалпына келуі мүмкін
АҚШ-тағы клиенттер ағынының әлсіздігі компанияның тұрақты қаржылық нәтижелеріне қарамастан McDonald’s акцияларына қысым көрсетуде. McDonald’s акцияларының болжамы клиенттер ағынының қалпына келуіне және MCD-ның 245 USD қарсылық деңгейінен жоғары орнығу қабілетіне байланысты болады.
McDonald’s Corporation (NYSE: MCD) компаниясының Q2 2026 қаржылық нәтижелері сату өсімінің баяулап жатқанын көрсетті. Бір жылдан астам жұмыс істеп тұрған мейрамханалардағы салыстырмалы сатудың өсуі өткен жылдың осы кезеңімен салыстырғанда баяулады. АҚШ-та бұл баяулау одан да айқын болды. Сонымен қатар АҚШ мейрамханаларында клиенттер ағыны азайды, ал сату әр клиенттің орташа шығынының өсуі есебінен артты.
Компания жоғары рентабельділігін сақтап отыр. Түсім 4%-ға өсіп, 7.10 млрд USD-қа жетті, ал бір реттік шығындарды есептемегендегі акцияға шаққандағы пайда 6%-ға өсіп, 3.38 USD болды. Франчайзинг мейрамханаларын қоса алғандағы жүйелік сату валюта бағамдарының әсерін есептемегенде 4%-ға өсті. Алайда негізгі сұрақ әлі жауапсыз: АҚШ мейрамханаларындағы клиенттер ағыны қашан қалпына келе бастайды?
Q3 болжамы әзірге АҚШ-та жақсаруды көрсетпейді. Басшылықтың айтуынша, шілде және тамыз айларындағы салыстырмалы сату өткен жылдан сәл төмен болды. Компания қыркүйекте өсім күтеді, бірақ АҚШ-тағы салыстырмалы сату жалпы тоқсан бойынша сәл төмендейді деп санайды. АҚШ-тан тыс нарықтарда басшылық бұған дейін Q2-ге қарағанда жылдамырақ өсімді күткен еді.
Бұл мақалада McDonald’s акциялары Q2 2026 қаржылық нәтижелерінен кейін талданып, компания бизнесінің негізгі көрсеткіштері мен келесі тоқсанға күтулер қарастырылады. Сондай-ақ MCD бойынша фундаменталды және техникалық талдау беріледі. Бұл 2026 жылдың екінші жартысына арналған McDonald’s акциялары болжамының негізін құрайды.
McDonald's Corporation туралы
McDonald's Corporation – әлемдегі ең ірі фастфуд мейрамханалар желісі, 1940 жылы Ричард және Морис Макдональд (McDonald Brothers) бауырлары тарапынан Калифорния, Сан-Бернардинода құрылған. 1955 жылы Рэй Крок (Raymond Kroc) компанияға қосылып, оны халықаралық франшизаға айналдырды. Компания 1965 жылдың 21 сәуірінде Нью-Йорк қор биржасына (NYSE: MCD) орналасты.
McDonald's бургерлерді, картоп фриін, сусындарды және басқа да фастфуд өнімдерін сатуға маманданған. Компания цифрлық қызметтерін және адалдық бағдарламаларын дамытып, мәзірін жергілікті нарықтарға бейімдеуде.
McDonald's сондай-ақ әлемдегі ең ірі жылжымайтын мүлік қоржындарының біріне иелік етеді. Пайданың едәуір бөлігі франчайзилерге ғимараттарды жалға беруден түседі, бұл оны тек мейрамхана бизнесі ғана емес, сонымен бірге коммерциялық жылжымайтын мүлік нарығында ірі ойыншыға айналдырады.
McDonald's Corporation негізгі қаржылық ағымдары
McDonald's бизнес-моделі ерекше: дәстүрлі мейрамхана индустриясы элементтерін франчайзингпен және жылжымайтын мүлікті басқарумен біріктіреді. Компанияның негізгі табыс ағындары төрт негізгі санатқа бөлінеді:
- Франчайзинг: McDonald's мейрамханаларының басым көпшілігі франшиза үлгісімен жұмыс істейді, мұнда компания серіктестеріне өзінің бренді, рецептілері, сапа стандарттары және басқа да корпоративтік нұсқауларын қолдану құқығын береді. Бұл сегменттегі табыс McDonald's мейрамханасын ашу үшін серіктестер төлейтін бастапқы франшиза жарнасынан және сатылымдардың тұрақты пайызынан қалыптасады
- Компанияға тиесілі мейрамханалар: бұл бизнес табысы өнімдер мен қызметтерді сатудан тікелей түседі, ал осы нүктелердің барлық операциялық шығындарын компания өзі көтереді
- Жылжымайтын мүліктен түсетін табыс: McDonald's мейрамхана ашуға арналған көптеген ғимараттарға иелік етеді. Жер иесі немесе жалға алушы ретінде ол франчайзилеріне жерді жалға беруден немесе қайта жалға беруден табыс табады. Кейбір жағдайларда McDonald's тек жерге иелік етеді, ал ғимараттарды серіктестер тұрғызады және иелік етеді. Бұл стратегия компанияға нақты мейрамханалардың табысына тәуелсіз, тұрақты және ұзақ мерзімді табыс алуға мүмкіндік береді
- Жеткізу тізбегі және логистика: McDonald's көбінесе франчайзилердің жеткізу және сатып алу тізбегін толық бақылайды, бұл өнімдер мен ингредиенттердегі үстеме бағалар арқылы қосымша табыс әкеледі
Бұл әртараптандырылған бизнес-модель компанияға ұзақ мерзімді өсімді қамтамасыз етуге және бір ғана табыс көзіне тәуелділікті азайтуға мүмкіндік береді. Тоқсандық табыс есептерінде McDonald's франчайзингтік және компанияға тиесілі мейрамханалар бойынша бөлек қаржылық деректер береді, ал басқа сегменттерден түскен табыс Other Revenues бағанында көрсетіледі.
McDonald's Corporation 2024 ж. 3-тоқсанының кіріс есебі
McDonald's 2024 жылдың 29 қазанында Q3 қаржылық нәтижелерін жариялады. Төменде 2023 жылдың сәйкес кезеңімен салыстыру көрсетілген (https://corporate.mcdonalds.com/corpmcd/investors/financial-information.html ):
- Түсім: 6.87 млрд USD (+3%)
- Таза табыс: 2.25 млрд USD (-3%)
- Акцияға шаққандағы табыс (EPS): 3.13 USD (-1%)
- Операциялық табыс: 3.18 млрд USD (-1%)
- Франчайзингтік мейрамханалардан түскен табыс: 4.09 млрд USD (+1%)
- Франчайзингтік мейрамханалардың жалдау шығындары: 646 млн USD (+3%)
- Компанияға тиесілі мейрамханалардан түскен табыс: 2.65 млрд USD (+4%)
- Компанияға тиесілі мейрамханалардың шығындары: 2.24 млрд USD (+5%)
- Басқа табыс: 124 млн USD (+39%)
Есеп бойынша пікірінде McDonald's басшылығы сақ тұтынушылық шығындар мен инфляциялық қысымның сатылымдарға әсер еткенін, жалпы нәтижелердің тұрақсыз болғанын атап өтті. АҚШ-та 0.3%-ға салыстырмалы сатылымдардың өсуі тіркелді, бұл тиімді акциялар мен мәзірді кеңейтудің арқасында болды. Алайда халықаралық нарықтарда тұтынушылық талғам өзгерістеріне байланысты төмендеу байқалды.
Q4 2024 болжамында басшылық нақты сандық көрсеткіштер бермеді, бірақ болашақ экономикалық жағдайға қатысты сақтық ұстанымын білдірді. Олар тұтынушылық шығындарға байланысты қиындықтардың жалғасатынын және валюта бағамындағы өзгерістердің, әсіресе дамушы нарықтарда, кері әсер етуі мүмкін екенін атап өтті. Осы қиындықтарға қарамастан, McDonald's басшылығы ұзақ мерзімді стратегиялық бастамаларға сенім білдірді, АҚШ-тағы E. coli оқиғасынан кейін тұтынушы сенімін қалпына келтіруге және жаңа клиенттер тарту үшін маркетингтік күш-жігерді күшейтуге басымдық берді.
McDonald's Corporation 2024 ж. 4-тоқсанының кіріс есебі
2025 жылдың 10 ақпанында McDonald's Q4 2024 есебін жариялады, мұнда түсім 2023 жылдың сәйкес кезеңімен салыстырғанда өзгеріссіз қалған. Негізгі қаржылық көрсеткіштері төмендегідей (https://corporate.mcdonalds.com/corpmcd/investors/financial-information.html ):
- Түсім: 6.39 млрд USD (өзгеріссіз)
- Таза табыс: 2.02 млрд USD (-1%)
- EPS: 2.8 USD (өзгеріссіз)
- Операциялық табыс: 2.86 млрд USD (+2%)
- Франчайзингтік мейрамханалардан түскен табыс: 3.96 млрд USD (+2%)
- Франчайзингтік мейрамханалардың жалдау шығындары: 635 млн USD (өзгеріссіз)
- Компанияға тиесілі мейрамханалардан түскен табыс: 2.31 млрд USD (-7%)
- Компанияға тиесілі мейрамханалардың шығындары: 1.98 млрд USD (-5%)
- Басқа табыс: 120 млн USD (+88%)
CEO Крис Кемпчинскидің айтуынша, McDonald's Q4 2024 кезеңінде сыртқы қиындықтарға тап болды, соның ішінде тұтынушылық шығындардың төмендеуі және өнімдердегі бактериялық ластану оқиғасы, бұл жалпы нәтижелерге кері әсер етті. Ол нәтижелердің жалпы алғанда жақсы болғанын, бірақ кейбір халықаралық нарықтар мен тұтынушылар ағынында күткен деңгейге жетпегенін атап өтті.
2025 жылға компания табыс өсіміне оптимистік қарайды. Басшылық операциялық маржаның 2024 жылы қол жеткізілген түзетілген 46.3%-дан асып, ортадан жоғары деңгейге дейін көтерілуін болжайды. 2025 жылы McDonald's бағаға сезімтал тұтынушыларды тарту үшін қолжетімді мәзір нұсқаларын кеңейтуге және кірістердің негізгі драйверіне айналған жаһандық цифрлық трансформацияны жалғастыруға баса назар аударады.
Q4 2024 кезеңіндегі түсім мен таза табыс өзгеріссіз қалғанына қарамастан, инвесторлар McDonald's-тың 2025 жылға арналған оптимистік болжамына оң әсер етті, нәтижесінде есеп жарияланғаннан кейін акция бағасы 4.7%-ға өсті.
McDonald's Corporation 2025 ж. 1-тоқсанының кіріс есебі
1 мамырда McDonald’s 31 наурызда аяқталған тоқсан бойынша Q1 2025 қаржылық нәтижелерін жариялады. Негізгі көрсеткіштер (https://corporate.mcdonalds.com/corpmcd/investors/financial-information.html ):
- Түсім: 5.96 млрд USD (–3%)
- Таза пайда: 1.87 млрд USD (–3%)
- Акцияға шаққандағы пайда: 2.60 USD (–2%)
- Операциялық пайда: 2.64 млрд USD (–3%)
- Франчайзинг мейрамханаларынан түсім: 3.66 млрд USD (–2%)
- Франчайзинг мейрамханаларының орынжай шығындары: 620 млн USD (–1%)
- Компанияға тиесілі мейрамханалардан түсім: 2.31 млрд USD (–7%)
- Компанияға тиесілі мейрамханалардың шығындары: 2.13 млрд USD (–9%)
- Басқа түсімдер: 162 млн USD (+78%)
Q1 2025 кезеңінде McDonald’s салыстырмалы сатуы АҚШ-та 3.6%-ға, әлем бойынша 1%-ға төмендеді. Негізгі мәселе клиенттер ағынының азаюы болды, өйткені табысы төмен және орташа тұтынушылар сыртта тамақтануды барған сайын қысқартты. Алайда жаһандық төмендеудің бір бөлігі 2024 жылмен салыстыруға байланысты болды, себебі сол тоқсанда бір күн артық болған. Таяу Шығыс пен Жапонияда сату өсті, бірақ бұл басқа нарықтардағы әлсіздікті өтеуге жеткіліксіз болды.
Сатудың төмендеуі рентабельділікке қысым жасады: операциялық пайда 3%-ға төмендеді, ал түзетілген акцияға шаққандағы пайда бір жыл бұрынғы 2.70 USD-пен салыстырғанда 2.67 USD болды. Q2 кезеңінде компания McValue қолжетімді ұсыныстары, жарнама және жаңа мәзір өнімдері есебінен клиенттер ағыны жақсарады деп күтті, бірақ тоқсанға сандық болжам бермеді. Жалпы 2025 жылға McDonald’s шамамен 2,200 мейрамхана ашуды және күрделі шығындарға 3.0–3.2 млрд USD жұмсауды жоспарлады. Келесі есептің негізгі сұрағы — осы шаралар клиенттерді қайтара ала ма және АҚШ-та салыстырмалы сату өсімін қалпына келтіре ме деген мәселе болды.
McDonald's Corporation 2025 ж. 2-тоқсанының қаржылық нәтижелері
6 тамызда McDonald’s 30 маусымда аяқталған тоқсан бойынша Q2 2025 қаржылық нәтижелерін жариялады. Негізгі көрсеткіштер (https://corporate.mcdonalds.com/corpmcd/investors/financial-information.html ):
- Түсім: 6.84 млрд USD (+5%)
- Таза пайда: 2.25 млрд USD (+11%)
- Акцияға шаққандағы пайда: 3.19 USD (+12%)
- Операциялық пайда: 3.23 млрд USD (+11%)
- Франчайзинг мейрамханаларынан түсім: 4.21 млрд USD (+7%)
- Франчайзинг мейрамханаларының орынжай шығындары: 654 млн USD (+4%)
- Компанияға тиесілі мейрамханалардан түсім: 2.46 млрд USD (0%)
- Компанияға тиесілі мейрамханалардың шығындары: 2.08 млрд USD (0%)
- Басқа түсімдер: 172 млн USD (+93%)
Q2 2025 кезеңінде McDonald’s жыл басындағы әлсіз нәтижелерден кейін қайтадан өсімге оралды. Жаһандық салыстырмалы сату Q2 2024-пен салыстырғанда 3.8%-ға өсті, ал Q1 кезеңінде жылдық есепте 1%-ға төмендеген еді. АҚШ-тағы көрсеткіштер де жақсарды: салыстырмалы сату өсімі Q1-дегі –3.6%-дан Q2-де +2.5%-ға дейін көтерілді. Түсім 5%-ға өсіп, 6.84 млрд USD-қа жетті, ал түзетілген акцияға шаққандағы пайда 7%-ға өсіп, 3.19 USD болды. Алайда АҚШ-тағы сату өсімі негізінен әр клиенттің орташа шығынының өсуі есебінен қамтамасыз етілді, сондықтан клиенттер ағынының қалпына келуі әлі де ашық мәселе болып қалды.
Қолжетімді ұсыныстар, жаңа өнімдер және жарнама клиенттерді тартуға көмектесті. Адалдық бағдарламасының мүшелеріне жүйелік сату Q1-дегі 8 млрд USD-тан 9 млрд USD-қа жетті. Басшылық жылдың екінші жартысында күштірек нәтижелер күтті, бірақ Q3 үшін сандық болжам берген жоқ. Келесі есепте АҚШ-тағы салыстырмалы сату өсуді жалғастыра ма және клиенттер ағыны арта ма деген сұрақтар басты назарда болды. Компанияның толық жылдық жоспары шамамен 2,200 мейрамхана ашуды және операциялық маржаны 40% диапазонының орта-жоғары бөлігінде ұстауды көздеді.
McDonald's Corporation компаниясының 2025 жылдың 3-тоқсанына арналған қаржылық нәтижелері
5 қарашада McDonald’s 30 қыркүйекте аяқталған тоқсан бойынша Q3 2025 қаржылық нәтижелерін жариялады. Негізгі көрсеткіштер (https://corporate.mcdonalds.com/corpmcd/investors/financial-information.html ):
- Түсім: 7.08 млрд USD (+3%)
- Таза пайда (non-GAAP): 2.31 млрд USD (–1%)
- Акцияға шаққандағы пайда (non-GAAP): 3.22 USD (0%)
- Операциялық пайда: 3.36 млрд USD (+5%)
- Франчайзинг мейрамханаларынан түсім: 4.36 млрд USD (+7%)
- Франчайзинг мейрамханаларының орынжай шығындары: 666 млн USD (+3%)
- Компанияға тиесілі мейрамханалардан түсім: 2.56 млрд USD (–3%)
- Компанияға тиесілі мейрамханалардың шығындары: 2.17 млрд USD (–3%)
- Басқа түсімдер: 151 млн USD (+22%)
Q3 2025 кезеңінде McDonald’s сату өсімін сақтап қалды, бірақ қарқын Q2-мен салыстырғанда сәл баяулады. Жаһандық салыстырмалы сату жылдық есепте 3.6%-ға өсті, ал алдыңғы тоқсанда 3.8% болған; АҚШ-тағы салыстырмалы сату 2.4%-ға өсті, бұрын 2.5% болған. Түсім 3%-ға өсіп, 7.08 млрд USD-қа жетті, ал түзетілген акцияға шаққандағы пайда бір жыл бұрынғы деңгейде — 3.22 USD болып қалды. Салыстыру үшін Q2 кезеңінде түзетілген акцияға шаққандағы пайда 7%-ға өскен еді. АҚШ-та сату тағы да негізінен әр клиенттің орташа шығынының өсуі есебінен қолдау тапты, сондықтан клиенттер ағынының қалпына келуі ашық мәселе болып қалды.
Қолжетімді тамақ ұсыныстары мен Snack Wrap-тың қайтарылуы сұранысты қолдады, бірақ табысы төмен тұтынушылар фаст-фуд мейрамханаларына сирек баруды жалғастырды. Q4 кезеңіне басшылық АҚШ-тағы салыстырмалы сату өсімі жаңа ұсыныстар және әлсіз Q4 2024 базасымен салыстыру есебінен жеделдейді деп күтті. Сонымен бірге компания франчайзилердің жеңілдіктерін қолдауға шамамен 75 млн USD жұмсауды жоспарлады. Келесі есеп McDonald’s көбірек клиент тарта ала ма және сату өсімін пайда өсіміне айналдыра ала ма, соны көрсетуі тиіс еді.
McDonald's Corporation Q4 2025 кіріс туралы есеп нәтижелері
11 ақпанда McDonald’s 31 желтоқсанда аяқталған тоқсан бойынша Q4 2025 қаржылық нәтижелерін жариялады. Негізгі көрсеткіштер (https://corporate.mcdonalds.com/corpmcd/investors/financial-information.html ):
- Түсім: 7.01 млрд USD (+10%)
- Таза пайда (non-GAAP): 2.23 млрд USD (+9%)
- Акцияға шаққандағы пайда (non-GAAP): 3.12 USD (+10%)
- Операциялық пайда: 3.16 млрд USD (+10%)
- Франчайзинг мейрамханаларынан түсім: 4.31 млрд USD (+9%)
- Франчайзинг мейрамханаларының орынжай шығындары: 678 млн USD (+7%)
- Компанияға тиесілі мейрамханалардан түсім: 2.54 млрд USD (+10%)
- Компанияға тиесілі мейрамханалардың шығындары: 2.16 млрд USD (+9%)
- Басқа түсімдер: 162 млн USD (+35%)
Q4 2025 кезеңінде McDonald’s өсімі жеделдеп, нарық күтулерінен асып түсті. Жаһандық салыстырмалы сату жылдық есепте 5.7%-ға өсті, Q3-де 3.6% болған, ал АҚШ-тағы салыстырмалы сату 2.4%-дан 6.8%-ға дейін көтерілді. Маңыздысы, АҚШ-тағы сату өсімі енді клиенттер ағынының артуымен де қолдау тапты, ал Q3-де негізгі драйвер әр клиенттің орташа шығыны болған. Түсім 10%-ға өсіп, 7.01 млрд USD-қа жетті, ал түзетілген акцияға шаққандағы пайда Q3-де өсім болмағаннан кейін жылдық есепте 10%-ға өсіп, 3.12 USD болды. Операциялық пайда 10%-ға, бір реттік шығындарды есептемегенде 13%-ға өсті.
Q1 2026 кезеңіне басшылық АҚШ-тағы салыстырмалы сату өсімі күшті Q4 қарқынынан баяулайды деп күтті, бірақ нақты көрсеткіш бермеді. Жалпы 2026 жылға компания шамамен 2,600 мейрамхана немесе жабылулардан кейін таза 2,100 мейрамхана ашуды, ал күрделі шығындарды 3.7–3.9 млрд USD деңгейінде жоспарлады. Кеңею ақша ағынын мұқият бақылауды талап етеді: 2025 жылы еркін ақша ағыны шамамен 7.2 млрд USD болды, бұл компания дивидендтер мен акцияларды кері сатып алу арқылы акционерлерге қайтарған 7.1 млрд USD-қа жуық. Ұзақ мерзімді қарыз 40.0 млрд USD-қа жетті. Келесі есеп инвестициялар өскен кезде клиенттер ағынының өсімі тұрақты бола ма, соны көрсетеді.
McDonald's Corporation 2026 жылғы Q1 қаржылық нәтижелері
7 мамырда McDonald’s 31 наурызда аяқталған тоқсан бойынша Q1 2026 қаржылық нәтижелерін жариялады. Негізгі көрсеткіштер (https://corporate.mcdonalds.com/corpmcd/investors/financial-information.html):
- Түсім: 6.52 млрд USD (+9%)
- Таза пайда (non-GAAP): 2.02 млрд USD (+5%)
- Акцияға шаққандағы пайда (non-GAAP): 2.83 USD (+6%)
- Операциялық пайда: 2.95 млрд USD (+12%)
- Франчайзинг мейрамханаларынан түсім: 4.01 млрд USD (+9%)
- Франчайзинг мейрамханаларының орынжай шығындары: 676 млн USD (+9%)
- Компанияға тиесілі мейрамханалардан түсім: 2.32 млрд USD (+9%)
- Компанияға тиесілі мейрамханалардың шығындары: 2.03 млрд USD (+9%)
- Басқа түсімдер: 193 млн USD (+19%)
Q1 2026 кезеңінде McDonald’s өсімді сақтап қалды, бірақ күшті Q4 2025-тен кейін қарқын баяулады. Жаһандық салыстырмалы сату жылдық есепте 3.8%-ға өсті, ал алдыңғы тоқсанда 5.7% болған; АҚШ-тағы салыстырмалы сату 6.8%-дан 3.9%-ға дейін баяулады. АҚШ-та сату негізінен әр клиенттің орташа шығынының артуымен қолдау тапты. Түсім 6.52 млрд USD-қа жетті, алайда түзетілген акцияға шаққандағы пайданың 6% өсімі ішінара валюта бағамдарының қозғалысына байланысты болды. Бұл әсерді есептемегенде өсім небәрі 1% болды. Сондықтан күшті қаржылық нәтижелер Q4-де байқалған клиенттер ағынының қалпына келуі тұрақты болғанын әлі растаған жоқ.
Есеп жарияланған кезде басшылық Q2-де салыстырмалы сату айтарлықтай баяулайды деп күтті. Сәуірде АҚШ-та да, International Operated Markets-та да салыстырмалы сату жылдық есепте сәл төмендеді. Компания тоқсанның әлсіз басталуын ішінара бір жыл бұрынғы табысты Minecraft акциясымен қиын салыстыруға байланыстырды. 2026 жылға жоспар өзгеріссіз қалды — шамамен 2,600 мейрамхана ашу және 3.7–3.9 млрд USD күрделі шығындар. Келесі есеп сату өсімі баяулаған кезде McDonald’s клиенттерді қайтара ала ма, соны көрсетеді.
McDonald's Corporation 2026 жылғы Q2 қаржылық нәтижелері
4 тамызда McDonald’s 30 маусымда аяқталған тоқсан бойынша Q2 2026 қаржылық нәтижелерін жариялады. Төменде Q2 2025-пен салыстырғандағы өзгерістер көрсетілген негізгі көрсеткіштер берілген (https://corporate.mcdonalds.com/corpmcd/investors/financial-information.html ):
- Түсім: 7.10 млрд USD (+4%)
- Таза пайда (non-GAAP): 2.40 млрд USD (+5%)
- Акцияға шаққандағы пайда (non-GAAP): 3.38 USD (+6%)
- Операциялық пайда: 3.34 млрд USD (+3%)
- Франчайзинг мейрамханаларынан түсім: 4.39 млрд USD (+4%)
- Франчайзинг мейрамханаларының орынжай шығындары: 680 млн USD (+4%)
- Компанияға тиесілі мейрамханалардан түсім: 2.53 млрд USD (+3%)
- Компанияға тиесілі мейрамханалардың шығындары: 2.14 млрд USD (+3%)
- Басқа түсімдер: 182 млн USD (+6%)
Күшті Q4 2025-тен кейін жаһандық салыстырмалы сатудың жылдық өсімі Q1 2026-де 5.7%-дан 3.8%-ға, ал Q2-де 1.3%-ға дейін баяулады. АҚШ-тағы үрдіс одан да әлсіз болды: осы үш тоқсанда өсім 6.8%-дан 3.9%-ға және кейін 0.8%-ға дейін төмендеді. Бұл көрсеткіштер әр тоқсанды бір жыл бұрынғы сәйкес кезеңмен салыстырады және тоқсаннан тоқсанға сату өзгерісін білдірмейді. Q2-де АҚШ мейрамханаларына клиенттердің келуі өткен жылдың осы тоқсанынан аз болды. Сондықтан Q4-де байқалған клиенттер ағынының қалпына келуі әлі тұрақты болмады.
Басшылық АҚШ-тағы әлсіздікті тұтынушылардың сақ мінез-құлқымен және компанияның өз орындауымен түсіндірді. Бағасы 3 USD-тан төмен өнімдерден тұратын жаңа мәзір күтілгеннен аз қосымша клиент тартты. Сонымен бірге McDonald’s цифрлық акцияларды қысқартып, тұрақты клиенттер арасында танымал болған Buy One, Add One for 1 USD ұсынысын тоқтатты. Компания құндылық ұсыныстарындағы кемшіліктер клиенттер ағынының күтілімнен төмен болуының шамамен үштен екі бөлігін түсіндіреді деп есептейді. Қосымша қысым күрделі өнім шығарылымдары салдарынан қызмет көрсетудің баяулауынан және күтілгеннен әлсіз FIFA жарнама науқанынан болды.
АҚШ-тан тыс жерлерде де өсім баяулады, дегенмен екі халықаралық сегмент те оң серпінді сақтады. International Operated Markets-тағы салыстырмалы сату Q1-дегі 3.9% өсімнен кейін 1.5%-ға артты. Германия, Австралия және Ұлыбритания қолдау көрсетті, ал Франция әлсіз болып қалды. International Developmental Licensed Markets-та салыстырмалы сату Q1-дегі 3.4% өсімнен кейін 1.9%-ға артты.
McDonald’s-тың франчайзинг моделі компанияның қаржылық тұрақтылығын қолдауды жалғастыруда. Франчайзинг мейрамханаларынан түсім 4%-ға өсті, ал орынжай шығындарынан кейінгі сегмент пайдасы да 4%-ға өсіп, 3.71 млрд USD-қа жетті. Алайда АҚШ-тағы компанияға тиесілі мейрамханалардың пайдасы шығын қысымы аясында 6%-ға төмендеп, 91 млн USD болды. Әкімшілік шығындар 17%-ға өсті. Нәтижесінде түзетілген операциялық пайда, түзетілген акцияға шаққандағы пайда 6%-ға өскеніне қарамастан, небәрі 4%-ға артты. Мейрамхана сатуларынан түскен жоғарырақ пайда да операциялық нәтижені қолдады, сондықтан акцияға шаққандағы пайда өсімі өздігінен негізгі сұраныстың толық көрінісін бермейді.
2026 жылғы Q3 болжамы 23 қыркүйектегі инвесторлар кездесуінен кейін нашарлады. CFO айтуынша, АҚШ-тағы салыстырмалы сату шілде мен тамызда сәл теріс болған. Компания қыркүйекте өсім күтеді, бірақ бүкіл тоқсан бойынша аздаған төмендеуді болжайды. Бұл әлсіз Q2-ден кейінгі сұраныстың қалпына келуі ұзағырақ уақыт алатыны туралы алаңдаушылықты күшейтеді. Сонымен қатар McDonald’s 2026 жылы шамамен 2,600 мейрамхана ашу және 3.7–3.9 млрд USD инвестициялау жоспарын сақтап отыр. 50,000 мейрамханаға жету мақсаты 2028 жылға шегерілді. 8.5 млрд USD көлеміндегі жаңа франчайзи қолдау бағдарламасы 2036 жылға дейін жалғасады, ал компания 2030 жылға қарай операциялық маржаны 50%-дан жоғары көтеруді көздейді. Сондықтан алдағы есептердегі жақсарудың негізгі белгісі АҚШ-та клиенттер ағыны мен салыстырмалы сатудың қайтадан өсуге оралуы болады.
MCD фундаменталды талдауы және McDonald’s акцияларының негізгі драйверлері
2026 жылы McDonald’s инвестициялық тартымдылығы көп жағдайда компанияның қолданыстағы мейрамханаларда сату өсімін сақтай алуына, тиімділікті төмендетпей желісін кеңейтуіне және бұл өсімді пайда мен еркін ақша ағынына айналдыруына байланысты. Компания перспективаларын бағалау үшін төрт негізгі көрсеткішті пайдалануға болады:
- Салыстырмалы сату өсімі
- Жүйелік сату өсімі
- Операциялық маржа
- Еркін ақша ағыны
Салыстырмалы сату өсімі ұзақ уақыт жұмыс істеп тұрған мейрамханалардағы сату динамикасын өлшейді және сондықтан McDonald’s-қа органикалық сұраныстың ең жақсы көрсеткіштерінің бірі болып табылады. Инвесторлар үшін АҚШ-тағы көрсеткіштер әсіресе маңызды, өйткені бұл компанияның ең ірі әрі ең табысты нарығы. Салыстырмалы сату өсімінің жеделдеуі клиенттер ағынының артуын, әр клиенттің орташа шығынының өсуін немесе екеуін де білдіреді. Әсіресе АҚШ-та ұзаққа созылған баяулау тұтынушылық сұраныстың әлсіреуінің ерте белгісі болуы мүмкін.
Жүйелік сату өсімі McDonald’s-тың бүкіл жүйесіндегі сату өзгерістерін тұрақты валюта бағамдарында, жаңа мейрамхана ашылуларының әсерін қоса есептегенде көрсетеді. Бұл көрсеткіш жүйелік өсімді кеңірек бағалайды. Салыстырмалы сату өсімі орташа болса да, компания мейрамхана желісін кеңейту арқылы жүйелік өсімді жоғары деңгейде ұстай алады. Жүйелік сату өсімінің тұрақты төмендеуі органикалық өсім де, жаңа мейрамхана ашылулары да бұрынғы өсу қарқынын сақтамай отырғанын білдіреді.
Операциялық маржа McDonald’s-тың түсімді операциялық пайдаға қаншалықты тиімді айналдыратынын көрсетеді. Франчайзинг мейрамханаларының үлесі жоғары болғандықтан, компанияның бизнес-моделі жоғары рентабельділікті сақтауы тиіс, сондықтан тұрақты немесе өсетін маржа өсім сапасын растайды. Егер сату өсе беріп, операциялық маржа төмендей бастаса, бұл шығындардың өсуін, франчайзилерге қысымды немесе бизнес құрылымының нашарлауын көрсетуі мүмкін.
Еркін ақша ағыны McDonald’s-тың күрделі шығындардан кейін қанша ақша ағынын қалыптастыратынын көрсетеді. Бұл ақша ағыны компанияға дивиденд төлеуге, акцияларды кері сатып алуға, қарызды азайтуға және желіні әрі қарай кеңейтуді қаржыландыруға мүмкіндік береді. McDonald’s сияқты жетілген компания үшін тұрақты FCF әсіресе маңызды, өйткені ол сату мен пайда өсімінің нақты ақша ағынына айналып жатқанын растайды.
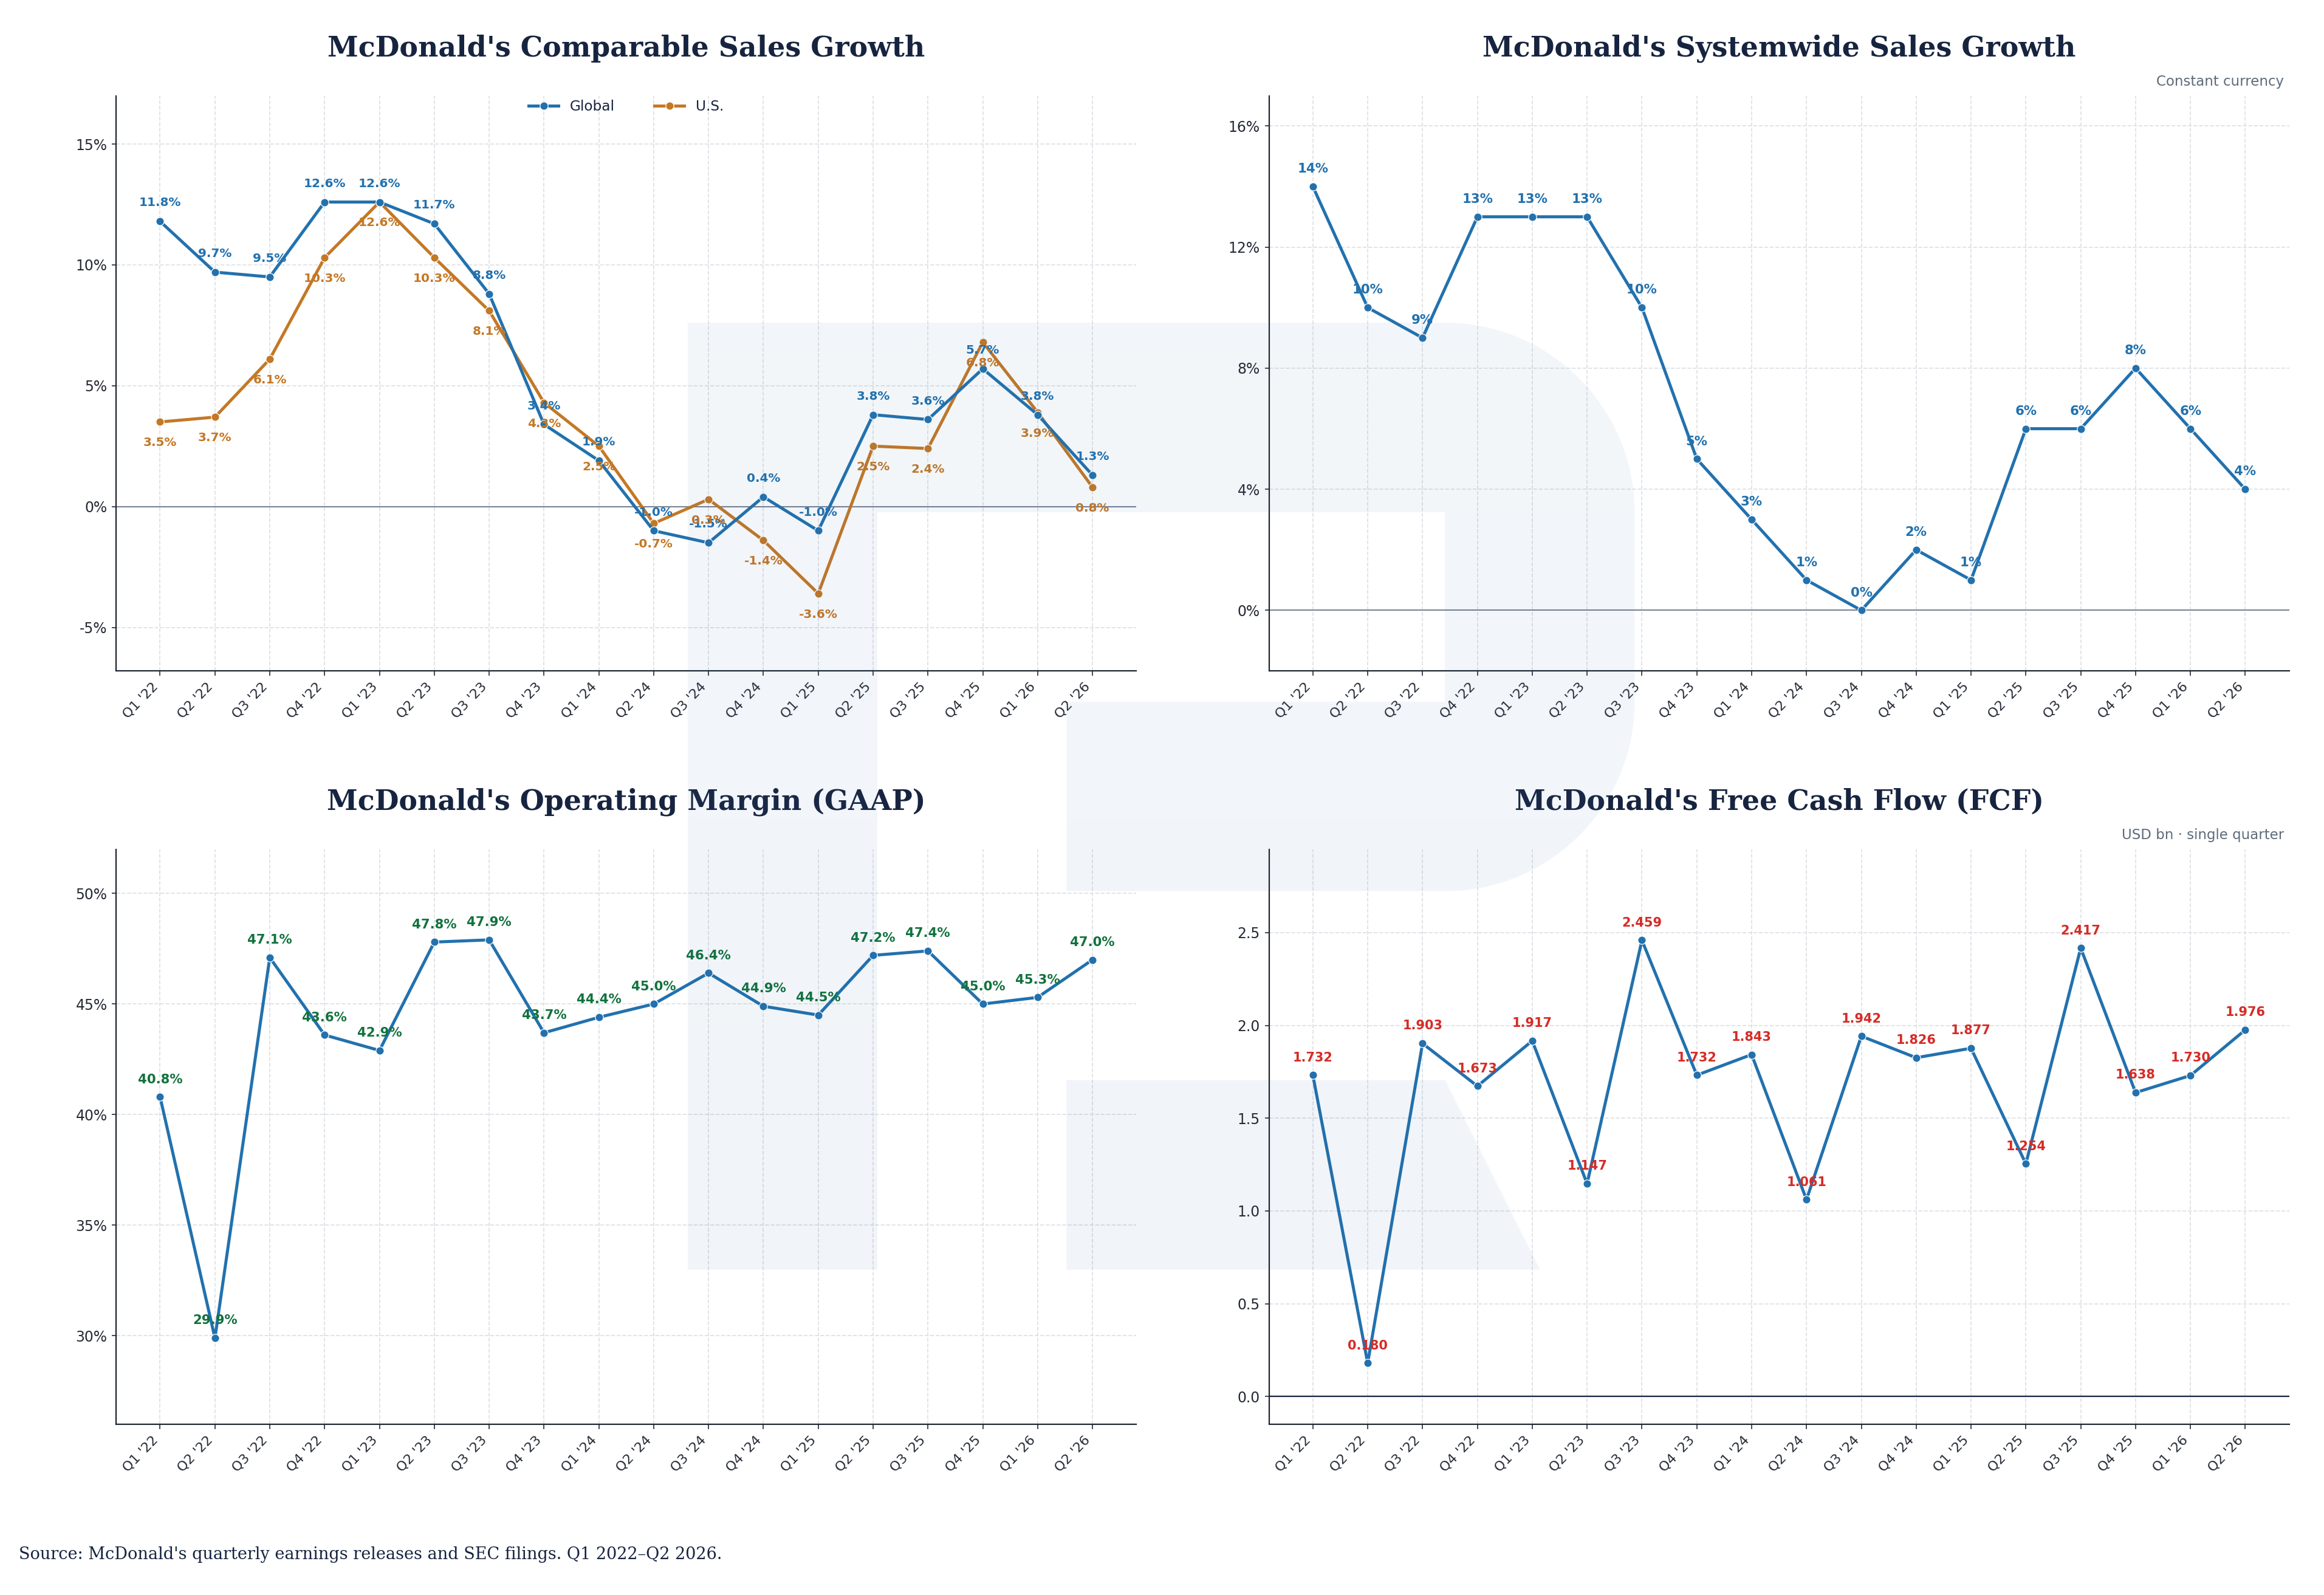
Төрт көрсеткіш McDonald’s жоғары рентабельділікті сақтап отырғанын, бірақ қолданыстағы мейрамханалардағы сұраныс әлсіреп жатқанын көрсетеді. Q2-де салыстырмалы сату әлем бойынша 1.3%-ға, АҚШ-та небәрі 0.8%-ға өсті. Жүйелік сату 4%-ға өсті, оған жаңа мейрамхана ашылулары ішінара қолдау көрсетті. Сонымен қатар АҚШ мейрамханаларына клиенттердің келуі өткен жылдың осы кезеңімен салыстырғанда азайды. Басшылық Q3-де АҚШ-тағы салыстырмалы сату төмендейді деп күтеді.
Компанияның қаржылық жағдайы әзірге тұрақты. McDonald’s жоғары рентабельділігін сақтап отыр, ал жылдың бірінші жартысындағы еркін ақша ағыны бір жыл бұрынғы 3.13 млрд USD-пен салыстырғанда 3.71 млрд USD-қа жетті. Алайда ақша ағынының жақсаруының бір бөлігі айналым капиталының өзгерістеріне байланысты болды, сондықтан бұл үрдіс алдағы тоқсандарда сақтала ма, соны бақылау маңызды. Бұған қоса жарияланған NEXT бағдарламасы 2036 жылға дейін франчайзилерге 8.5 млрд USD қолдауды, соның ішінде жалдау жеңілдіктері мен күрделі шығындарға жарналарды қарастырады. Сондықтан келесі есептерде осы қосымша шығындардың еркін ақша ағынына қалай әсер ететінін бақылау маңызды болады.
McDonald’s акциялары 2026 жылдың басынан бері төмендеп келеді, ал басшылықтың соңғы пікірлерінен кейін төмендеу жеделдеді. Инвесторлар АҚШ мейрамханаларында клиенттер ағыны азайып жатқанына және компания Q3-де салыстырмалы сату төмендейді деп күтетініне алаңдаулы. Жаңа мейрамхана ашылулары мен жоғары рентабельділік әзірге бұл көріністі өзгерткен жоқ. MCD болжамы жақсаруы үшін клиенттер қайта орала ма және мейрамханаларды жаңартуға жұмсалған шығындардан кейін компанияда қанша ақша қалатынын көру маңызды болады.
McDonald’s акциялары бойынша сарапшылардың 2026 жылға болжамдары
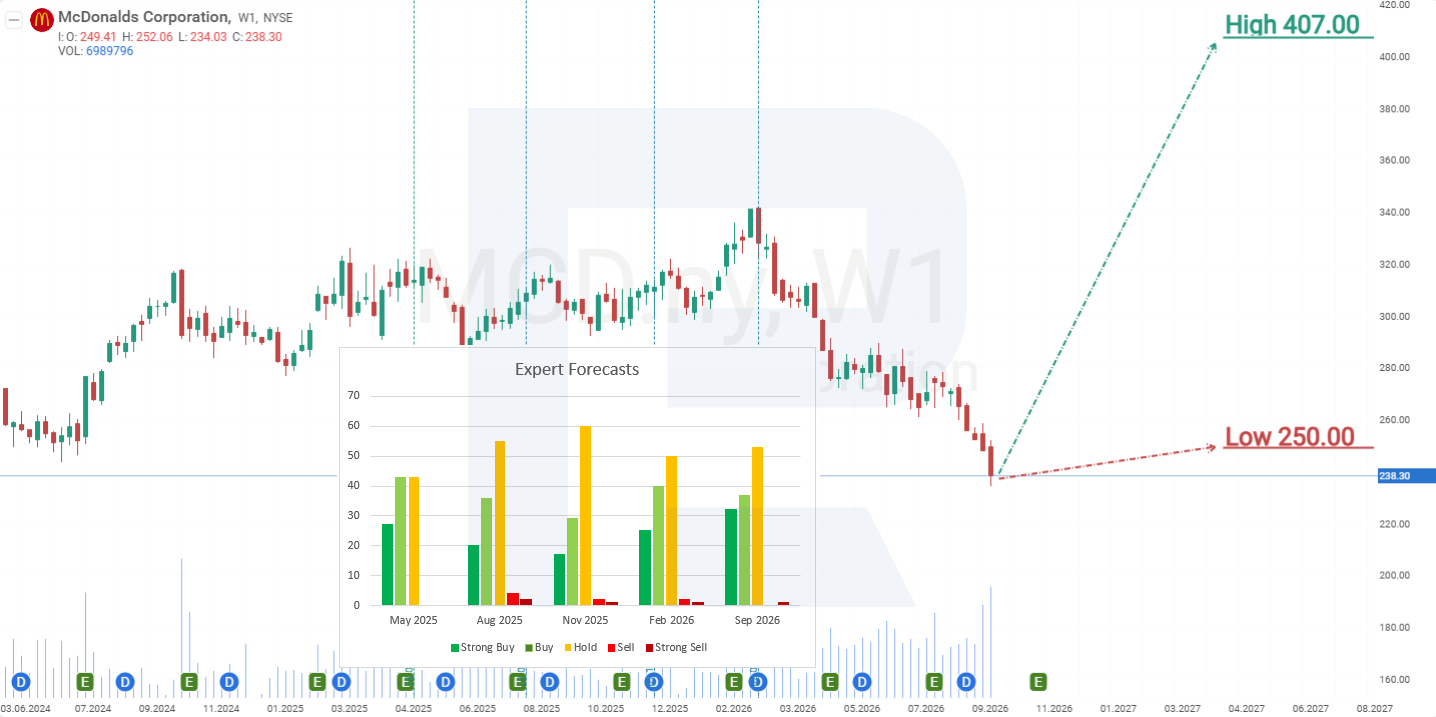
- Barchart : 36 сарапшының 17-сі McDonald’s акцияларын Күшті сатып алу, 2-еуі Орташа сатып алу және 17-сі Ұстау деп бағалады. Ең жоғары мақсатты баға — 390 USD, ең төмені — 268 USD.
- MarketBeat : 28 сарапшының 17-сі акцияларды Сатып алу, 11-і Ұстау деп бағалады. Ең жоғары мақсатты баға — 390 USD, ең төмені — 282 USD.
- TipRanks : 25 сарапшының 14-і акцияларды Сатып алу, 11-і Ұстау деп бағалады. Ең жоғары мақсатты баға — 390 USD, ең төмені — 280 USD.
- Stock Analysis : 34 сарапшының 15-і акцияларды Күшті сатып алу, 4-еуі Сатып алу, 14-і Ұстау және 1-еуі Күшті сату деп бағалады. Ең жоғары мақсатты баға — 407 USD, ең төмені — 250 USD.
McDonald’s акциялары бойынша сарапшылар болжамдары негізінен оң болып қала береді. Қазіргі болжамдардың маңызды ерекшелігі — негізгі платформалардағы ең төмен мақсатты бағалардың өзі 239 USD болатын ағымдағы акция бағасынан жоғары. Ең төмен мақсаттар 250–282 USD, ал ең жоғарылары 390–407 USD аралығында. Бұл сарапшылардың MCD-ның қазіргі төмендеуін компанияның ұзақ мерзімді бизнес перспективалары айтарлықтай нашарлағанының белгісі емес, акция бағасына уақытша қысым ретінде қарайтынын көрсетеді.
MCD техникалық талдауы және McDonald’s акцияларының 2026 жылға болжамы
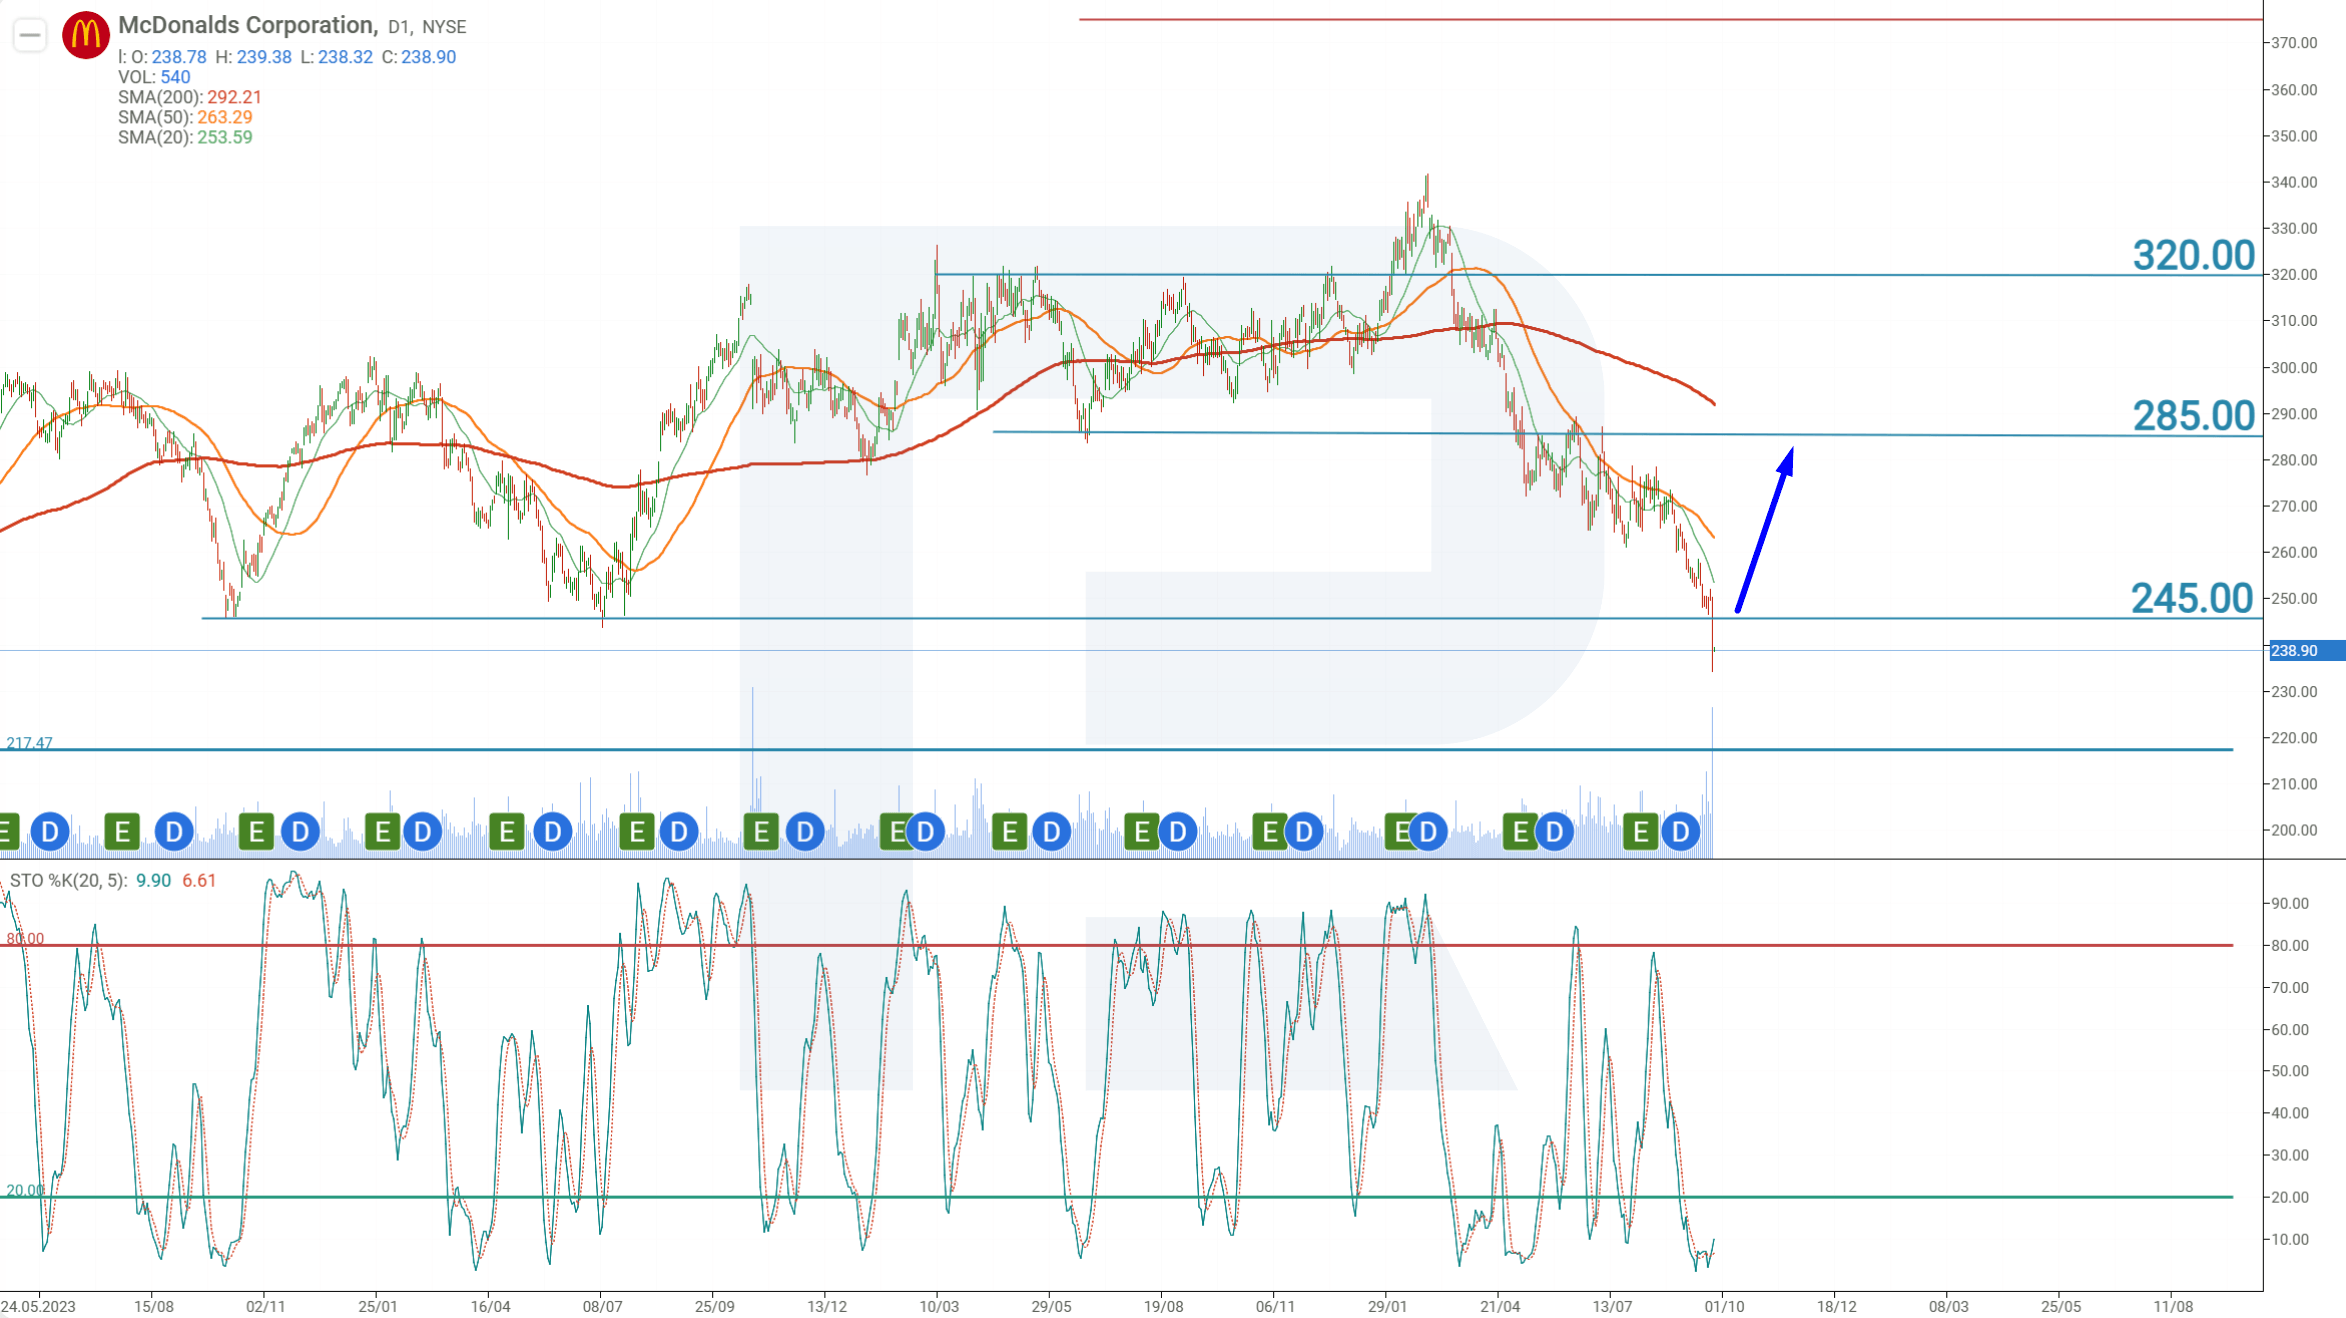
Материал дайындалған сәтте MCD акциялары 239 USD деңгейінде саудалануда.
Күндік графикте McDonald’s акциялары 200 кезеңдік Жылжымалы орташадан төмен саудалануда, бұл төмендеу трендінің әлі де басым екенін көрсетеді. Stochastic осцилляторы терең артық сатылу аймағында орналасқан. Бұл MCD акцияларында жоғары қарай түзету қозғалысына мүмкіндік береді.
Басшылықтың жалпы Q3 бойынша салыстырмалы сату төмендеуі мүмкін деген пікірлерінен кейін нарық қатысушылары теріс сценарийді акция бағасына қазірдің өзінде енгізіп жатыр. Мұндай жағдайда бұрылу нүктесін іздеп «құлап келе жатқан пышақты ұстауға» тырысу тым қауіпті. Алайда артық сатылу жағдайын ескерсек, акцияны қазіргі деңгейлерде сату да орынды емес.
Сондықтан сақтықты тәсіл — ең жақын 245 USD қарсылық деңгейінен жоғары шығуды және бағаның осы деңгейден жоғары орнығуын күту. McDonald’s-тың тұрақты бизнес-моделі, франчайзингтен түсетін тұрақты түсім ағыны және күшті фундаменталды көрсеткіштері акцияны ұзаққа созылған құлдыраудан қорғайды. Қазіргі акция бағасы тіпті сарапшылардың ең пессимистік мақсатты бағаларынан да төмен екенін ескерсек, ірі капиталдың акцияға қайта оралуы уақыт мәселесі ғана.
Сондықтан MCD акциялары бойынша сауда идеясы 246 USD деңгейінде Buy Stop ордерін орналастыруды көздейді. Take Profit 285 USD қарсылықтан сәл төмен — 280 USD деңгейінде, ал Stop Loss 234 USD деңгейінде белгіленеді.
Buy Stop – 246.00
Take Profit – 280.00
Stop Loss – 234.00
Позицияны басқару ережесі. Баға болжам бағыты бойынша жалпы мақсат қашықтығының 70%-ын өткеннен кейін Stop Loss кіру деңгейіне ауыстырылады. Содан кейін қорғаныс ордері бағадан 10% қашықтықты сақтай отырып ілестіріледі. Бұл позиция Take Profit немесе Stop Loss бойынша жабылғанға дейін, қай деңгейге бірінші жетсе, жалғасады.
McDonald's Corporation акцияларына инвестиция салудың тәуекелдері
McDonald's Corporation акцияларына инвестиция жасағанда, компания 2025 жылы тап болуы мүмкін тәуекелдерді ескеру қажет. Негізгі тәуекелдер мыналар:
- Азық-түлік қауіпсіздігі мәселелері: 2024 жылдың қазан айында McDonald's өнімдерінде E. coli анықталуы Q4 кезеңінде түсімді 0.3%-ға төмендетіп, тұтынушылар сеніміне әсер етті. FDA қазіргі уақытта McDonald's өнімдерінде тағамдық қауіпсіздік мәселелері жоқ екенін растағанымен, бұл оқиға тағам арқылы тарайтын ауруларға байланысты тәуекелдерді айқын көрсетті, ол сатылымдарға да, бренд беделіне де әсер етеді
- Бәсекелестіктің күшеюі және тұтынушылық талғамның өзгеруі: бәсекелестер санының артуымен және тұтынушылардың салауатты тағамға бет бұруымен, McDonald's тұтынушылардың өзгермелі күтулеріне жауап беру үшін тауық етінен жасалған мәзірді кеңейтуді, оның ішінде Snack Wrap сияқты танымал өнімдерді қайтаруды жоспарлап отыр
- Операциялық қиындықтар: Snack Wrap мәзірге енгізілуі АҚШ-тағы сатылымды арттыруға бағытталғанымен, оның дайындалу уақытының ұзақтығына байланысты операциялық мәселелер тудыруы мүмкін, бұл қызмет көрсету жылдамдығына және жалпы тұтынушы қанағаттануына кері әсер етуі ықтимал
- Экономикалық факторлар: инфляция тұтынушылық шығындарға қысымды жалғастырып отыр. CEO Крис Кемпчински 2025 жылдың күрделі болатынын болжайды және төмен табысты клиенттердің қаржылық қиындықтарға тап болып, сыртта тамақтану шығындарын қысқартатынын атап өтеді
Ескерту: Бұл мақала AI құралдарының көмегімен аударылды. Түпнұсқа ағылшын мәтінінің мағынасы сақталуына назар аударылғанымен, кейбір дәлсіздіктер немесе түсіп қалған жерлер болуы мүмкін; күмән туған жағдайда бастапқы материалға жүгініңіз.
Қаржы нарықтары бойынша болжамдар олардың авторларының жеке пікірі болып табылады. Ағымдағы талдау сауда жасау бойынша нұсқаулық емес. RoboForex компаниясы ұсынылған шолулардағы сауда ұсыныстарын пайдалану кезінде туындауы мүмкін жұмыс нәтижелеріне жауапты емес.