
Intel акцияларының болжамы: INTC акциялары 80 USD маңындағы консолидациядан кейін өсу трендін қайта жалғастыруы мүмкін
Intel-дің Q2 2026 нәтижелері бизнестің, әсіресе Data Center and AI және Intel Foundry сегменттеріндегі қалпына келуі жеделдегенін көрсетті. INTC акциялары бойынша болжам 80 USD маңында консолидацияны, кейін 120 USD деңгейіне дейін өсуді көздейді.
Intel Corporation (NASDAQ: INTC) компаниясы Q2 2026 нәтижелерін жариялады, олар нарық күтулерінен де, Q1 нәтижелерінен кейін берілген компания болжамынан да айтарлықтай күшті болды. Компания түсім мен бір акцияға пайда бойынша өз болжамдарынан асты, ал нәтижелердің жақсаруына ең үлкен үлесті Data Center and AI және Intel Foundry сегменттері қосты.
Intel-дің Q3 болжамы да алдыңғы болжамнан күшті көрінеді. Компания жоғары түсім, non-GAAP жалпы маржаның жақсаруы және бір акцияға пайданың өсуін күтеді. Бұл дата-орталықтар нарығындағы сұраныстың сақталуын, маржаның жақсаруын және операциялық нәтижелердің тұрақтылығын көрсетеді.
Инвесторлардың реакциясы аралас болды. Есеп жарияланғаннан кейін Intel акциялары постмаркетте 4%-дан астам өсті, өйткені түсім, пайда және болжам күтулерден асты. Алайда келесі сауда сессиясында акциялар шамамен 8%-ға төмендеді. Төмендеу акциялардың күшті өсуінен кейін пайда фиксациясына, GAAP шығындарының сақталуына және 2026 жылға арналған капиталдық шығындар болжамының 20 млрд USD-дан жоғары деңгейге көтерілуіне байланысты болды. Нарық Intel-дің қалпына келуі елеулі инвестиция талап етеді және еркін ақша ағынына қысым түсіруі мүмкін деп бағалады.
Бұл мақалада Intel Corporation қарастырылады, Intel қаржылық нәтижелеріне фундаменталды талдау жасалады, INTC акцияларының динамикасына техникалық талдау беріледі және Intel акцияларының 2026 жылға болжамы ұсынылады.
Intel Corporation туралы
Intel Corporation — АҚШ-тың технологиялық компаниясы, ол микропроцессорлар, чипсеттер, GPU, жүйе-чипте (SoC), желілік контроллерлер, модемдер, флэш-жад, Wi-Fi және Bluetooth чипсеттері, сондай-ақ көліктерді автоматтандыруға арналған сенсорларды әзірлеу және өндірумен маманданған. 1968 жылы Гордон Мур және Роберт Нойс негізін қалаған Intel 1971 жылы әлемдегі алғашқы микропроцессорды таныстырып, болашақ табысының негізін қалады.
Сол жылы Intel NASDAQ-та INTC тикерімен алғашқы жария орналастыруды (IPO) өткізді, осылайша өсіп келе жатқан технология секторындағы алғашқы компаниялардың біріне айналды.
Intel Corporation-ның 2024 жылғы Q3 есебі
Intel 2024 жылдың үшінші тоқсанына арналған есебін 31 қазанда жариялады, негізгі қаржылық индикаторлар төмендегідей (https://www.intc.com/financial-info):
- Табыс: 13.300 млрд USD (-6%)
- Таза пайда (зиян): 2.000 млрд USD, 2023 жылғы Q3-тегі 1.700 млрд USD-ға қарсы
- Акцияға пайда (зиян): 0,46 USD, 2023 жылғы Q3-тегі 0,41 USD-ға қарсы
- Жалпы маржа: 18,0% (-2.780 базистік пункт)
Сегменттер бойынша табыс:
- Client Computing Group: 7.300 млрд USD (-7%)
- Data Center and AI: 3.300 млрд USD (+9%)
- Network and Edge: 1.500 млрд USD (+4%)
- Intel Foundry: 4.400 млрд USD (-8%)
- Басқалары: 1.000 млрд USD (-28%)
Пікірінде CEO Пэт Гелсингер рентабельділік 2024 жылғы Q2-де алдын ала күтілген шығындармен қысымға түскенін атап өтті. Дегенмен, нәтижелер болжамдардан асты. Q3 ішінде шығындарды қысқарту, операциялық тиімділікті арттыру және бәсекеге қабілеттілікті жақсарту бойынша маңызды шаралар жүзеге асырылды. Сондай-ақ жұмыскерлерді қысқарту жоспарының едәуір бөлігі орындалды, ол 2024 жылдың соңына дейін штаттың қосымша 15%-ын қысқартуды көздейді.
Сонымен қатар, нәтижелер COVID кезеңіндегі ескірген өнімдердің амортизациясымен әсерленді, оларды қазіргі шешімдерге енді енгізу мүмкін емес.
Басшылық 2024 жылғы Q4 үшін оптимистік көзқарас танытты: табыс 13.300–14.300 млрд USD аралығында және түзетілген BPA 0,12 USD болады деп болжанды, бұл рентабельділікке қайта оралу мүмкіндігін күшейтті.
Зияндарға қарамастан, Intel акционерлерін Q3 ішінде акцияға 0,12 USD дивидендпен марапаттауды жалғастырды.
Intel Corporation-ның 2024 жылғы Q4 есебі
30 қаңтарда Intel 2024 жылғы Q4 есебін жариялады, негізгі деректер төмендегідей (https://www.intc.com/financial-info):
- Табыс: 14.300 млрд USD (-7%)
- Таза пайда (зиян): -126 млн USD, 2023 жылғы Q4-тегі +2.700 млн USD-ға қарсы
- BPA: -0,03 USD, 2023 жылғы Q4-тегі +0,63 USD-ға қарсы
- Жалпы маржа: 32,9% (-650 б.п.)
Сегменттер бойынша табыс:
- Client Computing Group: 8.000 млрд USD (-9%)
- Data Center and AI: 3.400 млрд USD (-3%)
- Network and Edge: 1.600 млрд USD (+10%)
- Intel Foundry: 4.500 млрд USD (-13%)
- Басқалары: 1.000 млрд USD (-20%)
2025 жылғы Q1 үшін Intel 11.700–12.700 млрд USD табыс және акцияға дейін -0,27 USD дейінгі зиян болжайды. Күтілетін жалпы маржа 36%, 2024 жылғы Q1-дегі 51%-ға қарсы.
Бұл тоқсан Пэт Гелсингер кеткеннен кейін Дэвид Зинснер мен Мишель Джонстон Холтхаустың уақытша қоспрезиденттігі аясындағы алғашқы кезең болды. Холтхаус нәтижелердің болжамдардан асқанын және шығындарды қысқарту жоспарындағы ілгерілеуді атап өтті. Зинснер тиімділіктің, капиталға қайтарымның және жалпы рентабельділіктің жақсарғанын айтты.
Intel, Intel Foundry-ды тәуелсіз еншілес ұйымға айналдыруды ілгерілетуде. 2025 жылғы Q1-де бұл бөлімше табыстарының алдыңғы тоқсанмен салыстырғанда тұрақты қалуы күтіледі.
Оң жайттарға қарамастан, нарық табыстың төмендеуі туралы болжамға теріс реакция танытты.
Intel Corporation-ның 2025 жылғы Q1 есебі
25 сәуірде Intel 29 наурызда аяқталған тоқсан бойынша Q1 2025 қаржылық нәтижелерін жариялады. Негізгі көрсеткіштер 2024 жылдың сәйкес кезеңімен салыстырғанда төмендегідей (https://www.intc.com/financial-info):
- Түсім: 12.7 млрд USD (0%)
- Таза пайда (шығын): 887 млн USD, Q1 2024-тегі 437 млн USD шығынмен салыстырғанда
- Бір акцияға шығын: 0.13 USD, Q1 2024-тегі 0.09 USD шығынмен салыстырғанда
- Жалпы маржа: 39.2% (–590 базистік пункт)
Сегменттер бойынша түсім:
- Client Computing Group: 7.6 млрд USD (–8%)
- Data Centre and AI: 4.1 млрд USD (+8%)
- Intel Foundry: 4.7 млрд USD (+3%)
- All other: 0.9 млрд USD (+47%)
Intel-дің Q1 2025 нәтижелері аралас болды. Компания түсім бойынша күтулерден асты, бірақ 821 млн USD таза шығын көрсетті, бұл қатарынан төртінші тоқсандық шығын болды.
Q2 2025 бойынша компания болжамы да сақтық танытты. Intel 11.2–12.4 млрд USD түсім және бір акцияға 0.32 USD-ға дейін шығын күтті, бұл Уолл-стрит күтулерінен төмен болды. Қаржы директоры David Zinsner сақ болжамды макроэкономикалық белгісіздікпен, сауда шиеленісімен және жаңа тарифтер тәуекелімен байланыстырды.
Lip-Bu Tan басшылығымен Intel бизнесті қайта құрылымдауды бастады. Компания басқару деңгейлерін қысқартты, шығындарды бақылауды күшейтті және операциялық шығындарды 2025 жылы 17 млрд USD-ға, ал 2026 жылы 16 млрд USD-ға дейін төмендетуді жоспарлады.
Сонымен қатар, компания AI сегментінде әлсіз позициясын сақтады. Gaudi жеделдеткіштері күтулерді ақтамады, Falcon Shores жоспарлары қысқартылды, ал NVIDIA мен AMD AI-чиптер нарығындағы көшбасшылығын сақтап қалды.
Intel Corporation-ның 2025 жылғы Q2 нәтижелері
24 шілдеде Intel 28 маусымда аяқталған тоқсан бойынша Q2 2025 қаржылық нәтижелерін жариялады. Негізгі көрсеткіштер 2024 жылдың сәйкес кезеңімен салыстырғанда төмендегідей (https://www.intc.com/financial-info):
- Түсім: 12.86 млрд USD (0%)
- Таза шығын: 400 млн USD, Q2 2024-тегі 100 млн USD пайдамен салыстырғанда
- Бір акцияға шығын: 0.10 USD, Q2 2024-тегі 0.02 USD пайдамен салыстырғанда
- Жалпы маржа: 29.7% (–900 базистік пункт)
Сегменттер бойынша түсім:
- Client Computing Group: 7.9 млрд USD (–3%)
- Data Center and AI: 3.9 млрд USD (+4%)
- Intel Foundry: 4.4 млрд USD (+3%)
- All other: 1.1 млрд USD (+20%)
Q2 2025 кезеңінде Intel 12.9 млрд USD түсім көрсетті, бұл бір жыл бұрынғы деңгейге жуық және талдаушылар күтулерінен жоғары болды. Алайда компания 400 млн USD non-GAAP түзетілген шығын немесе бір акцияға 0.10 USD шығын тіркеді. Негізгі қысым біржолғы шығындардан келді: 1.9 млрд USD қайта құрылымдау шығындары, 800 млн USD активтердің құнсыздануы және қосымша 200 млн USD шығын.
Q3 2025 үшін Intel 12.6–13.6 млрд USD түсім, шамамен 36% non-GAAP жалпы маржа және нөлге жуық бір акцияға пайда күтті. GAAP бойынша компания бір акцияға 0.24 USD шығын болжайды. Бұл табыстылыққа қысымның сақталатынын, бірақ шығындарды бақылау және негізгі өнімдерге назар аудару арқылы бизнесті тұрақтандыруға әрекет жасалып жатқанын көрсетті.
Негізгі мәселелер табыстылыққа қысым және Foundry бизнесінің баяу дамуы болды. Q2-де Foundry түсімі шамамен 4.3 млрд USD болды, бірақ оның басым бөлігі Intel-дің өз тапсырыстарынан қалыптасты. Сыртқы клиенттерден түсім небәрі 22 млн USD-ға жетті, бұл Intel Foundry Services (IFS) бизнесінің TSMC және Samsung-пен бәсекелес ретіндегі дамуының ерте кезеңде екенін көрсетті.
Сонымен бірге компанияда өсу мүмкіндіктері сақталды. Data Center and AI түсімі 4%-ға, IFS түсімі 3%-ға, ал Mobileye және басқа нишалық бизнестер 20%-ға өсті. Lip-Bu Tan басшылығымен компания шығындарды қысқартуды, капиталдық шығындарды қайта қарауды және AI-процессорлар мен Intel 18A технологиясына, соның ішінде Panther Lake және Clearwater Forest жобаларына назар аударуды жалғастырды.
Intel Corporation-ның 2025 жылғы Q3 нәтижелері
23 қазанда Intel 27 қыркүйекте аяқталған тоқсан бойынша Q3 2025 қаржылық нәтижелерін жариялады. Негізгі көрсеткіштер 2024 жылдың сәйкес кезеңімен салыстырғанда төмендегідей (https://www.intc.com/financial-info):
- Түсім: 13.65 млрд USD (+3%)
- Таза пайда (non-GAAP): 1.02 млрд USD, Q3 2024-тегі 1.97 млрд USD шығынмен салыстырғанда
- Бір акцияға пайда (non-GAAP): 0.23 USD, Q3 2024-тегі 0.46 USD шығынмен салыстырғанда
- Жалпы маржа: 40.0% (+22 пайыздық тармақ)
Сегменттер бойынша түсім:
- Client Computing Group: 8.54 млрд USD (+5%)
- Data Center and AI: 4.12 млрд USD (–1%)
- Intel Foundry: 4.24 млрд USD (–2%)
- All other: 0.99 млрд USD (+3%)
Intel күткеннен жақсы нәтиже көрсетті: түсім мен non-GAAP бір акцияға пайда болжамнан асты, ал жалпы маржа шілдеде берілген нұсқаулықтан жоғары болды. Күтілген GAAP шығынының орнына компания 4.1 млрд USD таза пайда көрсетті. Алайда нәтиженің елеулі бөлігі біржолғы факторларға, соның ішінде Mobileye үлесінің бір бөлігін сатуға және Altera-ны бөлуге байланысты болды. Бұл факторларсыз табыстылық қарапайымырақ болар еді: non-GAAP бір акцияға пайда 0.23 USD болды. Қосымша қолдауды операциялық шығындардың төмендеуі және шамамен 2.5 млрд USD операциялық ақша ағыны қамтамасыз етті.
Foundry сегменті Intel-дің ең әлсіз бағыты болып қалды. Түсім 4.2 млрд USD болды, ал сегмент Intel 18A технологиясына инвестициялар мен қуаттардың төмен жүктелуіне байланысты 2.3 млрд USD шығын көрсетті. Сонымен бірге компания ілгерілеу бар екенін мәлімдеді: фабрика толық қуатқа шықты, ал NVIDIA-мен ынтымақтастық клиенттік тапсырыстарды арттыруға көмектесуі мүмкін.
Intel басшылығы компания өнімдеріне сұраныс ұсыныстан жоғары болғанын және бұл жағдай 2026 жылға дейін сақталуы ықтимал екенін айтты.
Q4 2025 үшін Intel 12.8–13.8 млрд USD түсім, шамамен 36.5% жалпы маржа және шамамен 0.08 USD non-GAAP бір акцияға пайда күтті. Болжам Altera сатылғаннан кейін оның нәтижелерін қамтымады. Жалпы алғанда, тоқсан күткеннен жақсы болды, бірақ жыл соңына арналған болжам, әсіресе Foundry бизнесінде, табыстылық пен маржаға қысым сақталатынын көрсетті.
Intel Corporation Q4 2025 нәтижелері
22 қаңтарда Intel 27 желтоқсанда аяқталған кезеңді қамтитын Q4 2025 нәтижелерін жариялады. Төменде 2024 жылдың сол кезеңімен салыстырылған негізгі көрсеткіштер берілген (https://www.intc.com/financial-info):
- Кіріс: 13.67 млрд АҚШ доллары (–4%)
- Таза табыс (non-GAAP): 0.77 млрд АҚШ доллары (+35%)
- Бір акцияға табыс (non-GAAP): 0.15 АҚШ доллары (+15%)
- Жалпы маржа: 37.9% (–4.2 пайыздық тармақ)
Сегменттер бойынша кіріс:
- Client Computing Group: 8.19 млрд АҚШ доллары (–6%)
- Data Center and AI: 4.74 млрд АҚШ доллары (+9%)
- Intel Foundry: 4.51 млрд АҚШ доллары (+4%)
- All other: 0.57 млрд АҚШ доллары (–48%)
Intel 2025 жылдың Q4 үшін күткеннен күшті нәтижелер туралы хабарлады. Түсім 13.7 миллиард USD болды, бұл аналитиктердің шамамен 13.4 миллиард USD деңгейіндегі болжамынан асып түсті, ал түзетілген акцияға шаққандағы пайда 0.15 USD-қа жетіп, күтілген 0.08 USD деңгейінен айтарлықтай жоғары болды. GAAP бойынша компания әлі де акцияға шаққанда 0.12 USD шығын көрсетті.
Бизнестің жалпы көрінісі аралас күйінде қалып отыр. Data Center & AI сегменті жылдық мәнде 9% өсті және нәтижелердің жақсаруындағы негізгі драйвер болды. Сонымен қатар, PC нарығы әлсіреуін жалғастырып, клиенттік сегменттегі сатылым төмендеді. Жалпы маржа қысым астында қалды, бұл жоғары өндірістік шығындарды және Intel-дің күрделі бәсекелестік жағдайын көрсетеді.
Негізгі теріс фактор болжамнан келді. 2026 жылдың Q1 үшін менеджмент тек 11.7–12.7 миллиард USD түсім және non-GAAP EPS бойынша іс жүзінде шығынсыздық деңгейін күткен еді. Бұл болжам нарық күтулерінен айтарлықтай төмен болып, 2026 жылдың әлсіз басталуын көрсетті. Компания сондай-ақ өндірістік мәселелер, жеткізу шектеулері және чип шығымдылығындағы қиындықтар кем дегенде екінші тоқсанға дейін сақталатынын мойындады.
Intel Corporation Q1 2026 нәтижелері
23 сәуірде Intel 28 наурызда аяқталған тоқсан үшін 2026 жылдың Q1 нәтижелерін жариялады. 2025 жылдың сәйкес кезеңімен салыстырылған негізгі көрсеткіштер төмендегідей (https://www.intc.com/financial-info):
- Түсім: 13.58 миллиард USD (+7%)
- Таза пайда (non-GAAP): 1.49 миллиард USD (+156%)
- Акцияға шаққандағы пайда (non-GAAP): 0.29 USD (+123%)
- Жалпы маржа: 41.0% (+1.8 пайыздық тармақ)
Сегменттер бойынша түсім:
- Client Computing Group: 7.72 миллиард USD (+1%)
- Data Center and AI: 5.05 миллиард USD (+22%)
- Intel Foundry: 5.42 миллиард USD (+16%)
- All other: 0.63 миллиард USD (–33%)
Intel 2026 жылдың Q1 нәтижелерін нарық күтулерінен айқын жоғары деңгейде көрсетті. Түсім 13.6 миллиард USD-қа жетті, ал консенсус шамамен 12.4 миллиард USD болған, түзетілген акцияға шаққандағы пайда 0.29 USD болды, ал күтулер 0.01 USD деңгейінде еді. Алайда GAAP стандарттары бойынша компания әлі де акцияға шаққанда 0.73 USD шығын туралы хабарлады, бұл толық қалпына келуді әлі аяқталды деп санауға болмайтынын көрсетеді.
Бизнес тұрғысынан алғанда, тоқсан 2025 жылдың соңымен салыстырғанда күштірек көрінеді. Негізгі драйвер Data Center and AI сегменті болды, онда түсім AI-ға қатысты серверлік процессорларға жоғары сұраныс аясында жылдық мәнде 22% өсті. Клиенттік сегмент те өсімге қайта оралды, дегенмен өсім қарапайым болды.
2026 жылдың Q2 үшін менеджмент 13.8–14.8 миллиард USD түсім және 0.20 USD non-GAAP EPS күтеді. Бұл болжам нарықтың шамамен 13.07 миллиард USD түсім және акцияға шаққанда 0.09 USD пайда жөніндегі күтулерінен асып түсті. Бұл серверлік чиптерге және Intel Foundry қызметтеріне сұраныс күшті болып қалғанын, сондай-ақ 2026 жылдың басы компания үшін нарық бірнеше ай бұрын күткеннен әлдеқайда жақсы болғанын көрсетеді.
Intel Corporation компаниясының Q2 2026 қаржылық нәтижелері
23 шілдеде Intel 28 маусымда аяқталған тоқсан бойынша Q2 2026 қаржылық нәтижелерін жариялады. Негізгі көрсеткіштер 2025 жылдың сәйкес кезеңімен салыстырғанда төмендегідей (https://www.intc.com/financial-info):
- Түсім: 16.13 млрд USD (+25%)
- Таза пайда (non-GAAP): 2.20 млрд USD (бір жыл бұрынғы 0.44 млрд USD non-GAAP шығынмен салыстырғанда)
- Бір акцияға пайда (non-GAAP): 0.42 USD (бір жыл бұрынғы 0.10 USD non-GAAP шығынмен салыстырғанда)
- Жалпы маржа: 41.8% (+12.1 пайыздық тармақ)
- Операциялық маржа (non-GAAP): 17.2% (бір жыл бұрынғы –3.9%-бен салыстырғанда)
Сегменттер бойынша түсім:
- Client Computing Group: 8.88 млрд USD (+13%)
- Data Center and AI: 6.26 млрд USD (+59%)
- Intel Foundry: 5.77 млрд USD (+31%)
- All other: 0.70 млрд USD (–33%)
Intel Q2 2026 бойынша нарық күтулерінен де, Q1 нәтижелерінен кейін берген өз болжамынан да айтарлықтай күшті нәтиже көрсетті. Түсім 16.1 млрд USD болып, компания болжамындағы 13.8–14.8 млрд USD деңгейінен едәуір жоғары болды, ал non-GAAP бір акцияға пайда Intel болжамындағы 0.20 USD-мен салыстырғанда 0.42 USD-ға жетті. Сонымен бірге, GAAP бойынша Intel escrowed shares-тің елеулі қайта бағалануына байланысты бір акцияға 2.16 USD шығын көрсетті. Сондықтан компанияның толық қалпына келуі аяқталды деуге әлі ерте.
Тоқсанның негізгі драйвері Data Center and AI сегменті болды, онда серверлік процессорлар мен AI-инфрақұрылымға жоғары сұраныс аясында түсім жылдық мәнде 59%-ға өсті. Client Computing Group түсімі 13%-ға, ал Intel Foundry түсімі 31%-ға артты, бұл өндірістік қуаттарды пайдалану деңгейінің жақсарғанын және foundry бизнесіндегі ілгерілеудің жалғасқанын көрсетеді.
Компанияның жаңартылған болжамы да маңызды. Q1 нәтижелерінен кейін Intel Q2 түсімін 13.8–14.8 млрд USD, non-GAAP жалпы маржаны 39.0% және non-GAAP бір акцияға пайданы 0.20 USD деп күткен. Q2 нәтижелерінен кейін компания Q3 түсімін 15.8–16.8 млрд USD, non-GAAP жалпы маржаны 42.0% және non-GAAP бір акцияға пайданы 0.38 USD деп күтеді. Бұл түсім болжамының орта нүктесі шамамен 2.0 млрд USD-ға артқанын, ал бір акцияға пайда болжамы екі есеге жуық өскенін білдіреді.
Жалпы, Q2 нәтижелері Intel қалпына келуінің компания алдыңғы тоқсанда күткеннен әлдеқайда жылдам жүргенін көрсетті. Жаңартылған болжам дата-орталықтар нарығындағы жоғары сұраныстың сақталуын, маржаның одан әрі жақсаруын және неғұрлым тұрақты операциялық динамиканы көрсетеді. Негізгі тәуекел өзгерген жоқ: Intel өндіріс пен Foundry бизнесіне инвестиция салуды жалғастыруы тиіс, сондықтан түсім өсе берсе де қаржылық нәтижелер құбылмалы болып қалуы мүмкін.
Intel Corporation үшін негізгі мультипликаторларды талдау
Төмендегі кестеде Intel Corporation компаниясының Q2 2026 соңындағы негізгі бағалау мультипликаторлары 81 USD акция бағасы негізінде есептеліп берілген.
| Multiple | Нені білдіреді | Мәні | Түсініктеме |
|---|---|---|---|
| P/E (TTM) | Соңғы 12 айдағы 1 USD пайда үшін төленетін баға | N/A | ⬤ Компания соңғы 12 айлық (TTM) кезең бойынша шығынды болып қалуда |
| P/S (TTM) | 1 USD жылдық табыс үшін төленетін баға | 7.15 | ⬤ Түсімге қатысты бағалау өте жоғары деңгейде қалып отыр |
| EV/Sales (TTM) | Қарызды ескере отырып, компания құнының сатылымға қатынасы | 7.52 | ⬤ Қарыз бен қолма-қол ақшаны ескергеннің өзінде бизнес қымбат көрінеді |
| P/FCF (TTM) | 1 USD еркін ақша ағыны үшін төленетін баға | N/A | ⬤ Еркін ақша ағыны теріс күйінде қалуда |
| FCF Yield (TTM) | Акционерлер үшін еркін ақша ағынының кірістілігі | -1.79% | ⬤ Еркін ақша ағыны кірістілігінің теріс болуы компанияның еркін ақша ағынын жасамайтынын көрсетеді, бұл акцияны инвестициялық тұрғыдан анағұрлым алыпсатарлық етеді |
| EV/EBITDA (TTM) | Амортизацияға дейінгі операциялық пайдаға қатысты компания құны | 34.86 | ⬤ EBITDA-ға қатысты бағалау өте жоғары деңгейде қалып отыр |
| EV/EBIT (TTM) | Операциялық пайдаға қатысты компания құны | N/A | ⬤ Компания операциялық деңгейде шығынды болып қалуда |
| P/B | Баланстық құнға қатысты баға | 4.66 | ⬤ Қайта құрылымдау кезеңіндегі компания үшін баланстық құнға мұндай үстеме жоғары көрінеді |
| Forward P/E | Болашақ пайдаға қатысты баға/пайда (P/E) коэффициенті | 81.51 | ⬤ Күтілетін пайдаға негізделгеннің өзінде акция өте жоғары бағаланады |
| Net Debt/EBITDA | EBITDA-ға қатысты қарыз жүктемесі | 1.69 | ⬤ Қарыз жүктемесі қалыпты |
| Interest Coverage (TTM) | Операциялық пайда арқылы пайыздық шығындарды жабу мүмкіндігі | N/A | ⬤ EBIT теріс болғандықтан, компания пайыздық шығындарын жайлы деңгейде өтей алмайды |
Intel Corporation бағалау мультипликаторлары бойынша қорытынды
Q2 2026 нәтижелері жарияланғаннан кейін Intel-ді бизнестің қалпына келуіне негізделген инвестициялық идея ретінде қарастыруға болады. Компания түсімді айтарлықтай жақсартты, тоқсандық операциялық пайдаға қайта оралды және Q3 2026 үшін күшті болжам ұсынды. Бұл бизнестің ең қиын кезеңі артта қалуы мүмкін екенін және нарық нәтижелердің одан әрі жақсаруын бағалай бастағанын көрсетеді.
Сонымен бірге, мультипликаторлар бойынша акция әлі де тәуекелді көрінеді. Соңғы 12 айдағы (TTM) пайда теріс, еркін ақша ағыны да теріс, ал түсім, EBITDA және болжамды пайда бойынша бағалау салыстырмалы түрде жоғары.
Жалпы алғанда, Intel қазір қауіпсіздік қоры жоғары акциядан гөрі тартымды қалпына келу мүмкіндігі ретінде көрінеді. Компания операциялық нәтижелерін жақсартуды жалғастырып, еркін ақша ағынына қысымды азайтып және өндірістік бизнесте қосымша ілгерілеу көрсетсе, өсу әлеуеті артуы мүмкін. Алайда қалпына келу баяуласа, ағымдағы бағалау шамадан тыс жоғары болып шығуы ықтимал.
Intel Corporation акциялары бойынша сарапшылар болжамдары (2026)
- Barchart: 45 талдаушының 11-і Intel акцияларын Күшті сатып алу, 1-еуі Сатып алу, 31-і Ұстау және 2-еуі Күшті сату деп бағалайды. Ең жоғары мақсатты баға 200 USD, ең төмені 75 USD.
- MarketBeat: 49 талдаушының 17-сі акцияларды Сатып алу, 29-ы Ұстау және 3-еуі Сату деп бағалайды. Ең жоғары мақсатты баға 200 USD, ең төмені 50 USD.
- TipRanks: 34 талдаушының 8-і акцияларды Сатып алу, 24-і Ұстау және 2-еуі Сату деп бағалайды. Ең жоғары мақсатты баға 200 USD, ең төмені 80 USD.
- Stock Analysis: 48 талдаушының 12-сі Intel акцияларын Күшті сатып алу, 2-еуі Сатып алу, 31-і Ұстау, 1-еуі Сату және 2-еуі Күшті сату деп бағалайды. Ең жоғары мақсатты баға 200 USD, ең төмені 74 USD.
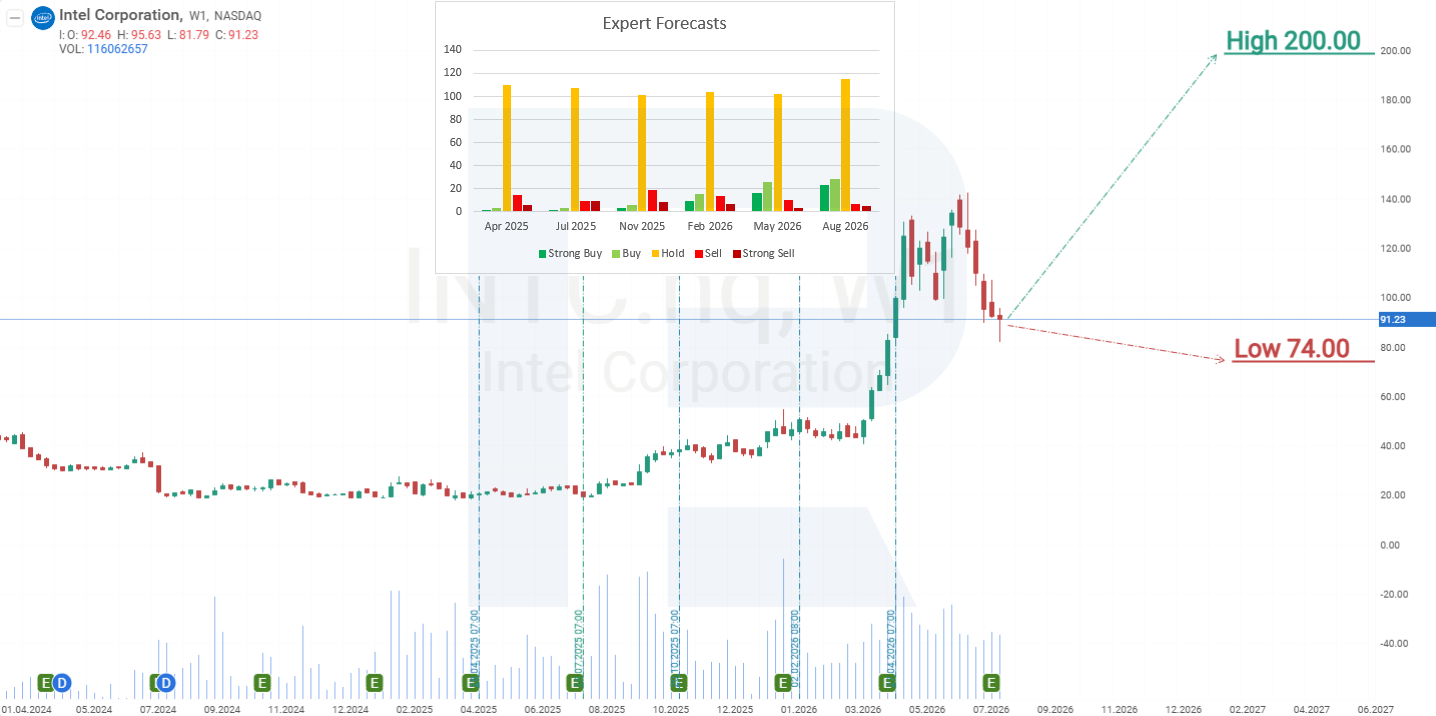
Intel Corporation акцияларының 2026 жылға арналған баға болжамы
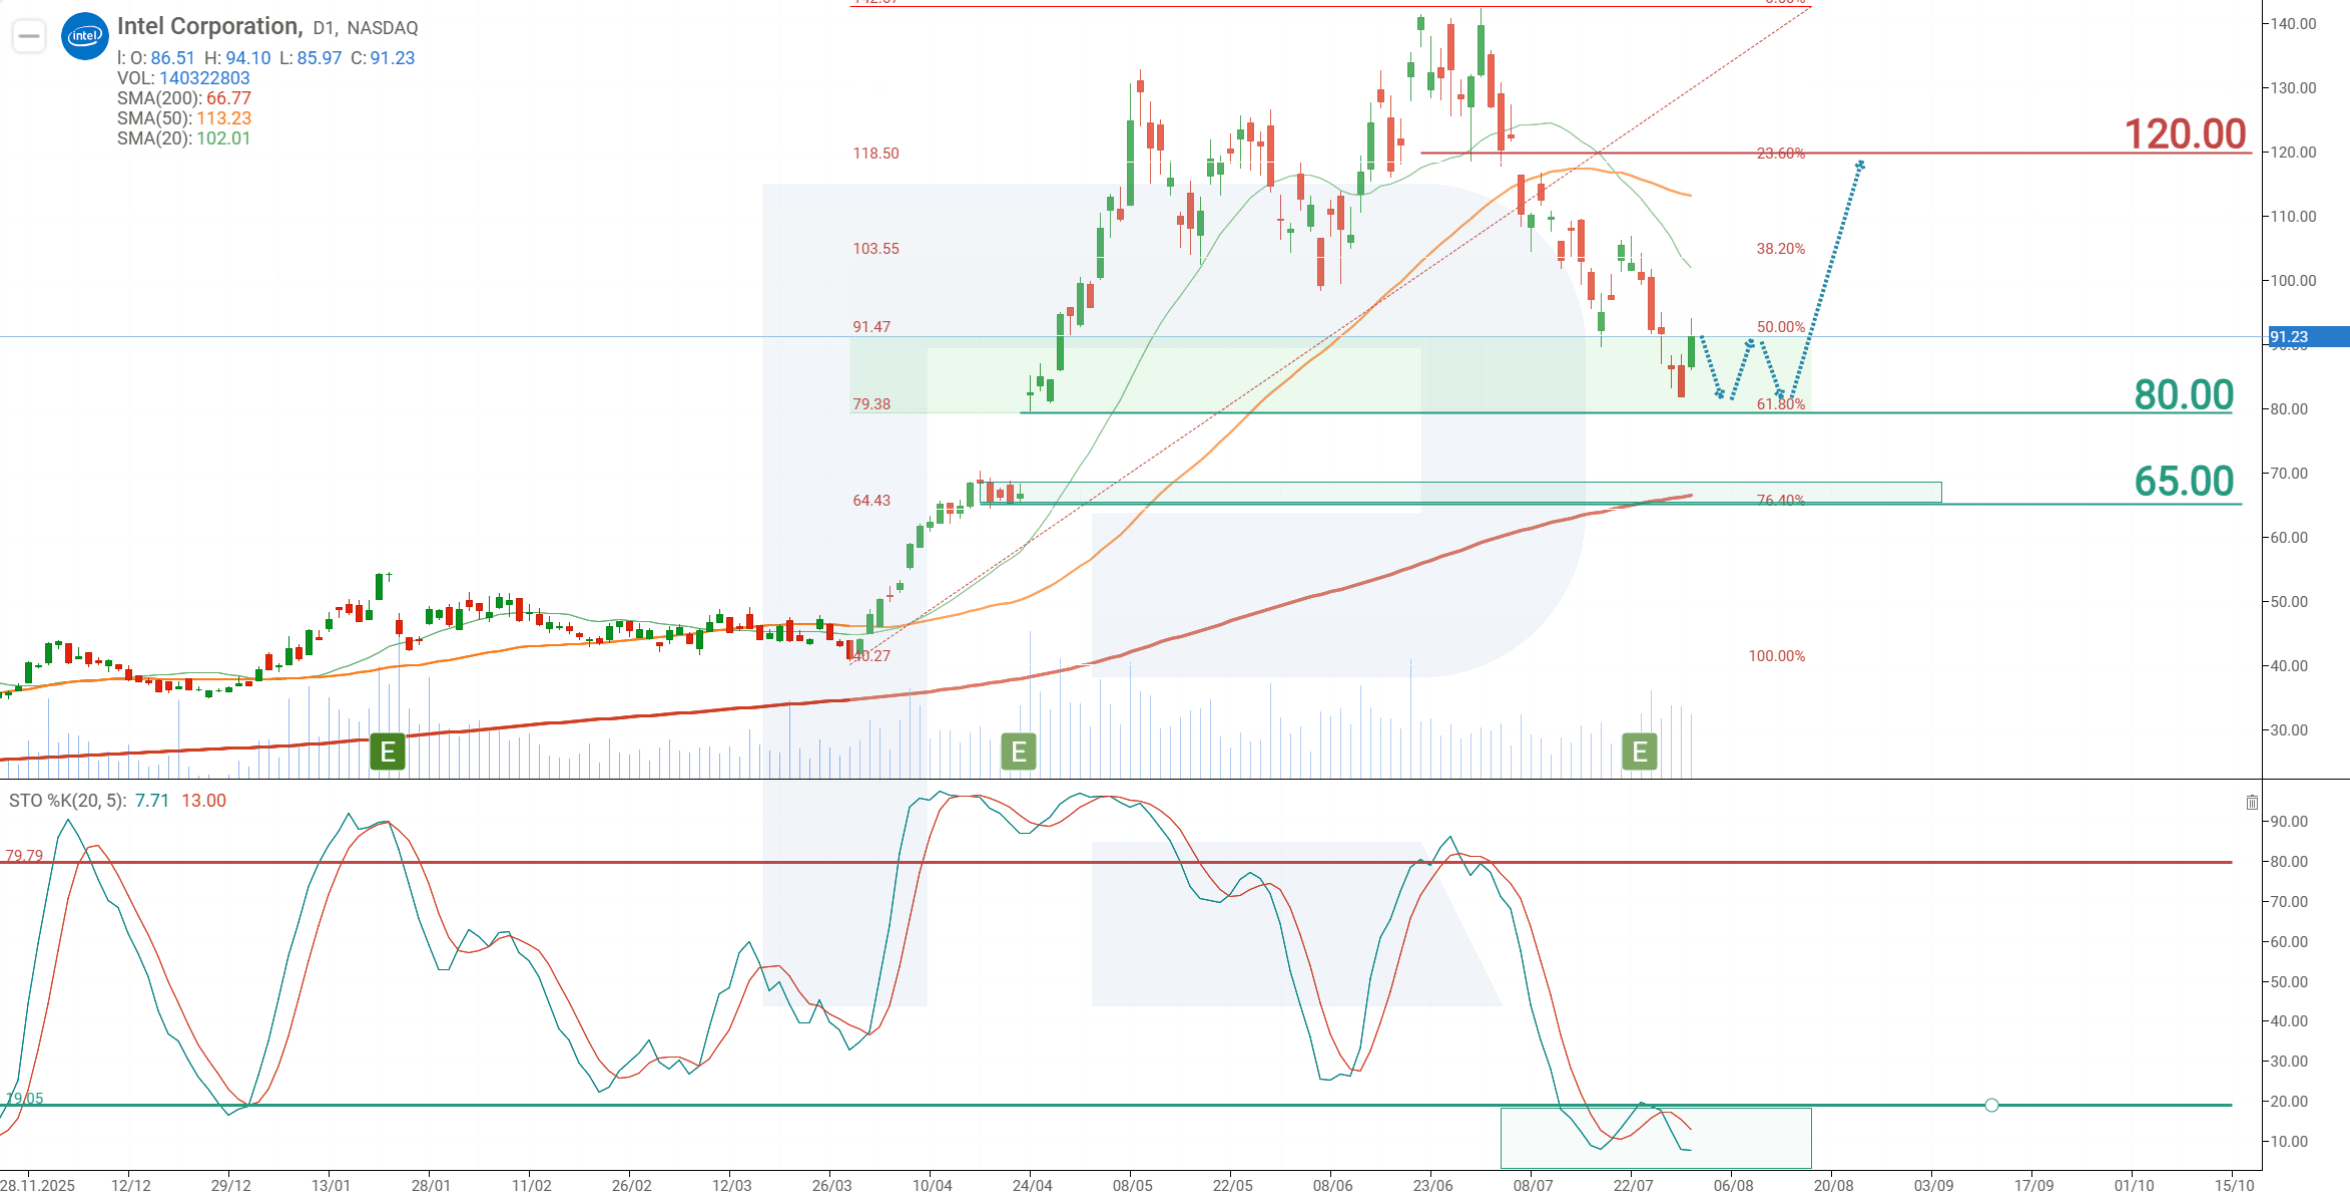
Күндік таймфреймде INTC акциялары 200 кезеңдік Moving Average деңгейінен жоғары саудалануды жалғастыруда, бұл басым трендтің әлі де өсу бағытында екенін көрсетеді. Stochastic индикаторы артық сатылу аймағына кірді, бұл ағымдағы түзетудің аяқталуға жақын екенін және акциялардың қайта өсуі мүмкін екенін білдіреді. Intel акцияларының ағымдағы динамикасына сүйене отырып, 2026 жылға арналған ықтимал сценарий төменде берілген.
Intel акциялары бойынша болжам ұзаққа созылған төмендеуден кейін 80 USD маңында консолидацияны, кейін 120 USD қарсылық деңгейіне дейін өсуді көздейді.
Алайда 80 USD қолдау деңгейінен төмен бұзылу бағаның 65 USD-ға дейін төмендеуіне әкелуі мүмкін. Бұл жағдайда 24 сәуірде пайда болған гэп жабылып, содан кейін акциялар өсу трендін қайта жалғастырады деп күтіледі.
Intel Corporation акцияларына инвестициялау тәуекелдері
Intel Corporation акцияларына инвестиция салу компанияның болашақ табысына теріс әсер етуі мүмкін факторларды мұқият бағалауды талап етеді. Негізгі тәуекелдер төменде берілген:
- Foundry бизнесінің тәуекелдері: Intel-дің келісімшарттық чип өндірісі нарығындағы позициясын нығайтуға ұмтылысы Samsung және TSMC тарапынан жоғары бәсекелестікке тап болады. Сыртқы клиенттерден тапсырыстар артқанның өзінде қажетті инвестициялар көлемі елеулі болып қалады, ал инвестицияның жеткілікті қайтарымына қатысты сенім шектеулі.
- Бәсекелестік және нарық үлесінің төмендеуі: AI және дата-орталықтар сегменттеріндегі өсімге қарамастан, дәстүрлі PC нарығы қысқаруын жалғастыруда. ARM негізіндегі процессорлармен бәсекелестік, сондай-ақ серверлік және AI-чиптер нарығындағы NVIDIA мен AMD-дің күшті позициялары Intel түсімінің өсу әлеуетін шектеуі мүмкін.
- AI және жоғары өнімді дата-орталықтар сегментіндегі артта қалу: Intel позициясын біртіндеп нығайтып келеді, бірақ компания AI технологиялары бойынша әлі де NVIDIA мен AMD-ден артта, бұл ең табысты бизнес сегментіндегі түсім өсімін баяулатуы мүмкін.
- Дивиденд төлеуді тоқтату: 1992 жылдан бері үздіксіз төленіп келген дивидендтердің тоқтатылуы тұрақты табыс іздейтін инвесторларды кері итеруі мүмкін. Мұндай қаржылық шектеулер инвестор сенімін әлсіретіп, ақырында акция бағасына қысым түсіруі ықтимал.
- Геосаяси және экономикалық тәуекелдер: жартылай өткізгіштер үшін негізгі нарық саналатын АҚШ пен Қытай арасындағы шиеленіс Intel бизнесіне теріс әсер етуі мүмкін. Сонымен қатар, компанияның жаһандық өндірістік инфрақұрылымы елеулі геосаяси тәуекелдерге ұшырайды.
Жалпы алғанда, бұл факторлар түсімді азайтып, жоспардан тыс шығындарды арттыру арқылы Intel-дің болашақ табысына қауіп төндіреді.
Ескерту: Бұл мақала AI құралдарының көмегімен аударылды. Түпнұсқа ағылшын мәтінінің мағынасы сақталуына назар аударылғанымен, кейбір дәлсіздіктер немесе түсіп қалған жерлер болуы мүмкін; күмән туған жағдайда бастапқы материалға жүгініңіз.
Қаржы нарықтары бойынша болжамдар олардың авторларының жеке пікірі болып табылады. Ағымдағы талдау сауда жасау бойынша нұсқаулық емес. RoboForex компаниясы ұсынылған шолулардағы сауда ұсыныстарын пайдалану кезінде туындауы мүмкін жұмыс нәтижелеріне жауапты емес.