
Walmart бизнесі тұрақты болып қала береді, бірақ WMT акциялары төмендеуін жалғастыруы мүмкін
Walmart бизнесі тұрақты болып қала береді, бірақ АҚШ бөлшек саудасындағы өсімнің баяулауы, Q3 бойынша әлсіз болжам және жоғары бағалау одан әрі төмендеу тәуекелін тудырады. Бұл мақалада WMT неліктен 95 USD деңгейіне қарай төмендеуі мүмкін екені және мұндай түзету ұзақ мерзімді сатып алу үшін тартымды мүмкіндік бере ала ма, соны талдайды.
Walmart Inc. (NASDAQ: WMT) Q2 2027 кезеңінде тұрақты қаржылық нәтижелер көрсетті. Түсім 5.9%-ға өсті, түзетілген акцияға шаққандағы пайда 19.1%-ға артты, ал басшылық толық жылға арналған болжамын көтерді. Алайда Walmart-тың АҚШ-тағы негізгі бөлшек сауда бизнесінің өсімі баяулап келеді, ал операциялық пайданың күшті өсімі ішінара бір реттік тарифтік қайтарым есебінен болды.
Q3 кезеңіне Walmart сату өсімін 3–3.75%, түзетілген операциялық пайда өсімін 2–4% және акцияға шаққандағы пайданы 0.62–0.64 USD деңгейінде күтеді. Нәтижелер алдыңғы тоқсаннан әлсіздеу болуы мүмкін, бірақ бұл әзірге бизнестің елеулі нашарлағанын білдірмейді.
Өсімнің баяулауы, жоғары бағалау және басым төмендеу тренді аясында WMT келесі есепке дейін қысымда қалуы мүмкін.
Бұл мақалада Walmart акциялары Q2 2027 қаржылық нәтижелерінен кейін талданып, компания бизнесінің негізгі драйверлері мен келесі тоқсанға күтулер қарастырылады. Сондай-ақ WMT бойынша фундаменталды және техникалық талдау беріледі. Бұл 2026 жылдың екінші жартысына арналған Walmart акциялары болжамының негізін құрайды.
Walmart Inc. туралы
Walmart Inc. — 1962 жылы Sam Walton Arkansas штатындағы Rogers қаласында алғашқы дүкенін ашқан кезде құрылған АҚШ бөлшек сауда компаниясы. Компания 1970 жылы биржаға шықты және 2018 жылы қазіргі атауын қабылдады. Оның акциялары Nasdaq-та WMT тикерімен саудаланады.
Walmart дүкендері, Sam’s Club нүктелері және онлайн платформалары арқылы азық-түлік, күнделікті қажетті тауарлар, киім, электроника және басқа өнімдерді сатады. Компания сондай-ақ жеткізу қызметтерін, marketplace, жарнама бизнесін және клиенттерге қосымша артықшылықтар ұсынатын Walmart+ жазылымын кеңейтуде. Оның бәсекелік артықшылығы төмен бағалардың, кең дүкендер желісінің және онлайн тапсырыстарды жылдам орындау мүмкіндігінің үйлесімінде. Walmart мәліметі бойынша, компанияның 19 елдегі қызметі апта сайын шамамен 280 млн клиент пен мүшеге қызмет көрсетеді.
Walmart Q2 2027 қаржылық нәтижелері
2026 жылғы 20 тамызда Walmart 31 шілдеде аяқталған тоқсан бойынша Q2 2027 қаржылық нәтижелерін жариялады . Өткен жылдың осы тоқсанымен салыстырғанда компания мынадай нәтижелер көрсетті:
- Түсім: 187.94 млрд USD (+5.9%)
- Таза пайда (түзетілген): 6.46 млрд USD (+18.6%)
- Акцияға шаққандағы пайда (түзетілген): 0.81 USD (+19.1%)
- Операциялық пайда (түзетілген): 9.38 млрд USD (+19.1%)
- Еркін ақша ағыны: 7.48 млрд USD (+14.7%)
Walmart-тың Q2 2027 қаржылық нәтижелері бизнестің тұрақты екенін растады, дегенмен есеп инвесторлардың теріс реакциясын тудырды. Акциялар бірнеше себеппен қысымға ұшырады — Walmart U.S. салыстырмалы сатуының баяулауы, Q3 бойынша әлсіздеу болжам және компанияның жоғары бағалануы, бұл күтілімнен төмен нәтижелер үшін аз ғана мүмкіндік қалдырды. Түсім 5.9%-ға өсіп, 187.9 млрд USD-қа жетті, ал түзетілген акцияға шаққандағы пайда 0.68 USD-тан 0.81 USD-қа дейін өсті. Сонымен қатар Walmart eCommerce, жарнама, marketplace және мүшелік бағдарламаларды жылдам кеңейтуді жалғастыруда, бұл бизнестің рентабельділігін біртіндеп жақсартып келеді.
Сақтықтың негізгі себебі Walmart U.S.-тағы баяулау болды. Жанармайды есептемегендегі салыстырмалы сату 2.6%-ға өсті, ал Q1-де 4.1%, бір жыл бұрын 4.6% болған. Дәрі-дәрмек бағасының төмендеуінің теріс әсері болмағанда нәтиже күштірек болар еді, сондықтан әзірге бұл бизнестің елеулі нашарлауынан гөрі өсімнің баяулауына көбірек меңзейді. Сонымен бірге АҚШ-тағы eCommerce 24%-ға өсті, ал жарнама мен marketplace күшті өсуді жалғастырды.
Операциялық пайда мықты болды, дегенмен өсімнің бір бөлігі бұрын төленген тарифтердің қайтарылуынан болды. Қорлардың өсуі қосымша тәуекел болып қала береді. Олар 6.7%-ға өсті, бұл жалпы түсімнен сәл жылдамырақ. Walmart мұны инфляциямен және стратегиялық бастамаларды қолдау үшін қосымша қорлармен түсіндіреді, сондықтан жағдай әзірге проблемалы көрінбейді. Алайда салыстырмалы сату баяулай беріп, қорлар түсімнен тезірек өссе, компания жеңілдіктерге көбірек сүйенуге мәжбүр болуы мүмкін, бұл маржаға қысым түсіреді. Сондықтан Walmart U.S. салыстырмалы сатуы мен қорлар динамикасы бөлшек сауда бизнесінің жағдайын бағалаудағы ең маңызды көрсеткіштердің бірі болып қала береді.
Еркін ақша ағыны әлсіз Q1-ден кейін қалпына келді, бірақ жоғары күрделі шығындарға байланысты жылдың бірінші жартысында қысымда қалды. Walmart автоматтандыруға, логистикаға және eCommerce-ке ауқымды инвестиция салуды жалғастырып отыр, сондықтан әзірге FCF төмендеуі негізгі бизнестің нашарлауынан гөрі инвестициялық циклмен көбірек байланысты көрінеді.
Компанияның болжамы да әзірге елеулі нашарлауды көрсетпейді. Walmart 2027 жылға толық жылдық сату өсімі болжамын 3.5–4.5%-дан 4–5%-ға, түзетілген операциялық пайда өсімі болжамын 6–8%-дан 7–8.5%-ға және түзетілген акцияға шаққандағы пайда болжамын 2.75–2.85 USD-тан 2.80–2.87 USD-қа дейін көтерді. Жылдың бірінші жартысынан кейін толық жылға арналған болжамның көтерілуі басшылықтың бизнестің одан әрі өсуіне сенімді екенін көрсетеді.
Алайда Q3 Q2-ге қарағанда айтарлықтай әлсіз болуы ықтимал. Walmart сату өсімін 3–3.75%, түзетілген операциялық пайда өсімін небәрі 2–4% және EPS-ті 0.62–0.64 USD деңгейінде күтеді. Баяулаудың бір бөлігі Flipkart Big Billion Days-тың Q3-тен Q4-ке ауысуына байланысты, бұл Q3 сату өсімін бір пайыздық тармақтан астам төмендетеді. Ішінара тариф қайтарымдарымен қаржыландырылатын төмен бағаларға қосымша инвестициялар пайдаға қысым түсіреді. Сондықтан әлсіздеу Q3 болжамын бизнестің күрт нашарлауы деп тікелей түсіндіруге болмайды — басшылық Q2 мен Q3 нәтижелерін бірге бағалауды ұсынады, өйткені Q2-дегі жоғары пайданың бір бөлігі келесі тоқсанда төмен бағалар мен сату өсіміне инвестициялануда.
Жалпы алғанда Walmart-тың фундаменталды көрсеткіштері тұрақты болып қала береді, бірақ соңғы есеп бизнестің жеделдегенін көрсеткен жоқ. Сату өсе беруде, eCommerce, жарнама, marketplace және мүшелік бағдарламалар күшті өсім қарқынын сақтап отыр, алайда eCommerce пен негізгі бөлшек сауда бизнесінің өсімі баяулады. Еркін ақша ағыны әлсіз Q1-мен салыстырғанда жақсарды, бірақ жоғары күрделі шығындарға байланысты жылдың бірінші жартысында өткен жылғы деңгейден төмен қалды. Толық жылға болжамның көтерілуі басшылықтың елеулі нашарлау күтпейтінін растайды, дегенмен Walmart әлі де пайданы бір реттік факторларсыз тұрақты өсіре алатынын көрсетуі қажет.
Walmart акцияларының болжамы үшін негізгі факторлар АҚШ-тағы салыстырмалы сатудың болашақ траекториясы, операциялық пайда өсімінің қарқыны және күрделі шығындар артып жатқан жағдайда компанияның еркін ақша ағынын сақтай алу қабілеті болып қала береді.
WMT фундаменталды талдауы және Walmart акцияларының негізгі драйверлері
2026 жылы Walmart-тың инвестициялық тартымдылығы компанияның ауқымды дәстүрлі бөлшек сауда бизнесін цифрлық әрі маржасы жоғары платформаға қаншалықты сәтті айналдыра алуына көп жағдайда байланысты. Компанияның перспективаларын бағалау үшін төрт негізгі көрсеткішті пайдалануға болады:
- Жаһандық eCommerce өсімі
- Жаһандық жарнама өсімі
- Мүшелік жарналар түсімінің өсімі
- Түзетілген операциялық пайда өсімі
Жаһандық eCommerce өсімі Walmart-тың цифрлық арналар арқылы сатуды қаншалықты жылдам арттырып, онлайн аудиториясын кеңейтіп жатқанын көрсетеді. Бұл тек сату өсімі үшін ғана маңызды емес, өйткені eCommerce кеңеюі жарнамаға, marketplace-ке, жеткізуге және басқа қызметтерге қосымша сұраныс тудырады.
Жаһандық жарнама өсімі Walmart-тың ең жоғары маржалы бизнестерінің бірінің дамуын көрсетеді. Жарнама түсімінің өсуі компанияға пайданы дәстүрлі бөлшек саудадан жылдамырақ арттыруға мүмкіндік береді, өйткені жарнама түсімін қалыптастыру қорларды пропорционалды түрде көбейтуді немесе жаңа дүкендер ашуды талап етпейді.
Мүшелік жарналар түсімінің өсімі Walmart+ және Sam’s Club арқылы Walmart-тың жазылым және мүшелік бизнестерінің дамуын көрсетеді. Мүшелік жарналар болжамды әрі жоғары маржалы түсім береді және клиенттердің Walmart экожүйесіне адалдығын күшейтеді.
Түзетілген операциялық пайда өсімі eCommerce, жарнама және мүшелік бағдарламалардың кеңеюі пайда өсіміне айналып жатқанын көрсетеді. Walmart үшін ең күшті сценарий операциялық пайда жалпы түсімнен тұрақты түрде жылдамырақ өсетін жағдай болып қала береді. Бұл компанияның бизнес құрылымы біртіндеп жақсарып, табыстылығы жоғары бизнестердің үлесі артып келе жатқанын білдіреді.
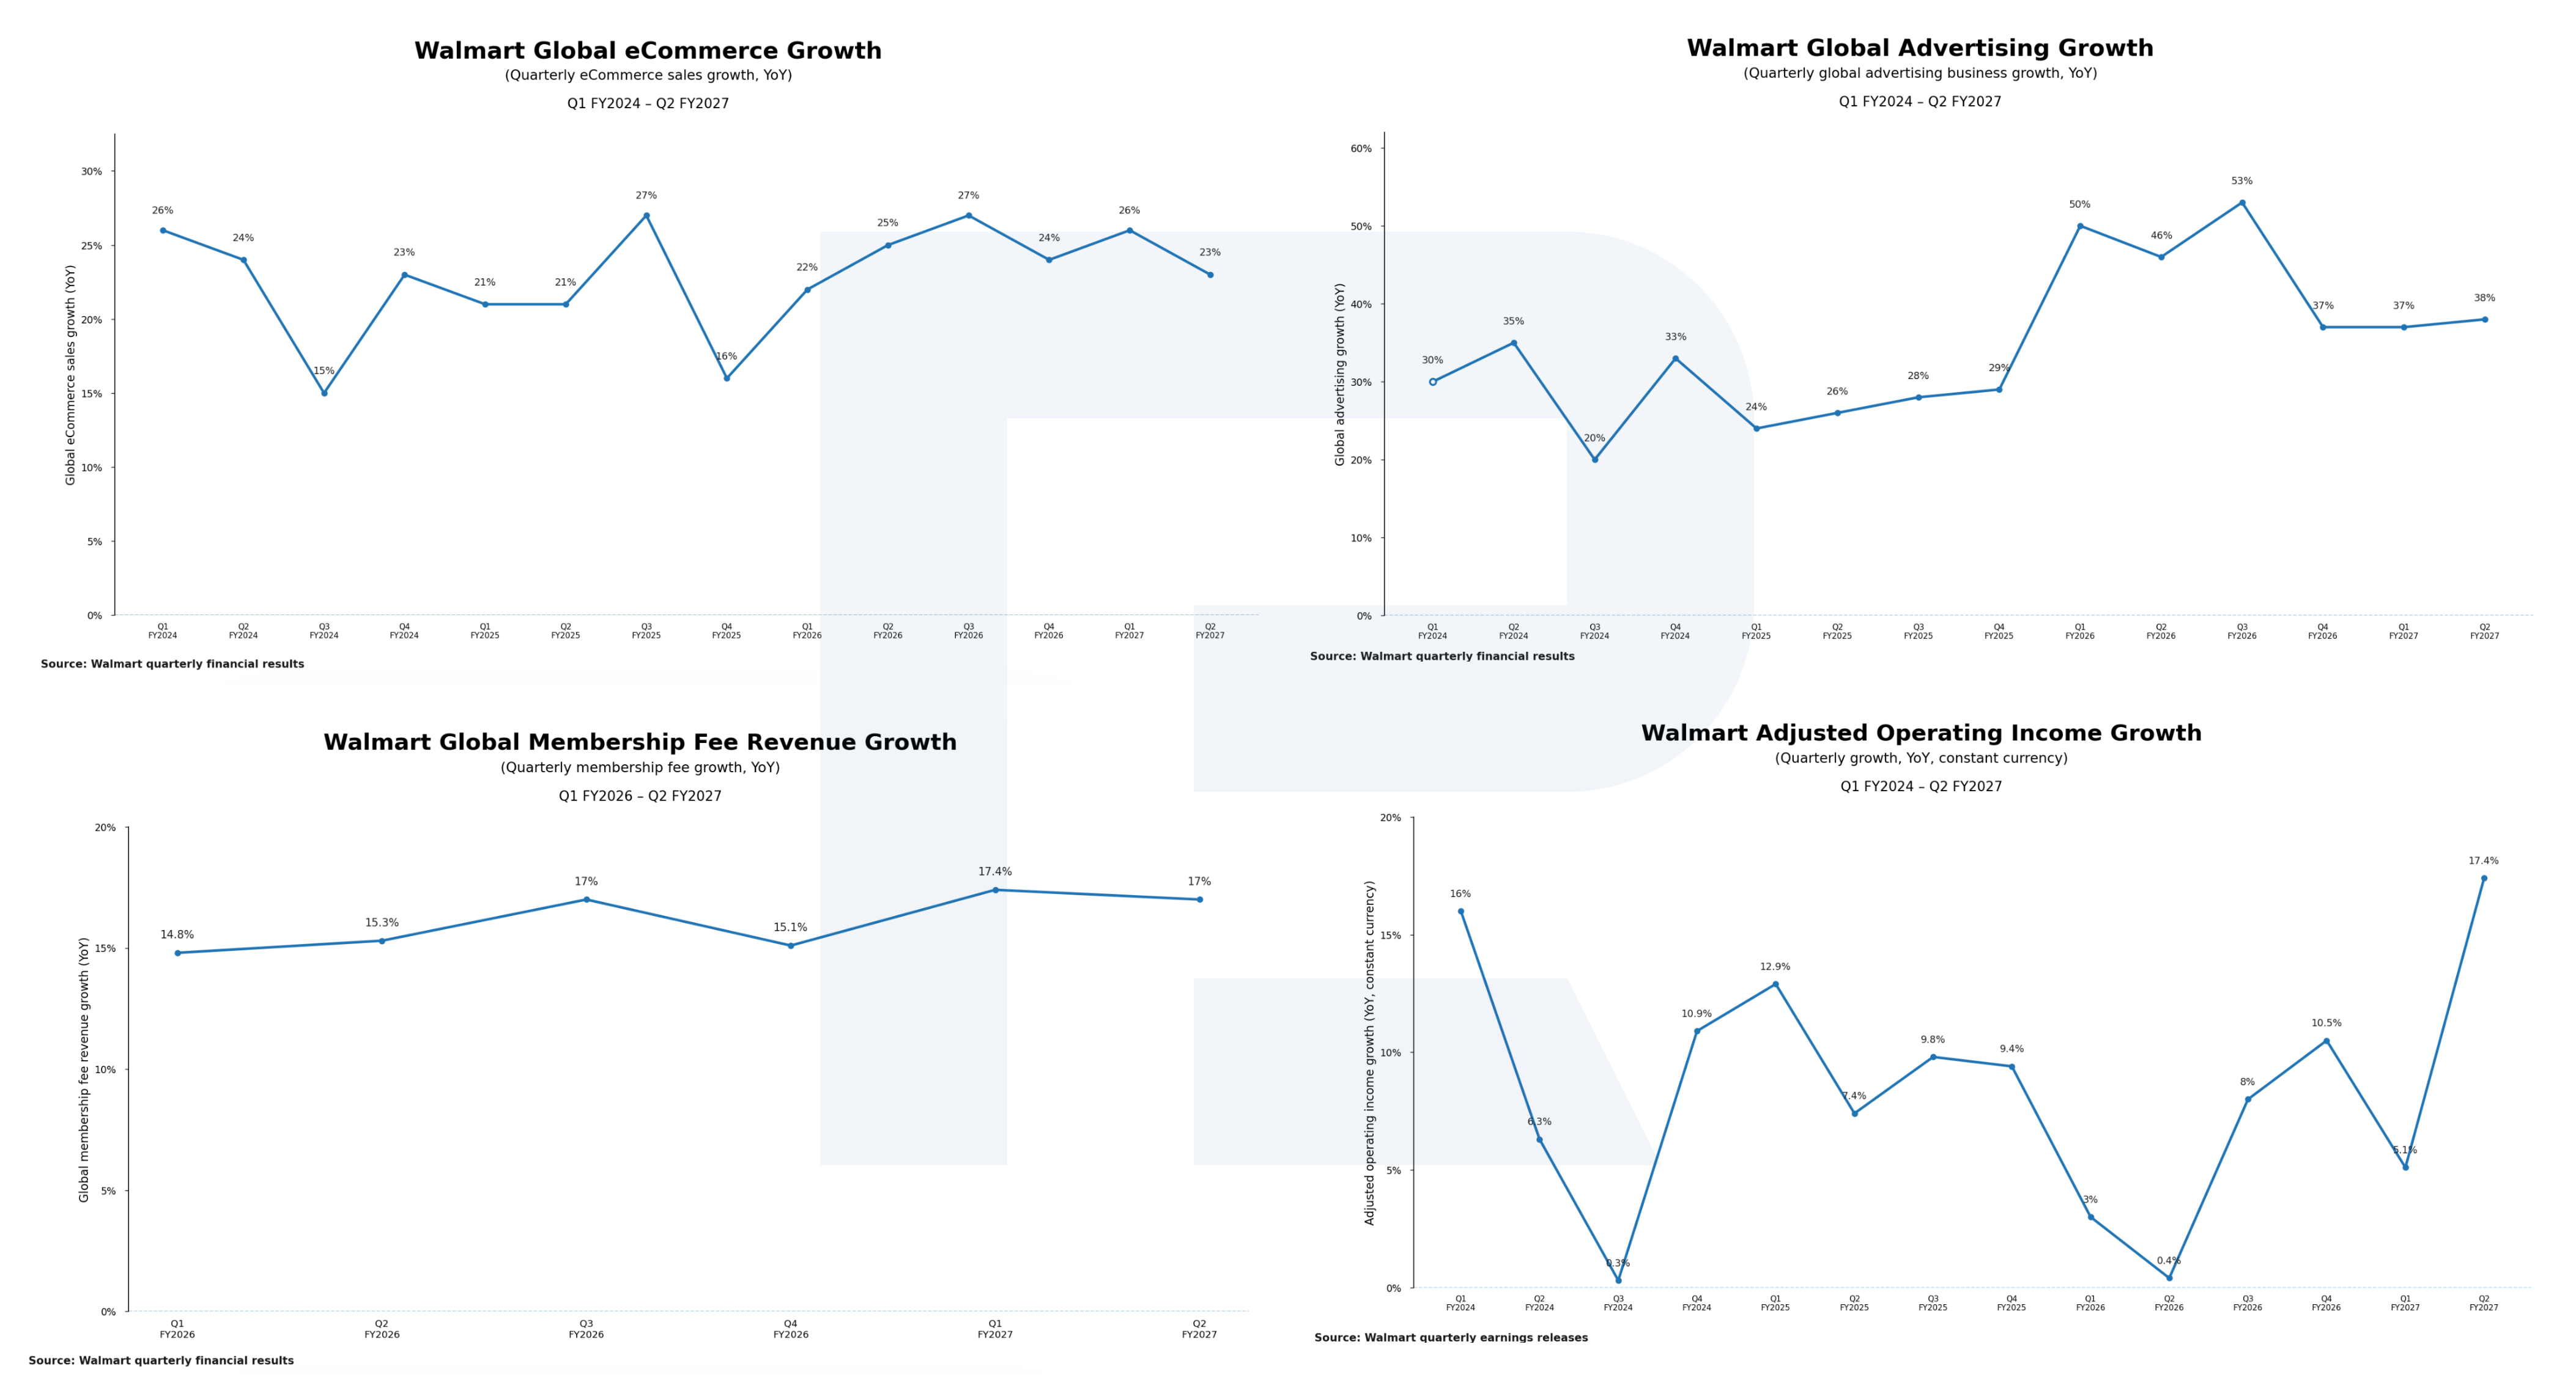
Walmart акцияларының қазіргі динамикасы инвесторлардың негізгі бизнестің тұрақтылығынан гөрі өсімнің баяулауы мен компанияның жоғары бағалануына көбірек назар аударып отырғанын көрсетеді. Walmart ірі, тұрақты және табысты компания болып қала береді, бірақ оның өсімі біртіндеп баяулап келеді. Онлайн сату, жарнама және мүшелік бағдарламалар жылдам өсуді жалғастыруда, дегенмен бұрынғыдай тез емес. АҚШ-тағы салыстырмалы дүкен сатуы да баяуырақ өсуде. Бұл әзірге Walmart елеулі проблемаларға тап болды дегенді білдірмейді, бірақ соңғы есеп бизнес өсімінің жеделдеп жатқанын көрсеткен жоқ.
Q2-де операциялық пайда 17.4%-ға өсті, бірақ бұл өсімнің бір бөлігі бір реттік тарифтік қайтарымнан болды. Бұл әсерді есептемегенде операциялық пайда шамамен 9.9%-ға өсті. Келесі тоқсанға Walmart операциялық пайда өсімін небәрі 2–4% деп күтеді, өйткені компания алынған қаражаттың бір бөлігін бағаларды төмендетуге жұмсауды жоспарлап отыр. Сондықтан Q2 әдеттен тыс күшті көрінеді, ал Q3 айтарлықтай әлсіз болуы мүмкін. Екі тоқсанның нәтижелерін бірге бағалауға мүмкіндік болғанда көрініс айқынырақ болады.
Инвесторлар үшін негізгі мәселе — бағалау. Шамамен 110 USD бағасында инвесторлар Walmart-тың күтілетін жылдық пайдасының әрбір 1 USD-ы үшін іс жүзінде 38–39 USD төлеп отыр. Бұл операциялық пайда өсімін 7–8.5% деп болжап отырған компания үшін жоғары бағалау. Акциялар тұрақты өсуді жалғастыруы үшін Walmart пайданы бір реттік тарифтік қайтарымдарсыз да жүйелі түрде өсіре алатынын көрсетуі қажет.
Жалпы алғанда Walmart тұрақты бизнес болып қала береді, бірақ оның акциялары әлі арзан емес. Есептен кейінгі төмендеу бизнестегі елеулі проблемалардан гөрі жоғары бағалау мен инвесторлардың жоғары күтулерінен туындаған сияқты. Қолданыстағы акционерлер сату, рентабельділік және ақша ағыны бір уақытта нашарлай бастамаса, акцияларды ұстай беруі мүмкін. Жаңа позиция ашуды қарастыратын инвесторлар үшін акция бағасының төмендеуін немесе бір реттік факторларсыз тұрақты пайда өсімін растайтын кейінгі есептерді күту анағұрлым орынды болуы мүмкін.
Walmart акциялары бойынша сарапшылардың 2026 жылға болжамдары
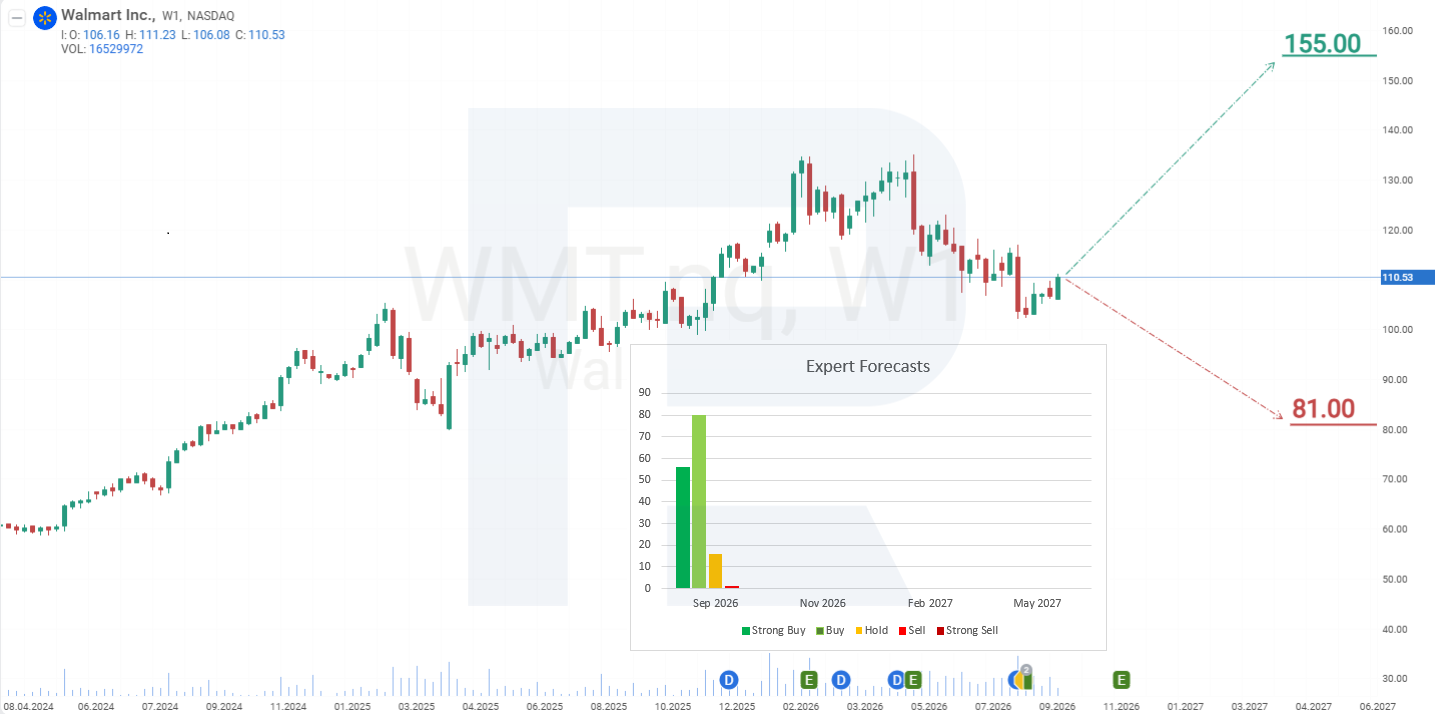
- Barchart : 39 сарапшының 29-ы Walmart Inc. акцияларын Күшті сатып алу, 6-уы Орташа сатып алу және 4-еуі Ұстау деп бағалады. Ең жоғары мақсатты баға — 155 USD, ең төмені — 110 USD.
- MarketBeat : 39 сарапшының 35-і акцияларды Сатып алу, 4-еуі Ұстау деп бағалады. Ең жоғары мақсатты баға — 155 USD, ең төмені — 113 USD.
- TipRanks : 32 сарапшының 29-ы акцияларды Сатып алу, 3-еуі Ұстау деп бағалады. Ең жоғары мақсатты баға — 155 USD, ең төмені — 110 USD.
- Stock Analysis : 43 сарапшының 27-сі акцияларды Күшті сатып алу, 10-ы Сатып алу, 5-еуі Ұстау және 1-еуі Сату деп бағалады. Ең жоғары мақсатты баға — 155 USD, ең төмені — 81 USD.
Walmart акциялары бойынша сарапшылар болжамдары алдағы 12 айға жалпы алғанда оң болып қала береді. Сарапшылардың көпшілігі акцияларды сатып алуды ұсынады, дегенмен мақсатты бағалардың кең диапазоны WMT-ның әрі қарайғы өсу әлеуетіне қатысты бағалауларда айтарлықтай айырмашылық бар екенін көрсетеді. Бұл компанияның қысқа мерзімді өсімінің баяулауы мен жоғары бағалануын ескергенде әсіресе маңызды.
WMT техникалық талдауы және Walmart акцияларының 2026 жылға болжамы
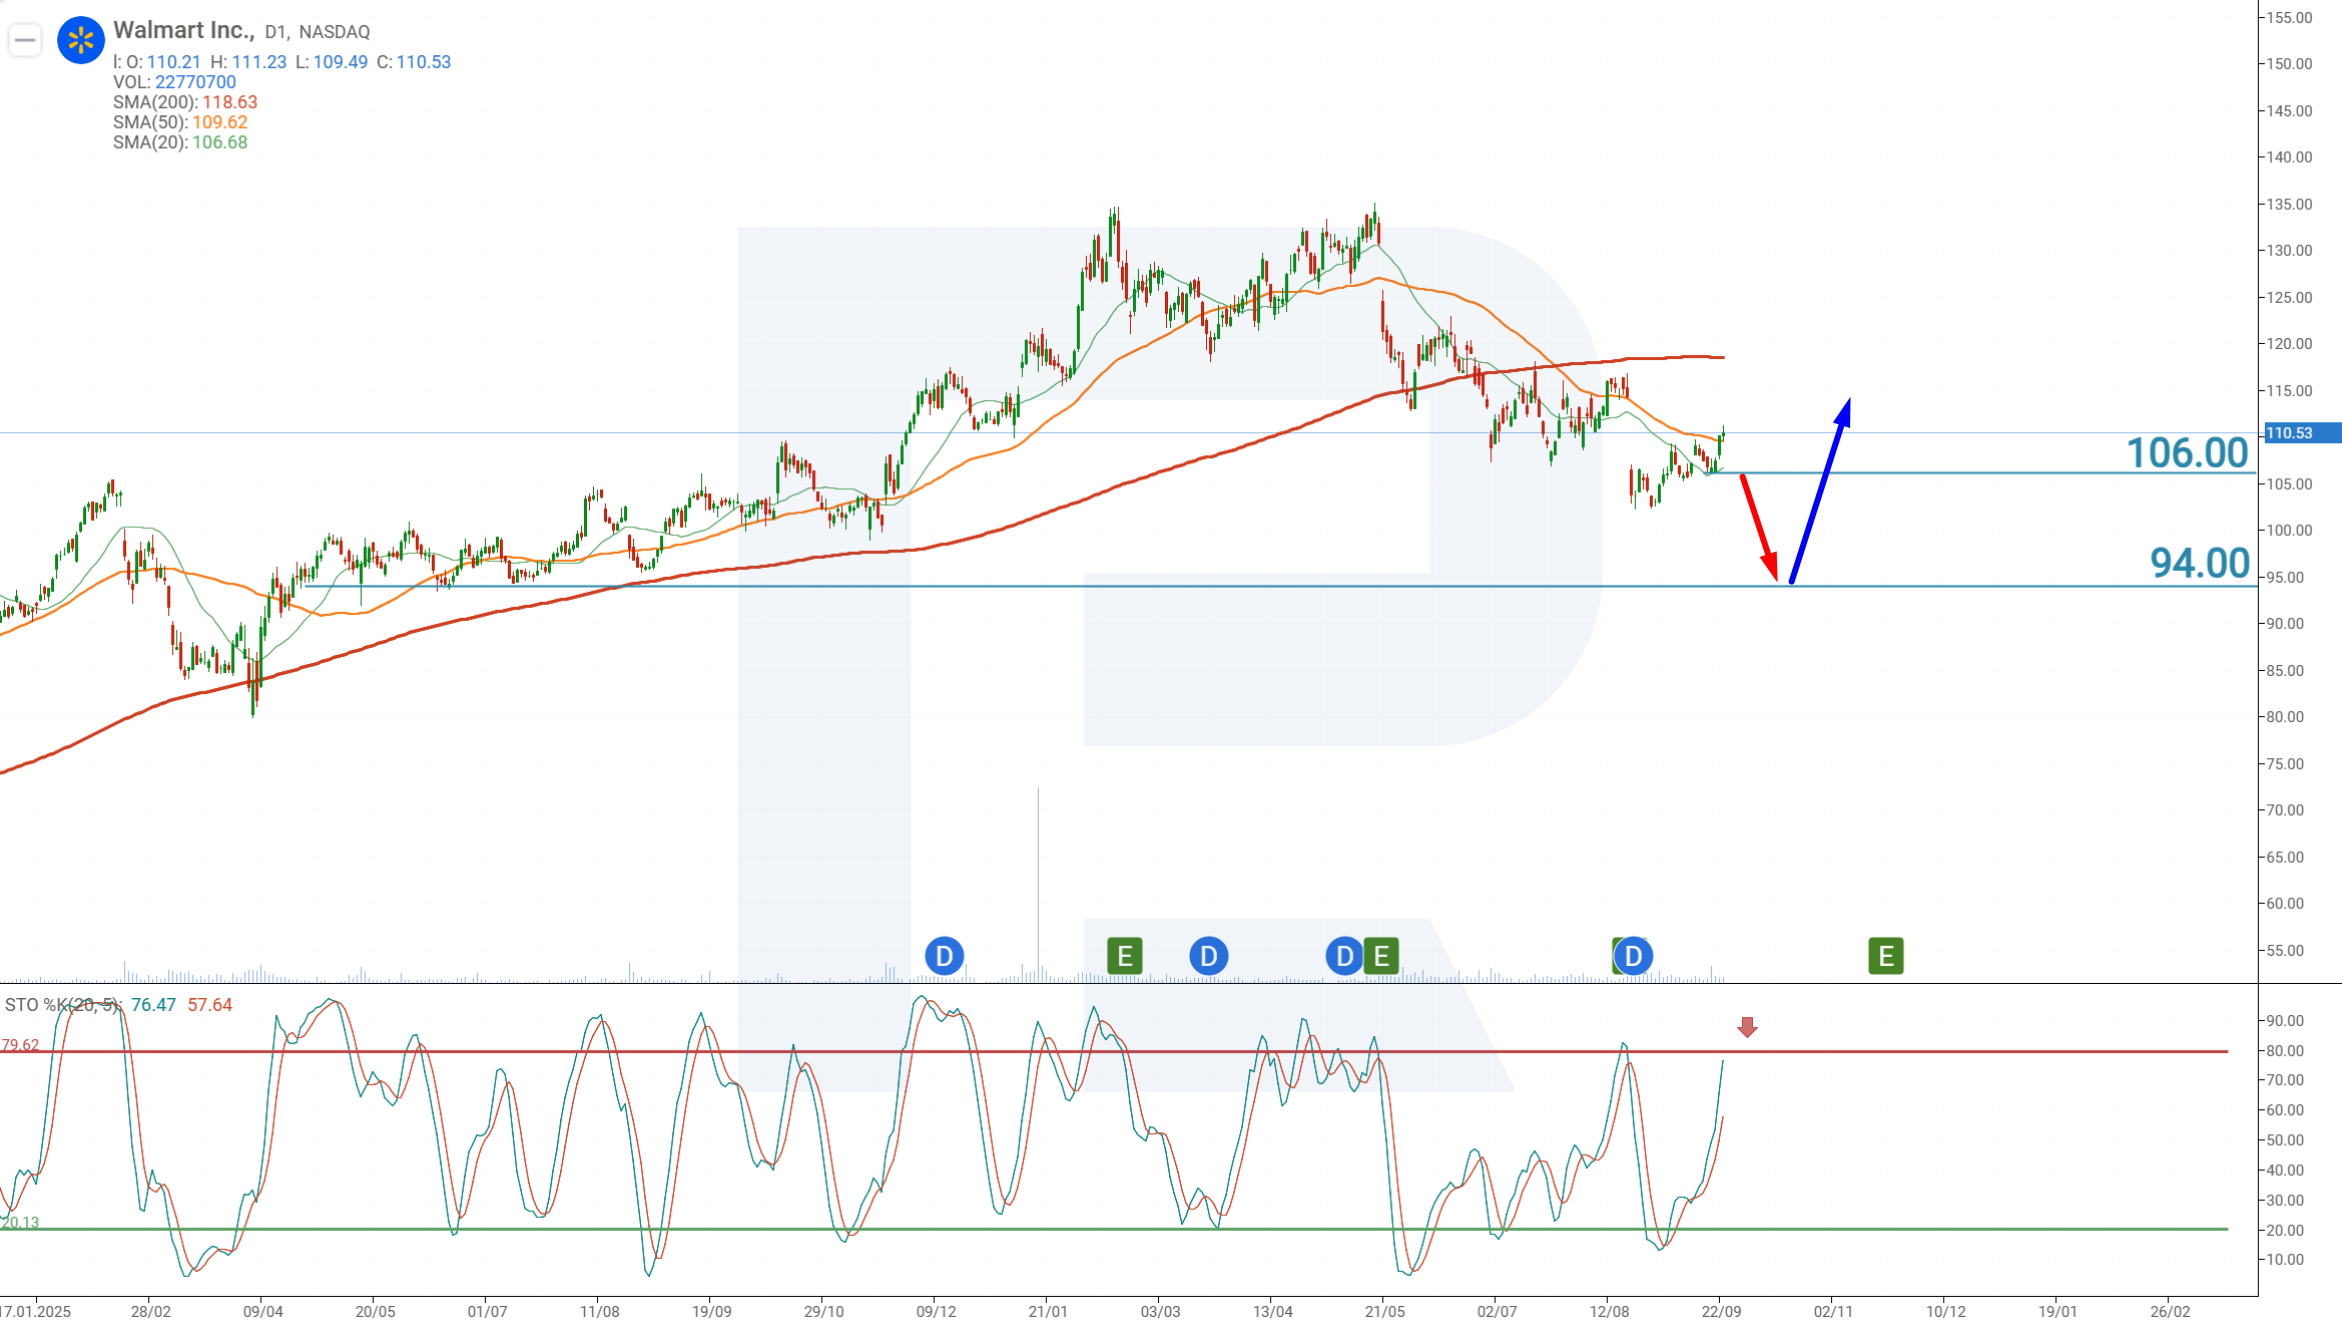
Материал дайындалған сәтте WMT акциялары 110 USD деңгейінде саудалануда.
Күндік графикте WMT акциялары 200 кезеңдік Жылжымалы орташадан төмен саудалануда, бұл төмендеу трендінің әлі де басым екенін көрсетеді. Stochastic осцилляторы артық сатып алу аймағына жақындап келеді. Бұл жоғары қарай түзету қозғалысының аяқталып, төмендеудің қайта басталу ықтималдығын арттырады.
Фундаменталды талдау да акцияға қысымның жалғасу тәуекелін көрсетеді. Q3 2027 кезеңіне Walmart сату өсімін 3–3.75% және түзетілген операциялық пайда өсімін 2–4% деңгейінде күтеді. Бұл өсім қарқындары Q2 және өткен жылдың осы тоқсанымен салыстырғанда айтарлықтай төмен. Нарық қатысушылары әдетте күтілетін нәтижелерді алдын ала бағаларға енгізетіндіктен, акция есеп жарияланғанға дейін де төмендей бастауы мүмкін. Сондықтан техникалық көрініс пен компания болжамы қысқа мерзімді төмендеу тәуекелінің артқанын көрсетеді.
Сонымен қатар қазіргі уақытта Walmart бизнесінің елеулі нашарлауын күтуге негіз жоқ. Қатаңырақ ақша-кредит саясаты тұтынушыларды шығындарды қысқартуға итермелеуі мүмкін, бірақ мұндай жағдайда Walmart көбіне қымбатырақ бөлшек сатушылардан ауысқан жаңа клиенттерді тартады. Сондықтан акция бағасының ықтимал төмендеуін компанияның сатуы, маржалары және ақша ағыны тұрақты болған жағдайда позицияны біртіндеп қалыптастыру мүмкіндігі ретінде қарастыруға болады.
Қазіргі жағдайда WMT акциялары бойынша сауда идеясы баға 106 USD қолдау деңгейінен төмен түссе, қысқа позиция ашуды көздейді. Sell Stop ордері 105 USD деңгейінде орналастырылады. Take Profit 94 USD қолдау деңгейінен сәл жоғары — 95 USD деңгейінде, ал Stop Loss 109 USD деңгейінде белгіленеді.
Sell Stop – 105.00
Take Profit – 95.00
Stop Loss – 109.00
Позицияны басқару ережесі. Баға болжам бағыты бойынша жалпы мақсат қашықтығының 70%-ын өткеннен кейін Stop Loss кіру деңгейіне ауыстырылады. Содан кейін қорғаныс ордері бағадан 5% қашықтықты сақтай отырып ілестіріледі. Бұл позиция Take Profit немесе Stop Loss бойынша жабылғанға дейін, қай деңгейге бірінші жетсе, жалғасады.
Walmart акцияларының болжамы
Талдау көрсеткендей, жыл басынан бері акция бағасы төмендегеніне қарамастан, Walmart-тың негізгі мәселесі — оның жоғары бағалануы. Компания eCommerce, жарнама және мүшелік бизнестерін өсіріп, кеңейтуді жалғастыруда, бірақ қазіргі өсім қарқындары инвесторлардың күтулерін толық ақтауға әлі жеткіліксіз.
Q3 бойынша әлсіздеу болжам және басым төмендеу тренді баға 106 USD қолдау деңгейінен төмен шықса, 95 USD деңгейіне қарай төмендеу ықтималдығын арттырады. Алайда мұндай сценарий Walmart-та елеулі проблемалардың басталғанын білдірмейді. Керісінше, түзету компанияның сатуы, маржалары және ақша ағыны тұрақты болған жағдайда акцияларды инвестициялық тұрғыдан тартымдырақ етіп, ұзақ мерзімді инвесторлар үшін жақсырақ кіру нүктесін ұсына алады.
Ескерту: Бұл мақала AI құралдарының көмегімен аударылды. Түпнұсқа ағылшын мәтінінің мағынасы сақталуына назар аударылғанымен, кейбір дәлсіздіктер немесе түсіп қалған жерлер болуы мүмкін; күмән туған жағдайда бастапқы материалға жүгініңіз.
Қаржы нарықтары бойынша болжамдар олардың авторларының жеке пікірі болып табылады. Ағымдағы талдау сауда жасау бойынша нұсқаулық емес. RoboForex компаниясы ұсынылған шолулардағы сауда ұсыныстарын пайдалану кезінде туындауы мүмкін жұмыс нәтижелеріне жауапты емес.