
Bank of America 4-тоқсанда нәтижелердің жақсаруын күтеді – 2026 жылдың 3-тоқсан есебінен кейінгі BAC акциялары болжамы
Bank of America таза пайыздық кірісті арттырды, алайда реттеуші талаптарға байланысты шығын мен шығыстардың жылдам өсуі пайданы азайтты. Басшылық 4-тоқсанда-ақ жақсаруды күтеді, ал 52,60 USD қарсылық деңгейінен жоғары шығу BAC акциялары үшін маңызды белгі болады.
Bank of America Corporation (NYSE: BAC) 2026 жылдың 3-тоқсанын кірістің 3%-ға өсуімен аяқтады, алайда пайда азайды. Реттеуші талаптарға байланысты 1,2 миллиард USD мөлшеріндегі біржолғы шығын таза пайдаға елеулі әсер етті.
Банктің дәстүрлі пайыздық кіріс әкелетін бизнесі негізгі тірек болды: несие портфелінің қарқынды өсуі және активтер кірістілігінің жоғарылауы кірісті арттырды. Сонымен бірге инвестициялық банкинг комиссияларының азаюы және қаржы нарықтарындағы сауда кірісінің төмендеуі жалпы кіріс өсімін айтарлықтай шектеді. Шығыстардың артуымен қатар бұл банк қызметтеріне сұраныс жоғары болса да, оның пайданың тұрақты өсуін қамтамасыз ету қабілетіне қатысты инвесторлар алаңдаушылығын күшейтті.
Басшылық кіріс пен шығыстың арақатынасы келесі тоқсанда-ақ жақсарады және 2027 жылы пайыздық кіріс әкелетін бизнес одан әрі өседі деп күтеді. Қазіргі жағдайда BAC акцияларының болашақ динамикасы осы болжамдардың орындалуына тікелей байланысты болады. Басшылық күткен нәтижелерге қол жеткізу нарық сенімін қалпына келтіріп, акция бағасының тұрақты қалпына келуін қолдар еді.
Бұл мақалада 2026 жылдың 3-тоқсан есебінен кейінгі Bank of America акциялары талданып, банктің негізгі кіріс көздері мен маңызды бизнес көрсеткіштері қарастырылады. Сондай-ақ BAC іргелі талдауы беріліп, негізгі техникалық деңгейлер бағаланады, олар Bank of America акцияларының 2026 жылға арналған болжамына негіз болады.
Bank of America Corporation туралы
Bank of America Corporation – әлемдегі ең ірі қаржы институттарының бірі, кең ауқымды банктік және оған қатысты қызметтерді ұсынады. Амадео Джаннини 1904 жылы АҚШ, Сан-Францискода банкті Bank of Italy атауымен құрды, 1930 жылы атауы Bank of America болып өзгертілді. Қазіргі корпорация 1998 жылы NationsBank-пен бірігу нәтижесінде пайда болды.
Bank of America бөлшек және корпоративтік банкинг, инвестициялық және сақтандыру өнімдері, активтерді басқару, ипотека және несиелеу қызметтерін қоса алғанда, кең ауқымды қызметтер ұсынады. Бас офисі АҚШ-тың Солтүстік Каролина штаты, Шарлотт қаласында орналасқан.
Банктің IPO-сы 1957 жылы өтті, сол кезде оның акциялары Нью-Йорк қор биржасында BAC тикерімен саудалана бастады. Bank of America АҚШ-та және әлем бойынша ең ірі банктердің қатарына кіреді, 35-тен астам елде клиенттерге қызмет көрсетеді және 3.4 трлн АҚШ долларынан асатын активтерді басқарады.
Bank of America Corporation-ның негізгі кіріс көздері
Bank of America кіріс әкелетін негізгі қаржылық қызмет бағыттары бөлшек, корпоративтік және инвестициялық қызметтерді қоса алғанда көптеген бизнесті қамтиды. Оларды мына санаттарға бөлуге болады:
Таза пайыздық кіріс: несиелерден алынатын пайыздар мен клиенттердің депозиттері және басқа қаржыландыру көздері бойынша төленетін пайыздардың айырмасынан қалыптасады. Bank of America ипотека, коммерциялық және автонесие, сондай-ақ кредиттік карталар сияқты қаржылық өнімдерді ұсынады.
Комиссиялық кіріс: клиенттердің операцияларына қызмет көрсетуден түсетін алымдар, оның ішінде шоттарға қызмет көрсету, төлемдер мен аударымдар және активтерді басқару комиссиялары.
Инвестициялық банкинг кірісі: бірігу және сатып алу бойынша кеңес беру, акциялар мен облигациялар орналастыру, сондай-ақ бағалы қағаздар, валюталар және деривативтер саудасынан түсетін кіріс.
Активтерді басқару және инвестициялық қызметтер: жеке және институционалдық клиенттердің активтерін басқару, брокерлік және басқа инвестициялық қызметтер комиссиялары.
Сауда және нарықтық операциялар: бағалы қағаздармен, валюталармен және деривативтермен мәмілелерден түсетін кіріс.
Басқа кіріс көздері: сейф жәшіктерін жалға беру төлемдері, орнықты даму және инфрақұрылым жобаларына инвестициялар, сондай-ақ мемлекеттік және корпоративтік облигацияларды иеленуден түсетін кіріс.
Бұл қызмет бағыттары банк кірістерін әртараптандырып, экономикалық құлдырауға төзімділігін арттырады және Bank of America-ның әлемдік нарықта тиімді бәсекелесуіне мүмкіндік береді.
Bank of America Corporation-ның күшті және әлсіз жақтары
Bank of America-ның күшті жақтарына мыналар жатады:
Diversified revenue streams: банк бөлшек банкинг, инвестициялық қызметтер, активтерді басқару, корпоративтік банкинг және сақтандыруды қоса алғанда, қаржылық қызметтердің кең ауқымын ұсынады. Мұндай әртараптандыру Bank of America-ның бірнеше сегмент бойынша нарықтық құбылмалылыққа төзімділігін арттырады және әртүрлі көздерден табыс табуға мүмкіндік береді
Digital innovation: банк мобильді қосымшалар мен Erica виртуалды көмекшісін қоса алғанда, цифрлық технологияларды белсенді енгізуде. Бұл инновациялар қызмет сапасын арттырады, операциялық тиімділікті жақсартады және жаңа клиенттер тартуға көмектеседі
Strong position in investment banking and asset management: инвестициялық және жеке банкингтегі бәсекелік артықшылықтар, сондай-ақ активтерді тиімді басқару банкке АҚШ-та да, халықаралық деңгейде де көшбасшылықты қамтамасыз етеді. Нәтижесінде, банк әлем бойынша жоғары капиталды клиенттерге және ірі халықаралық корпорацияларға жоғары сапалы қызмет көрсете алады
Wide network and global presence: банк 35-тен астам елде өкілдіктерге ие, бұл клиенттерге орналасқан жеріне қарамастан қызмет көрсетуге мүмкіндік береді. Банк ішкі және халықаралық нарықтарда жетекші орынға ие
Substantial capital and liquidity reserves: ауқымды қаржылық ресурстар мен жоғары өтімді активтер банкке тәуекелдерді тиімді басқаруға және экономикалық құлдырау кезеңдерінде тұрақтылықты сақтауға мүмкіндік береді
Bank of America-ның әлсіз жақтарына мыналар кіреді:
Dependence on interest rates: банктің негізгі кірісі несиелер бойынша алынатын пайыздар мен депозиттер бойынша төленетін пайыздардың спрэдіне байланысты қалыптасады. Бұл оны реттеушілердің ақша-кредит саясатына және пайыздық мөлшерлемелердің ауытқуларына сезімтал етеді. Төмен мөлшерлемелер кезеңінде табыстылық, әдетте, төмендейді
High operating costs: корпорацияның ауқымына және цифрландыру деңгейінің жоғары болуына қарамастан, банк JPMorgan Chase (NYSE: JPM) және Wells Fargo (NYSE: WFC) секілді бәсекелестермен салыстырғанда неғұрлым жоғары шығындар көтереді, бұл жасалған операциялардың жалпы табыстылығына кері әсер етеді
Weakness in certain retail banking segments: банк АҚШ-та айтарлықтай нарық үлесіне ие болғанымен, бөлшек банкинг және кредиттік карталар сегменттерінде JPMorgan Chase және Wells Fargo секілді бәсекелестерден қалып қояды. Бұл банктердің клиенттік базасы кең әрі қызмет көрсету желілері дамыған
Жалпы алғанда, әртараптандыру мен инновациялардың арқасында Bank of America қаржы нарығында мықты ойыншы болып қалады. Алайда ол макроэкономикалық факторларға сезімталдық және операциялық шығындардың жоғары болуы сияқты қиындықтарға тап келеді.
Bank of America Corporation Q3 2024 нәтижелері
Қыркүйектің 30-ында аяқталған 2024 жылғы 3-тоқсанға арналған есебін Bank of America қазанда жариялады . Есептің негізгі деректері төменде берілген:
Табыс: 25.30 млрд АҚШ долл. (+1%)
Таза пайда: 6.90 млрд АҚШ долл. (-12%)
Бір акцияға пайда (EPS): 0.81 АҚШ долл. (-10%)
Таза пайыздық кіріс: 14.0 млрд АҚШ долл. (-3%)
Сегменттер бойынша табыс:
Consumer Banking: 10.40 млрд АҚШ долл. (-1%)
Global Wealth and Investment Management: 5.80 млрд АҚШ долл. (+8%)
Global Banking: 5.83 млрд АҚШ долл. (-6%)
Global Markets: 5.60 млрд АҚШ долл. (+14%)
Сегменттер бойынша таза пайда:
Consumer Banking: 2.70 млрд АҚШ долл. (-6%)
Global Wealth and Investment Management: 1.10 млрд АҚШ долл. (+1%)
Global Banking: 1.90 млрд АҚШ долл. (-27%)
Global Markets: 1.50 млрд АҚШ долл. (+25%)
Акционерлер шамамен 5.60 млрд АҚШ долларын алды, оның ішінде 2.00 млрд – дивидендтер, 3.50 млрд – акцияларды кері сатып алу арқылы.
Жалпы табыс 1%-ға артқанына қарамастан, банктің таза пайдасы 12%-ға төмендеді, әрі жаһандық және АҚШ-тың бөлшек нарықтарындағы банктік операциялардан түскен пайда да азайды. Дегенмен, алдыңғы тоқсандағы сияқты, инвестициялық сегмент жағымды серпін көрсетті, бұл банктік қызмет көрсету секторының теріс әсерін біршама теңестірді.
Bank of America Corporation Q4 2024 нәтижелері
Bank of America Corporation 2024 жылдың 4-тоқсанына арналған статистиканы 2025 жылғы 16 қаңтарда жариялады . 2023 жылдың сәйкес кезеңімен салыстырғандағы негізгі тармақтар төменде берілген:
Табыс: 25.3 млрд АҚШ долл. (+15%)
Таза пайда: 6.7 млрд АҚШ долл. (+112%)
Бір акцияға пайда: 0.82 АҚШ долл. (+134%)
Таза пайыздық кіріс: 14.4 млрд АҚШ долл. (+3%)
Сегменттер бойынша табыс:
Consumer Banking: 10.6 млрд АҚШ долл. (+3%)
Global Wealth and Investment Management: 6.0 млрд АҚШ долл. (+15%)
Global Banking: 6.1 млрд АҚШ долл. (+3%)
Global Markets: 4.8 млрд АҚШ долл. (+20%)
Сегменттер бойынша таза пайда:
Consumer Banking: 2.8 млрд АҚШ долл. (+2%)
Global Wealth and Investment Management: 1.2 млрд АҚШ долл. (+14%)
Global Banking: 2.1 млрд АҚШ долл. (-13%)
Global Markets: 941 млн АҚШ долл. (+27%)
2024 жылғы 4-тоқсан нәтижелері туралы есепте Bank of America басшылығы компанияның көрсеткіштері мен келешегіне қатысты оптимизм білдірді. Әр бизнес-желінің табысқа қосқан үлесі артқаны, сондай-ақ салалық орташа деңгейден жоғары депозиттер мен берілген несиелердің өсімі байқалғаны атап өтілді. 2025 жылдың 1-тоқсанында таза пайыздық кіріс 14.5–14.6 млрд АҚШ доллары аралығында болады деп болжанды, ал жыл бойғы тұрақты өсім 2025 жылдың 4-тоқсанына қарай шамамен 15.5–15.7 млрд АҚШ долларына жеткізуі тиіс. 2025 жылдың екінші жартысы бірінші жартыжылдыққа қарағанда күшті өсім көрсетеді деп күтіліп, жыл бойы операциялық артықшылық қамтамасыз етіледі делінді.
Bank of America Corporation Q1 2025 нәтижелері
15 сәуірде Bank of America 31 наурызда аяқталған 2025 жылдың 1-тоқсанының қаржылық нәтижелерін жариялады . Негізгі көрсеткіштер:
Кіріс: 27,37 миллиард USD (+6%)
Таза пайда: 7,40 миллиард USD (+11%)
Акцияға шаққандағы пайда: 0,90 USD (+18%)
Таза пайыздық кіріс: 14,44 миллиард USD (+3%)
Сегменттер бойынша кіріс:
Consumer Banking: 10,49 миллиард USD (+3%)
Global Wealth and Investment Management: 6,02 миллиард USD (+7%)
Global Banking: 5,97 миллиард USD (0%)
Global Markets: 6,58 миллиард USD (+12%)
Сегменттер бойынша таза пайда:
Consumer Banking: 2,53 миллиард USD (–4%)
Global Wealth and Investment Management: 1,00 миллиард USD (0%)
Global Banking: 1,91 миллиард USD (–3%)
Global Markets: 1,94 миллиард USD (+13%)
Bank of America 2025 жылдың 1-тоқсанында Wall Street күткеннен жоғары мықты нәтижелер көрсетіп, инвесторларда сақ оптимизм тудырды. Пайда өсімінің негізгі көзі сауда кірісі болды, әсіресе акция саудасындағы кіріс 17%-ға өсті. Бұл АҚШ жетекші банктерінің нарықтық белсенділігі күшейген жағдайда орын алды.
2025 жылдың 1-тоқсанында Bank of America ықтимал несие шығындарына арналған резервтерді 1,3 миллиард USD-дан 1,5 миллиард USD-ға ұлғайтты. Бұл экономикалық белгісіздік кезеңінде несие тәуекелдеріне сақтықпен қарауды көрсетті.
Басшылық 2025 жылдың 2-тоқсанына нақты болжам берген жоқ. Алайда 2025 жылы таза пайыздық кіріс 6–7%-ға өсіп, 4-тоқсанға қарай 15,5–15,7 миллиард USD-ға жетеді деп күтті. Осылайша 2024 жылдың 4-тоқсанының нәтижелеріне түсініктемеде берілген болжам расталды. Тұтынушылық бизнес таза пайыздық кіріс өсімінің негізгі қозғаушысы ретінде көрсетілді.
Bank of America Corporation Q2 2025 қаржылық нәтижелері
16 шілдеде Bank of America 30 маусымда аяқталған 2025 жылдың 2-тоқсанының қаржылық нәтижелерін жариялады . Өткен жылдың сәйкес кезеңімен салыстырғандағы негізгі көрсеткіштер:
Кіріс: 27,51 миллиард USD (+4%)
Таза пайда: 7,11 миллиард USD (+3%)
Акцияға шаққандағы пайда: 0,89 USD (+7%)
Таза пайыздық кіріс: 14,67 миллиард USD (+7%)
Сегменттер бойынша кіріс:
Consumer Banking: 10,81 миллиард USD (+6%)
Global Wealth and Investment Management: 5,93 миллиард USD (+7%)
Global Banking: 5,69 миллиард USD (–7%)
Global Markets: 6,01 миллиард USD (+10%)
Сегменттер бойынша таза пайда:
Consumer Banking: 2,97 миллиард USD (+14%)
Global Wealth and Investment Management: 0,99 миллиард USD (–3%)
Global Banking: 1,70 миллиард USD (–19%)
Global Markets: 1,56 миллиард USD (+10%)
Bank of America 2025 жылдың 2-тоқсанында мықты нәтижелер көрсетті: таза пайда 7,1 миллиард USD-ға немесе акцияға 0,89 USD-ға жетіп, жылдық есепте 3%-ға өсті және талдаушылар күткеннен жоғары болды, дегенмен кіріс болжамнан сәл төмен түсті. Негізгі қозғаушы факторлар рекордтық 14,7 миллиард USD таза пайыздық кіріс (+7%) және нарық құбылмалылығы мен геосаяси белгісіздік аясында 5,3 миллиард USD-ға дейін ұлғайған сауда кірісі (+14%) болды.
Қаржы директоры таза пайыздық кіріс өсімін жалғастырып, 4-тоқсанға қарай 15,5–15,7 миллиард USD-ға жетуі мүмкін екенін атап өтті. Банк несие өсімін шамамен 4–6% деңгейінде, ал шығыстарды 2025 жылдың соңына дейін тұрақты немесе төмен болады деп күтті. Сауда кірісі де орташа бір таңбалы қарқынмен өсіп, оң өсім тізбегін қатарынан 13 тоқсанға жеткізеді деп болжанды. Инвестициялық банкинг әлсіз тұс болды: комиссиялар жылдық есепте шамамен 9%-ға төмендеді, бірақ басшылық жыл соңына қарай мәмілелер белсенділігі артады деп күтті.
Bank of America Corporation Q3 2025 нәтижелері
15 қазанда Bank of America 30 қыркүйекте аяқталған 2025 жылдың 3-тоқсанының қаржылық нәтижелерін жариялады . Өткен жылдың сәйкес кезеңімен салыстырғандағы негізгі көрсеткіштер:
Кіріс: 28,08 миллиард USD (+11%)
Таза пайда: 8,46 миллиард USD (+23%)
Акцияға шаққандағы пайда: 1,06 USD (+31%)
Таза пайыздық кіріс: 15,23 миллиард USD (+9%)
Сегменттер бойынша кіріс:
Consumer Banking: 11,16 миллиард USD (+7%)
Global Wealth and Investment Management: 6,31 миллиард USD (+10%)
Global Banking: 6,26 миллиард USD (+7%)
Global Markets: 6,22 миллиард USD (+10%)
Сегменттер бойынша таза пайда:
Consumer Banking: 3,44 миллиард USD (+28%)
Global Wealth and Investment Management: 1,27 миллиард USD (+20%)
Global Banking: 2,13 миллиард USD (+11%)
Global Markets: 1,65 миллиард USD (+4%)
Bank of America 2025 жылдың 3-тоқсанында күткеннен жоғары нәтижелер көрсетті. Кіріс 28,1 миллиард USD, таза пайда 8,5 миллиард USD, акцияға шаққандағы пайда 1,06 USD болды. Меншікті капитал рентабельділігі 15,4%-ға жетіп, талдаушылар болжамынан асты. Негізгі факторлар рекордтық таза пайыздық кіріс пен инвестициялық банкинг комиссияларының елеулі қалпына келуі болды.
Банк көрсеткіштері 2025 жылдың 2-тоқсанымен салыстырғанда жақсарды. Ықтимал несие шығындарына арналған резервтер 1,6 миллиард USD-дан 1,3 миллиард USD-ға төмендеді, ал есептен шығарылған несиелер шамамен 10%-ға азайды. Бұл несие сапасының тұрақтанғанын көрсетті.
Жылдық көрсеткіштер де айтарлықтай жақсарды: кіріс 11%-ға өсті, акцияға шаққандағы пайда 0,81 USD-дан 1,06 USD-ға көтерілді. Несиелер мен депозиттердің ұлғаюымен таза пайыздық кіріс 15,2 миллиард USD-ға (+9%) жетті. Инвестициялық банкинг комиссиялары 43%-ға өсіп, 2,0 миллиард USD құрады, ал сауда кірісі 9%-ға өсті. Клиенттердің картамен шығыстары 6%-ға артты, бұл тұтынушылардың қаржылық жағдайы жақсы екенін көрсетті.
Басшылық 2025 жылдың 4-тоқсанында таза пайыздық кіріс 15,6–15,7 миллиард USD-ға жетіп, жылдық есепте 8%-ға өседі деп күтті. Банк мықты капиталдандыруды сақтай отырып, шығыстарды бақылауды және акционерлерге капитал қайтаруды жалғастыруды жоспарлады.
Bank of America Corporation Q4 2025 нәтижелері
2026 жылғы 14 қаңтарда Bank of America 31 желтоқсанда аяқталған 2025 жылдың 4-тоқсанының қаржылық нәтижелерін жариялады . Өткен жылдың сәйкес кезеңімен салыстырғандағы көрсеткіштер:
Кіріс: 28,39 миллиард USD (+7%)
Таза пайда: 7,60 миллиард USD (+12%)
Акцияға шаққандағы пайда: 0,98 USD (+18%)
Таза пайыздық кіріс: 15,89 миллиард USD (+9%)
Сегменттер бойынша кіріс:
Consumer Banking: 12,53 миллиард USD (+7%)
Global Wealth and Investment Management: 6,73 миллиард USD (+9%)
Global Banking: 6,18 миллиард USD (+7%)
Global Markets: 5,64 миллиард USD (+8%)
Сегменттер бойынша таза пайда:
Consumer Banking: 3,24 миллиард USD (+14%)
Global Wealth and Investment Management: 1,49 миллиард USD (+20%)
Global Banking: 2,00 миллиард USD (+5%)
Global Markets: 1,33 миллиард USD (+9%)
Bank of America 2025 жылдың 4-тоқсанында кіріс пен пайда бойынша нарық күткеннен жоғары мықты нәтижелер көрсетті. Кіріс 28,4 миллиард USD-ға жетіп, талдаушылардың 27,5–27,8 миллиард USD ортақ болжамынан сәл жоғары болды. Таза пайда жылдық есепте 12%-ға өсіп, 7,6 миллиард USD құрады. Акцияға шаққандағы пайда 0,98 USD болып, болжанған 0,96 USD-дан асты. Өсімнің басты қозғаушысы таза пайыздық кіріс болды: ол 9%-ға өсіп, 15,89 миллиард USD-ға жетті. Бұл банктің жоғары пайыздық мөлшерлемелер жағдайында пайда табу қабілетін көрсетті.
Нарық және сауда қызметі де пайдаға маңызды үлес қосты. Инвестициялық және сауда бизнесі орнықты өсіп, бағалы қағаздар мен валюта саудасынан кіріс айтарлықтай артты, ал жоғары комиссиялар мен активтерді басқару кірісі нәтижелерге қосымша тұрақтылық берді.
Экономикалық баяулау мен жоғары пайыздық мөлшерлемелерге қарамастан, клиенттердің несие сапасы тұрақты қалды. Орташа несие көлемі 8%-ға ұлғайып, жеке және корпоративтік клиенттердің несиеге сұранысы сақталғанын көрсетті.
Басшылық 2026 жылға арналған таза пайыздық кіріс болжамын көтеріп, 5–7% өсуді күтті. Жоғары пайыздық мөлшерлемелер бұл бағытты қолдайды деп күтілді, дегенмен экономиканың ықтимал баяулауы мен шығыстардың өсуі ұзақ мерзімде пайданы шектеуі мүмкін. Алдағы тоқсандарға болжам қалыпты оң болып, банк шығыстарды бақылауды және дивидендтер мен акцияларды кері сатып алу арқылы акционерлерге капитал қайтаруды жалғастыруды жоспарлады.
Bank of America Corporation Q1 2026 қаржылық нәтижелері
2026 жылғы 15 сәуірде Bank of America 31 наурызда аяқталған 2026 жылдың 1-тоқсанының қаржылық нәтижелерін жариялады . Өткен жылдың сәйкес кезеңімен салыстырғандағы негізгі көрсеткіштер:
Кіріс: 30,27 миллиард USD (+7%)
Таза пайда: 8,58 миллиард USD (+17%)
Акцияға шаққандағы пайда: 1,11 USD (+25%)
Таза пайыздық кіріс: 15,75 миллиард USD (+9%)
Сегменттер бойынша кіріс:
Consumer Banking: 11,05 миллиард USD (+5%)
Global Wealth and Investment Management: 6,71 миллиард USD (+12%)
Global Banking: 6,29 миллиард USD (+5%)
Global Markets: 7,11 миллиард USD (+8%)
Сегменттер бойынша таза пайда:
Consumer Banking: 3,06 миллиард USD (+21%)
Global Wealth and Investment Management: 1,33 миллиард USD (+32%)
Global Banking: 2,09 миллиард USD (+8%)
Global Markets: 2,01 миллиард USD (+3%)
Bank of America 2026 жылдың 1-тоқсанында мықты нәтижелер көрсетіп, пайда бойынша нарық болжамынан асты. Кіріс 30,3 миллиард USD-ға, таза пайда 8,6 миллиард USD-ға жетті, акцияға шаққандағы пайда бір жыл бұрынғы 0,89 USD-дан 1,11 USD-ға өсті.
Несие сапасы тұрақты болды. Несие шығындарына арналған резерв бір жыл бұрынғы 1,5 миллиард USD-дан 1,3 миллиард USD-ға төмендеді. Таза есептен шығарулар да жылдық есепте сәл азайды, бірақ кредиттік карталардың маусымдық ерекшелігіне байланысты алдыңғы тоқсаннан өсті. Орташа несие және лизинг көлемі 9%-ға өсіп, 1,19 триллион USD-ға, орташа депозиттер 3%-ға өсіп, 2,02 триллион USD-ға жетті. Клиенттердің картамен шығыстары 7%-ға артып, 245 миллиард USD құрады. Бұл көрсеткіштер банк өнімдеріне сұраныс пен тұтынушылық белсенділіктің тұрақтылығын көрсетті.
Bank of America жарияланған материалдарда 2026 жылдың 2-тоқсанына арналған кіріс, пайда немесе акцияға шаққандағы пайда болжамын берген жоқ. Алайда басшылық бұған дейін 2026 жылдың 1-тоқсанында таза пайыздық кіріс кемінде 7%-ға өседі деп күткен және бүкіл 2026 жылға 5–7% өсуді мақсат еткен. 1-тоқсанның нақты нәтижесі осы болжамдардан да асып түсті.
Bank of America Corporation Q2 2026 қаржылық нәтижелері
2026 жылғы 14 шілдеде Bank of America 30 маусымда аяқталған 2026 жылдың 2-тоқсанының қаржылық нәтижелерін жариялады . Өткен жылдың сәйкес кезеңімен салыстырғандағы көрсеткіштер:
Кіріс: 31,56 миллиард USD (+15%)
Таза пайда: 9,07 миллиард USD (+27%)
Акцияға шаққандағы пайда: 1,21 USD (+34%)
Таза пайыздық кіріс: 15,99 миллиард USD (+9%)
Сегменттер бойынша кіріс:
Consumer Banking: 11,34 миллиард USD (+5%)
Global Wealth and Investment Management: 6,87 миллиард USD (+16%)
Global Banking: 6,24 миллиард USD (+10%)
Global Markets: 8,02 миллиард USD (+34%)
Сегменттер бойынша таза пайда:
Consumer Banking: 3,28 миллиард USD (+10%)
Global Wealth and Investment Management: 1,41 миллиард USD (+42%)
Global Banking: 2,05 миллиард USD (+21%)
Global Markets: 2,63 миллиард USD (+72%)
Bank of America 2026 жылдың 2-тоқсанында алдыңғы тоқсандағы оң қарқынды сақтады. Банк өткен жылдың сәйкес кезеңімен салыстырғанда кірісті, таза пайданы және акцияға шаққандағы пайданы қайта ұлғайтты. Акцияға шаққандағы пайда нарықтың шамамен 1,13 USD болжамынан жоғары болды.
Нарықтық және инвестициялық банкинг қызметтері тоқсанның негізгі қозғаушысы болды. Consumer Banking жоғары таза пайыздық кірістің, клиенттердің картамен шығыстарының өсуінің және тұрақты депозит базасының арқасында қалыпты өсім көрсетті. Global Wealth and Investment Management де активтерді басқару комиссиялары мен клиенттердің шот қалдықтарының ұлғаюына байланысты нәтижелерін жақсартты.
Несие сапасы тұрақты қалды. Несие шығындарына арналған резерв бір жыл бұрынғы 1,6 миллиард USD-мен салыстырғанда 1,4 миллиард USD болды. Таза есептен шығарулар алдыңғы тоқсанмен салыстырғанда іс жүзінде өзгермеді, ал кредиттік карталар бойынша таза есептен шығару мөлшерлемесі төмендеді.
2026 жылға арналған таза пайыздық кіріс болжамы сәл жақсарды. Банктің қаржы директоры жылдық NII өсімі бұрын көрсетілген 6–8% аралығының жоғарғы шегіне жақын болуы мүмкін екенін атап өтті. Бұл Bank of America несиелеу, депозит базасы және активтер кірістілігін қайта бағалау таза пайыздық кірісті әрі қарай қолдайды деп күткенін көрсетті.
Bank of America Corporation компаниясының 2026 жылғы 3-тоқсандағы қаржылық нәтижелері
2026 жылғы 14 қазанда Bank of America 30 қыркүйекте аяқталған 2026 жылдың 3-тоқсанының қаржылық нәтижелерін жариялады . Өткен жылдың сәйкес кезеңімен салыстырғандағы негізгі көрсеткіштер:
Кіріс: 29,96 миллиард USD (+3%)
Таза пайда: 6,93 миллиард USD (–17%)
Акцияға шаққандағы пайда: 0,91 USD (–13%)
Таза пайыздық кіріс: 16,45 миллиард USD (+8%)
Сегменттер бойынша кіріс:
Consumer Banking: 11,57 миллиард USD (+4%)
Global Wealth and Investment Management: 7,12 миллиард USD (+13%)
Global Banking: 6,21 миллиард USD (+0,3%)
Global Markets: 5,87 миллиард USD (–6%)
Сегменттер бойынша таза пайда:
Consumer Banking: 3,52 миллиард USD (+2%)
Global Wealth and Investment Management: 1,54 миллиард USD (+22%)
Global Banking: 1,99 миллиард USD (–5%)
Global Markets: 1,24 миллиард USD (–25%)
Bank of America-ның 2026 жылдың 3-тоқсанындағы нәтижелері банктің несиелеу мен клиенттерге қызмет көрсетуден кірісті өсіруді жалғастырғанын, бірақ табыстылық қысымға ұшырағанын көрсетті. Кіріс 3%-ға өсіп, 29,96 миллиард USD-ға жетті, ал таза пайда 17%-ға төмендеп, 6,93 миллиард USD болды. Пайданың азаюына басты себеп FinCEN мен АҚШ Валюта бақылаушысы басқармасының (OCC) талаптарын реттеуге байланысты 1,2 миллиард USD шығын болды. Реттеуші келісімдер шығынын есептемегенде таза пайда шамамен 8,1 миллиард USD болып, бір жыл бұрынғы 8,3 миллиард USD-дан сәл төмен болар еді.
Таза пайыздық кіріс бизнестің негізгі тірегі болды: ол 8%-ға өсіп, 16,45 миллиард USD-ға жетті. Орташа несие көлемі 6%-ға, депозиттер 2%-ға ұлғайды. Тіркелген пайыздық мөлшерлемесі бар активтердің кірістілігін біртіндеп қайта бағалау да көмектесті: ескі несиелер мен облигациялардың мерзімі біткен сайын банк қаражатты жоғарырақ кірістілікпен қайта инвестициялай алады. Бұл үдеріс бірнеше тоқсан бойы кірісті қолдауы мүмкін.
Consumer Banking тұрақты, бірақ қалыпты өсім көрсетті. Банк тұтынушыларға арналған 200 000-нан астам жаңа ағымдағы шот қосты, ал клиенттердің кредиттік және дебеттік карталармен шығыстары 8%-ға өсті. Сонымен бірге сегменттегі орташа несие және депозит қалдықтары іс жүзінде өзгермеді.
Merrill және Private Bank кіретін Global Wealth and Investment Management ең мықты нәтижелер көрсетті. Активтердің таза ағыны шамамен 20 миллиард USD болды. Клиенттер портфельдерінің құны мен жаңа инвестициялардың өсуі банктің комиссиялық кірісін арттырды. Бұл тұрақты қайталанатын кірістің тартымды көзі, дегенмен оның нәтижелері қаржы нарықтарының жағдайына байланысты.
Сауда қызметі тоқсанның негізгі көңілсіз тұстарының бірі болды. Сату және сауда кірісі 5%-ға төмендеп, 5,1 миллиард USD болды, ал банк бұрын өткен жылғы деңгейге шамалас нәтиже күткен еді. Тіркелген кірісті құралдар, валюталар және шикізат саудасынан түсетін кіріс әсіресе қатты азайды. Топ бойынша инвестициялық банкинг комиссиялары 11%-ға төмендеп, 1,8 миллиард USD құрады.
Шығыстарды бақылауға да ерекше назар аудару қажет. Реттеуші шығынды есептемегенде шығыстар шамамен 7%-ға өсіп, 18,5 миллиард USD-ға жетті, ал кіріс 3%-ға ғана артты. Бұл қосымша кірістің әлі де пайдаға жеткілікті жылдам айналмайтынын білдіреді. Банк технологияға, жасанды интеллектке, клиенттерді тартуға және бизнесті дамытуға инвестиция салып жатыр. Бұл инвестициялар болашақта тиімділікті арттыруы мүмкін, бірақ ағымдағы тоқсан нәтижелеріне салмақ түсірді. Басшылық 4-тоқсанда-ақ кіріс өсімі шығыс өсімінен қайта озатынын күтеді.
Банк акционерлерге капитал қайтаруды жалғастырып, тоқсан ішінде дивидендтер мен акцияларды кері сатып алуға 8,3 миллиард USD бағыттады. Сонымен бірге CET1 капитал коэффициенті алдыңғы тоқсандағы 11,2%-дан 10,9%-ға төмендеді.
Басшылықтың болжамы таза пайыздық кіріс өсімінің жалғасатынын көрсетеді: 2026 жыл бойына шамамен 8%, ал 2027 жылы 8% немесе одан жоғары. Болжамның негізінде несиелер мен депозиттердің қалыпты өсуі, активтер кірістілігін қайта бағалау және 2027 жылдың маусымына дейін Fed мөлшерлемесін әрқайсысы 0,25 пайыздық тармақтан үш рет көтеру туралы болжам жатыр. Bank of America акцияларының келешегі үшін банк таза пайыздық кірістің күтілген өсіміне қол жеткізіп, кіріс шығыстардан жылдамырақ өсетін оң операциялық левереджді қалпына келтіре алуы шешуші фактор болады.
BAC іргелі талдауы және Bank of America Corporation акцияларының негізгі қозғаушы факторлары
BAC акцияларының келешегін бағалау үшін кіріс өсімінің пайдаға қалай айналатынын бақылау маңызды. Басты назар банктің инвестициялық банкинг комиссиялары мен сауда кірісінің төмендеуін өтеп, шығыстарды бақылауда ұстау қабілетіне аударылады. Бұл байланысты төрт көрсеткіш бағалауға көмектеседі.
Инвестициялық банкинг комиссиялары
Сату және сауда операцияларынан кіріс
Тиімділік коэффициенті
Таза пайыздық кіріс
Инвестициялық банкинг комиссиялары акциялар мен облигациялар шығаруды ұйымдастыру, бірігу және сатып алу жөнінде кеңес беру және корпоративтік клиенттерге басқа қызмет көрсетуден алынатын алымдар. Акциялар үшін мәміле белсенділігінің қалпына келуі және BAC-тың жаңа тапсырыстарды иелену қабілеті маңызды: комиссиялардың өсуі пайда өсімінің әлеуетін арттырады.
Сату және сауда операцияларынан кіріс клиенттердің акциялармен, облигациялармен, валюталармен және басқа қаржы құралдарымен мәмілелерін жүргізуге жәрдемдесуден түскен кірісті көрсетеді. 3-тоқсанда ол 5%-ға төмендеді. Бұл көрсеткіштің тұрақты өсуге оралуы пайда болжамдарын қолдауы мүмкін.
Тиімділік коэффициенті кірістің операциялық шығыстарға жұмсалатын үлесін көрсетеді: коэффициент төмен болған сайын резервтер мен салықтарға дейін көбірек кіріс қалады. 3-тоқсанда ол 65,8%-ға, біржолғы реттеуші келісім шығынын есептемегенде шамамен 62,0%-ға жетті, бір жыл бұрын 59,7% болған. Біржолғы шығынсыз да шығыстар 7%-ға, кіріс 3%-ға өсті. Шығыстардың кірістен баяу өсуі акциялар үшін оң белгі болады.
Таза пайыздық кіріс несиелер мен бағалы қағаздардан алынатын пайыздар және депозиттер мен басқа қаржыландыру көздеріне төленетін пайыздардың айырмасы. 3-тоқсанда 8%-ға артып, 16,45 миллиард USD-ға жетті.
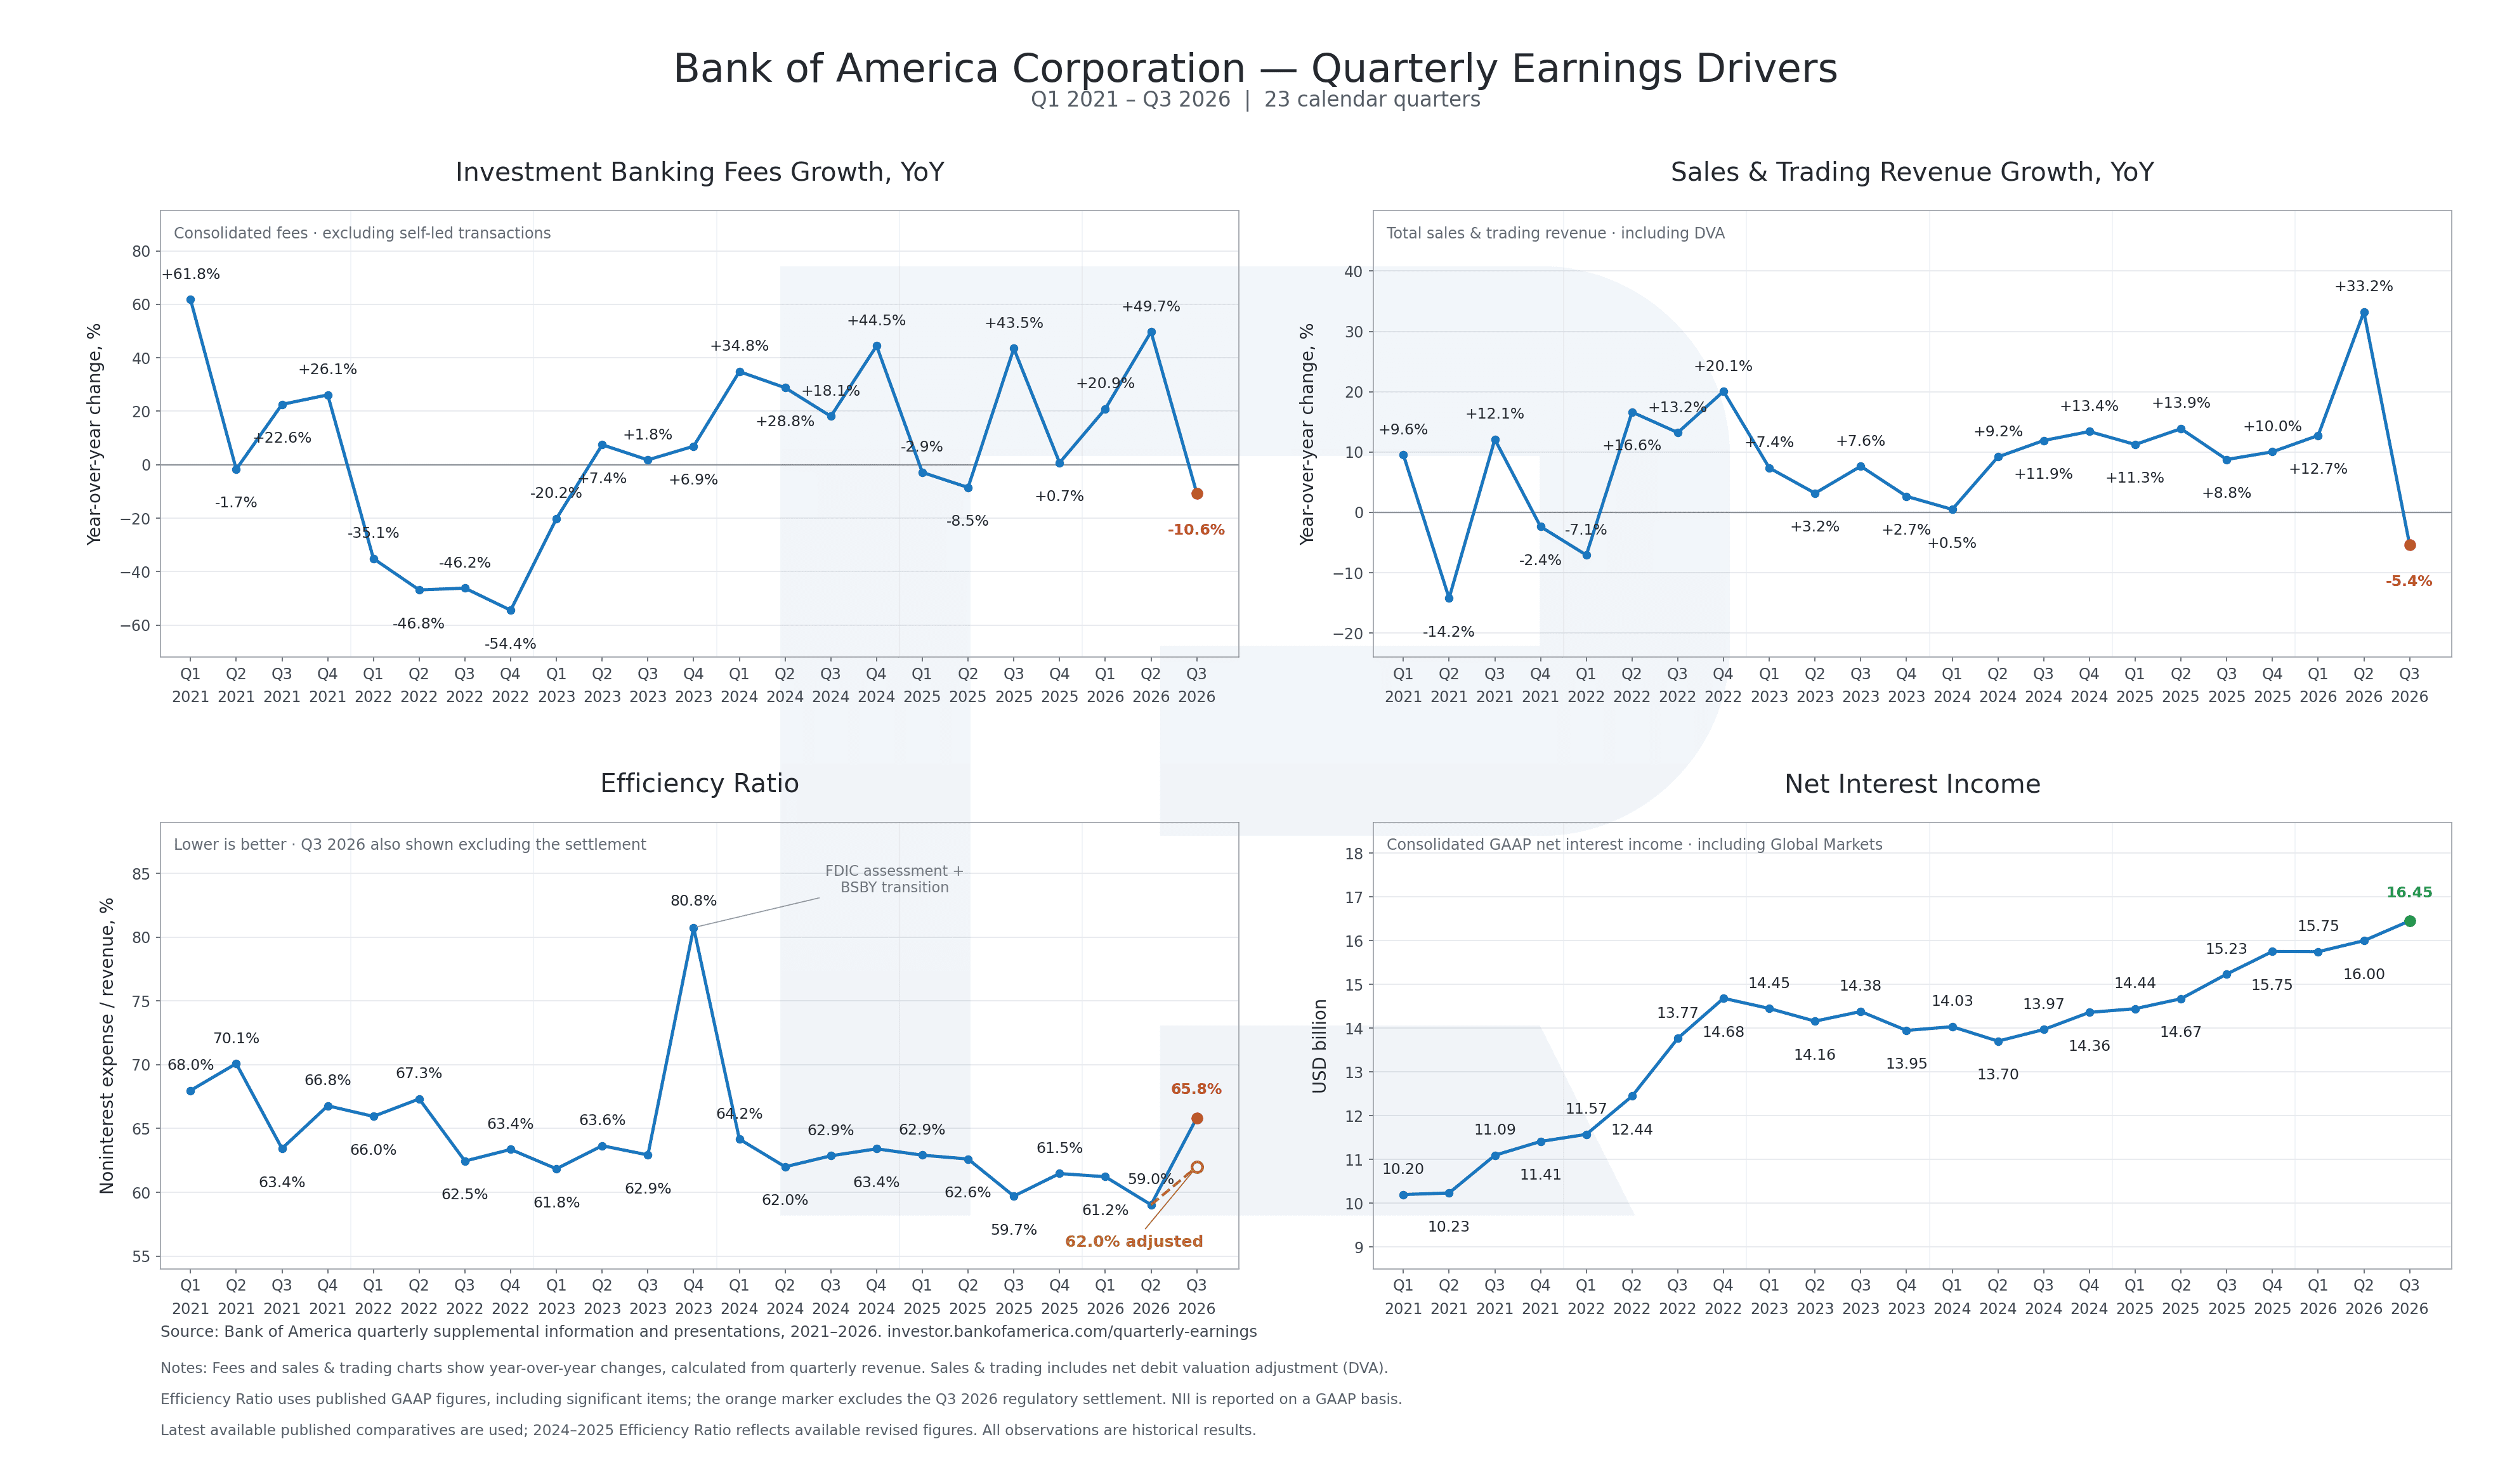
BAC іргелі талдауы бизнес табыстылығына қысымның банктің негізгі мәселесіне айналып бара жатқанын көрсетеді. Жылдың алғашқы жартысы мықты өткеннен кейін инвестициялық банкинг комиссиялары мен сауда кірісі жылдық есепте төмендей бастады.
Таза пайыздық кірістің өсуі банк нәтижелерін әлі қолдап отыр, бірақ шығыстар жақсарудың көп бөлігін жұтып жатыр. Біржолғы реттеуші шығынды есептемегенде де шығыстар 7%-ға, ал кіріс 3%-ға өсті. Сондықтан тиімділік коэффициентінің нашарлауын тек біржолғы төлеммен түсіндіруге болмайды: банк әр доллар кірісті табу үшін көбірек шығын жұмсайды. Бұл бизнестің кеңеюін қосымша пайдаға айналдыру қабілеті төмендегенін білдіреді.
Басшылық болжамы келесі тоқсанда-ақ жақсаруды меңзейді. Банк 4-тоқсанда кіріс өсімі шығыстар өсімінен қайта озады деп күтеді. Сонымен бірге BAC 2026 жылға арналған таза пайыздық кірістің 8% өсу болжамын сақтап, 2027 жылы 8% немесе одан жоғары өсуді күтеді. Бұл жоғары шығыстар қосымша кірісті толық сіңірмесе, пайда өсімінің қайта қалпына келу мүмкіндігін туғызады.
4-тоқсан есебінде болжамның расталуы BAC акциялары үшін келесі ынталандырушы факторға айналуы мүмкін. Кіріс шығыстардан жылдамырақ өсе бастаса, 3-тоқсандағы нашарлау нәтижелер жақсаруының уақытша үзілісі ретінде қарастырылуы мүмкін. Инвестициялық банкинг комиссиялары мен сауда кірісінің қалпына келуі бұл сценарийді күшейтер еді.
Bank of America Corp акциялары бойынша 2026 жылғы сараптамалық болжамдар
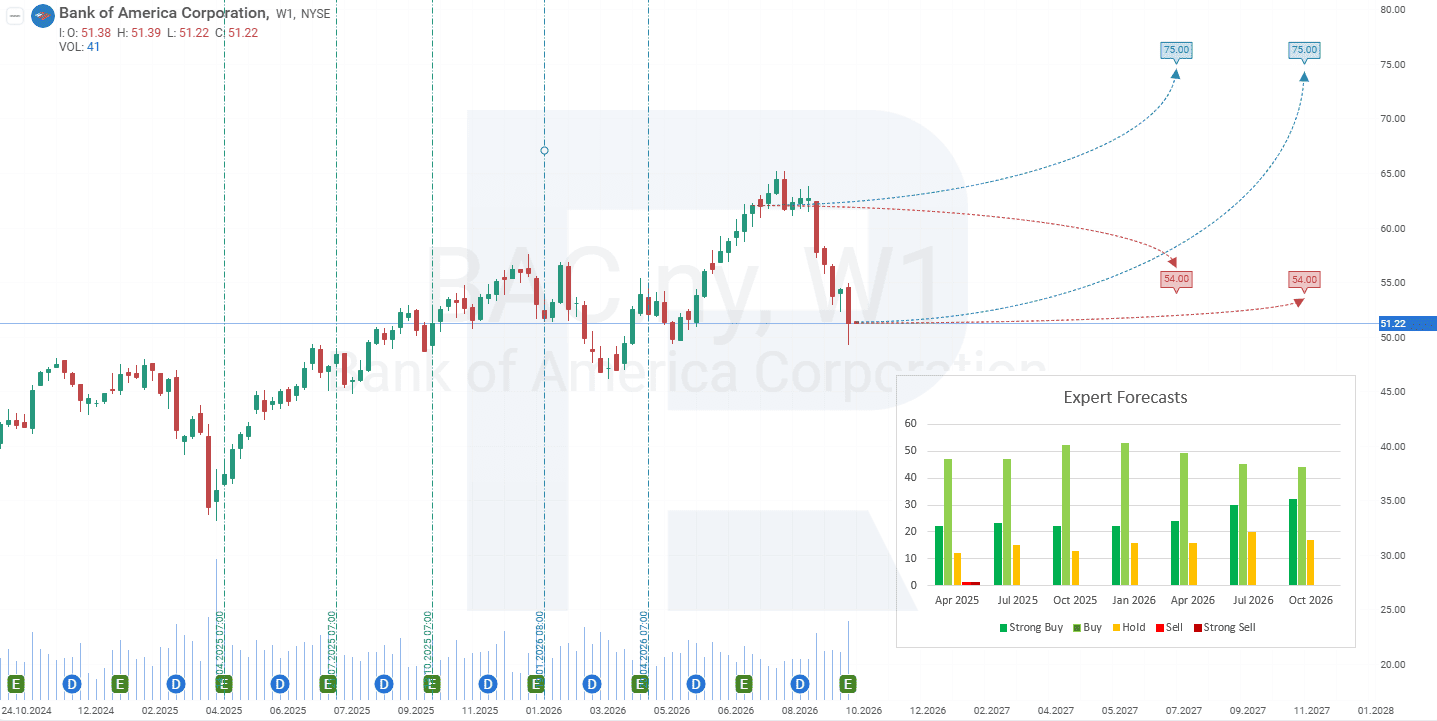
Төмендегі талдаушылар болжамдары 12 айлық кезеңді қамтиды. Жоғарғы және төменгі шектер осы кезеңдегі BAC акцияларының мақсатты бағаларын білдіреді:
Barchart : 26 талдаушының 16-сы Bank of America акцияларын белсенді сатып алуды, 4-еуі қалыпты сатып алуды, 6-ауы ұстап тұруды ұсынды. Болжамның жоғарғы шегі — 72 USD, төменгісі — 55 USD.
MarketBeat : 26 талдаушының 20-сы акцияларды сатып алуды, 6-ауы ұстап тұруды ұсынды. Жоғарғы шегі — 72 USD, төменгісі — 54 USD.
TipRanks : 16 талдаушының 14-і сатып алуды, 2-еуі ұстап тұруды ұсынды. Жоғарғы шегі — 75 USD, төменгісі — 56 USD.
Stock Analysis : 25 талдаушының 16-сы белсенді сатып алуды, 6-ауы сатып алуды, 3-еуі ұстап тұруды ұсынды. Жоғарғы шегі — 71 USD, төменгісі — 56 USD.
Bank of America акциялары бойынша талдаушылардың көзқарасы негізінен оң болып қалуда. Төрт платформаның ең төменгі мақсатты бағаларының өзі — 54–56 USD — акцияның қазіргі шамамен 51,20 USD бағасынан жоғары. Бұл талдаушылар BAC акцияларының қазіргі төмендеуін банктің ұзақ мерзімді келешегінің елеулі нашарлауы емес, бағаға уақытша қысым деп қабылдайтынын көрсетеді.
BAC техникалық талдауы және Bank of America акцияларының 2026 жылға арналған болжамы
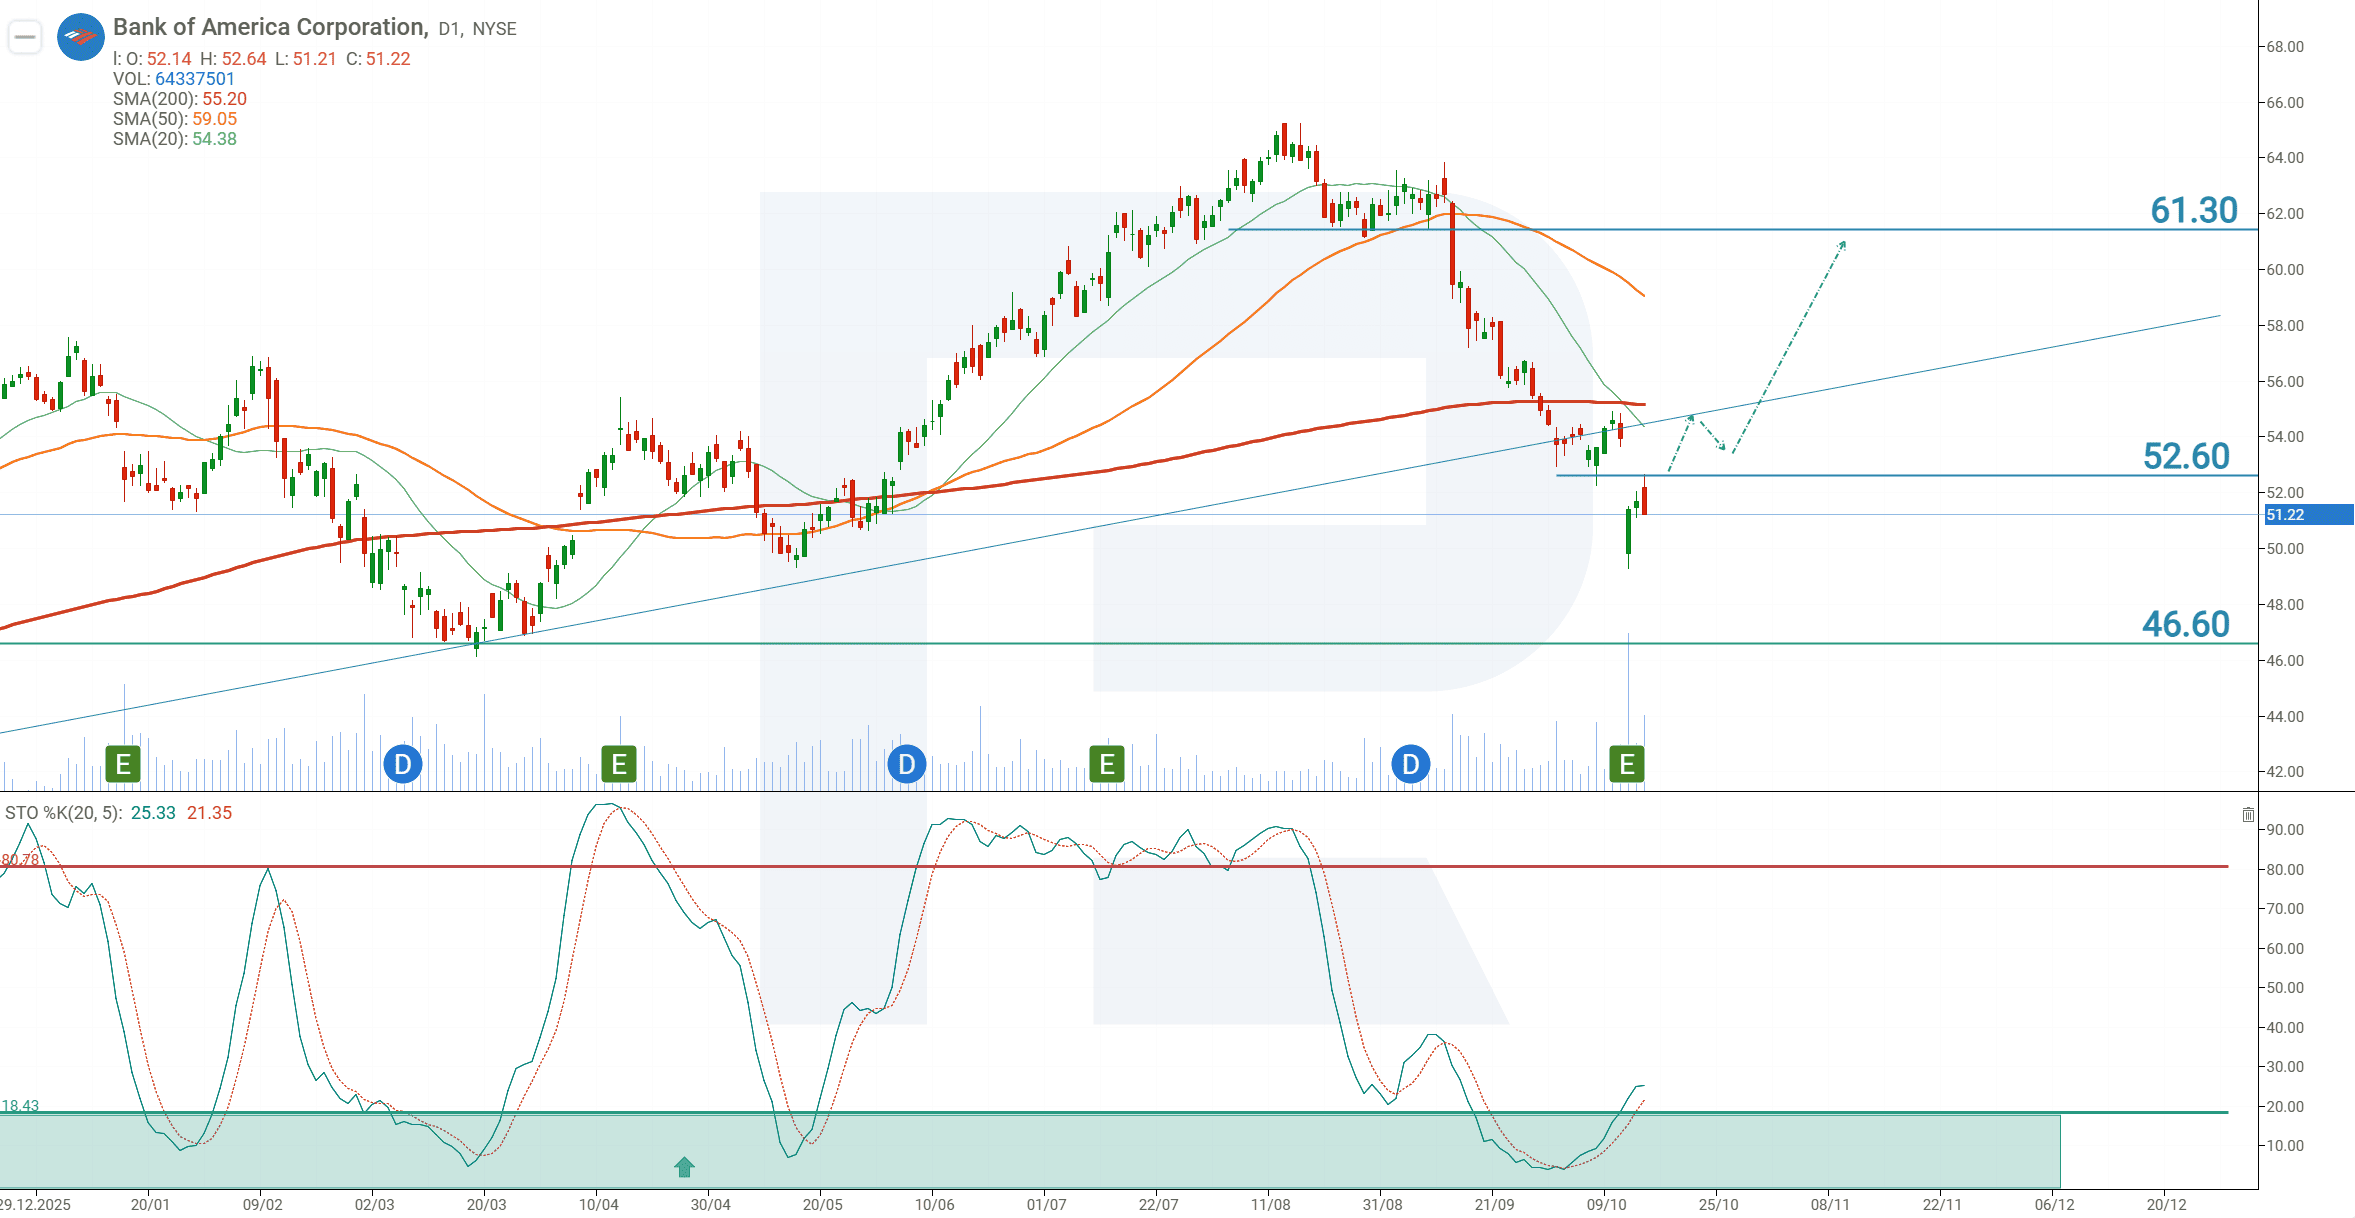
Мақала жазылған сәтте BAC акциялары 51,20 USD бағасымен саудаланып жатыр.
Bank of America акцияларының қазіргі динамикасы өсу трендінің әлсіреуін көрсетеді. Күндік графикте BAC акциялары 200 кезеңдік жылжымалы орташа мәннен төмен түсіп, сол деңгейден төмен орнықты. Бұл нарықтың шоғырлану кезеңіне кіргенін және төмендеу тренді қалыптасуы мүмкін екенін білдіреді. Мұндай жағдайда Stochastic осцилляторы артық сатылу аймағына жақын тұр. Нарық шоғырлануға көшсе, осциллятордың қазіргі жағдайы төмендеу аяқталып, өсу қайта басталуы мүмкін екенін көрсетеді.
Алайда тарихи деректер соңғы екі жылда BAC акциялары жылжымалы орташа мәннен төрт рет төмен түскенін, бірақ кейін өсуін жалғастырғанын көрсетеді. Осындай жағдай тағы қайталануы мүмкін. Сонымен бірге банк басшылығы келесі тоқсанда-ақ табыстылық жақсарады деп күтеді, бұл акциялар үшін оң фактор.
Дегенмен инвесторлар нарық көңіл күйін көрсететін техникалық белгілерді елемеуі тиіс емес. Демек, қазіргі бағамен сатып алу ұсынылмайды. BAC акцияларына сұраныс өсе бастағанын растайтын техникалық белгі, мысалы, қарсылық деңгейінен жоғары серпіліс қажет. Негізгі қарсылық деңгейі — 52,60 USD.
Сондықтан BAC акцияларына арналған сауда идеясы — 52,80 USD деңгейінде Buy Stop ордерін орналастыру. Stop Loss 51,20 USD, ал Take Profit 60,80 USD деңгейінде қойылуы тиіс.
Buy Stop – 52,80
Take Profit – 60,80
Stop Loss – 51,20
Позицияны басқару ережесі. Баға болжанған мақсатқа дейінгі жалпы қашықтықтың 70%-ын өткенде Stop Loss кіру деңгейіне көшіріледі. Кейін қорғаныс ордері баға қозғалысына қарай 10% арақашықтық сақтай отырып түзетіледі. Позиция Take Profit немесе Stop Loss деңгейлерінің қайсысына бірінші жетсе, сол жерде жабылғанша басқару жалғасады.
Bank of America Corporation акцияларына инвестиция жасаудың тәуекелдері
Bank of America Corporation акцияларына инвестициялаудың тәуекелдері бірнеше факторларды қамтиды:
Interest rate sensitivity: Bank of America-ның табыстылығы пайыздық мөлшерлемелермен тығыз байланысты. Мөлшерлемелердің өсуі активтердің кірістілігін арттырады, бірақ тартылған депозиттер құнын да көбейтеді, бұл таза пайыздық кірісті азайтуы мүмкін. Егер Федералдық резерв кейбір аналитиктер болжағандай мөлшерлемелерді төмендете бастаса, бұл пайыздық кіріске және BAC акцияларының бағалауға теріс әсер етуі ықтимал
Economic and political uncertainty: Трамп әкімшілігі кезеңіндегі тарифтік саясатқа қайта оралу нарық құбылмалылығын тудырды, уақытша сауда табыстарын арттырғанымен, белгісіздікті де өсірді. Әсіресе Қытаймен халықаралық қатынастардағы мәселелер жаһандық нарықтарға әсер етіп, BAC-тың халықаралық операцияларынан түсетін табыстарды азайтуы мүмкін
Lower investment banking revenues: белгісіздік жағдайында бірігу және қосылу мәмілелері мен IPO нарық белсенділігі бәсеңдеп, комиссиялық табыстардың төмендеуіне алып келді
Credit risks: несие бойынша шығындар резервтерінің артуы банктің дефолттар өсуі мүмкін деп күтетінін білдіреді, әсіресе коммерциялық несиелер бойынша. Мерзімі өткен несиелердің үлесі өсуде, бұл есептен шығарулар мен комиссиялық табыстардың төмендеуіне әкелуі мүмкін
Bank of America бірнеше бағыт бойынша төзімділігін көрсеткенімен, инвесторлар жоғарыда аталған тәуекелдерді ескеруі тиіс, өйткені олар компанияның болашақ қаржылық көрсеткіштеріне қысым көрсетуі мүмкін.
Қаржы нарықтары бойынша болжамдар олардың авторларының жеке пікірі болып табылады. Ағымдағы талдау сауда жасау бойынша нұсқаулық емес. RoboForex компаниясы ұсынылған шолулардағы сауда ұсыныстарын пайдалану кезінде туындауы мүмкін жұмыс нәтижелеріне жауапты емес.