
2026 жылғы 2–6 қараша аптасына арналған қор нарығының болжамы: әлемдік индекстер бойынша деңгейлер мен сценарийлер
Әлемдік қор нарықтары қараша айын саяси және экономикалық белгісіздік күшейген жағдайда бастады. Аптаның басты оқиғасы — 3 қарашадағы АҚШ Конгресіне аралық сайлау. Оның нәтижелері инвесторлардың бюджет, салық және сауда саясатына қатысты күтулерін өзгертуі мүмкін. Жұма күні назар АҚШ еңбек нарығына ауады: қазан айындағы Nonfarm Payrolls есебі Федералдық резервтің пайыздық мөлшерлемесі жөніндегі алдағы болжамдар үшін маңызды бағдар болады.
Сайлау нәтижелері, макроэкономикалық деректер және компаниялардың қаржылық есептері алдағы сауда сессияларында әлемдік индекстердің бағытын айқындауы мүмкін.
Аптаның негізгі деңгейлері
| Құрал | Апта | Қолдау | Кедергі | Сценарий |
|---|---|---|---|---|
| US 500 | −2.09% | 7 535,0 | 7 745,0 | 7 580,0 деңгейінен төмен сату |
| US Tech | −3.70% | 27 900,0 | 29 650,0 | 28 380,0 деңгейінен төмен сату |
| US 30 | −2.08% | 51 430,0 | 52 780,0 | 51 750,0 деңгейінен төмен сату |
| DE 40 | 3.29% | 25 335,0 | 26 305,0 | 26 050,0 деңгейінен сатып алу |
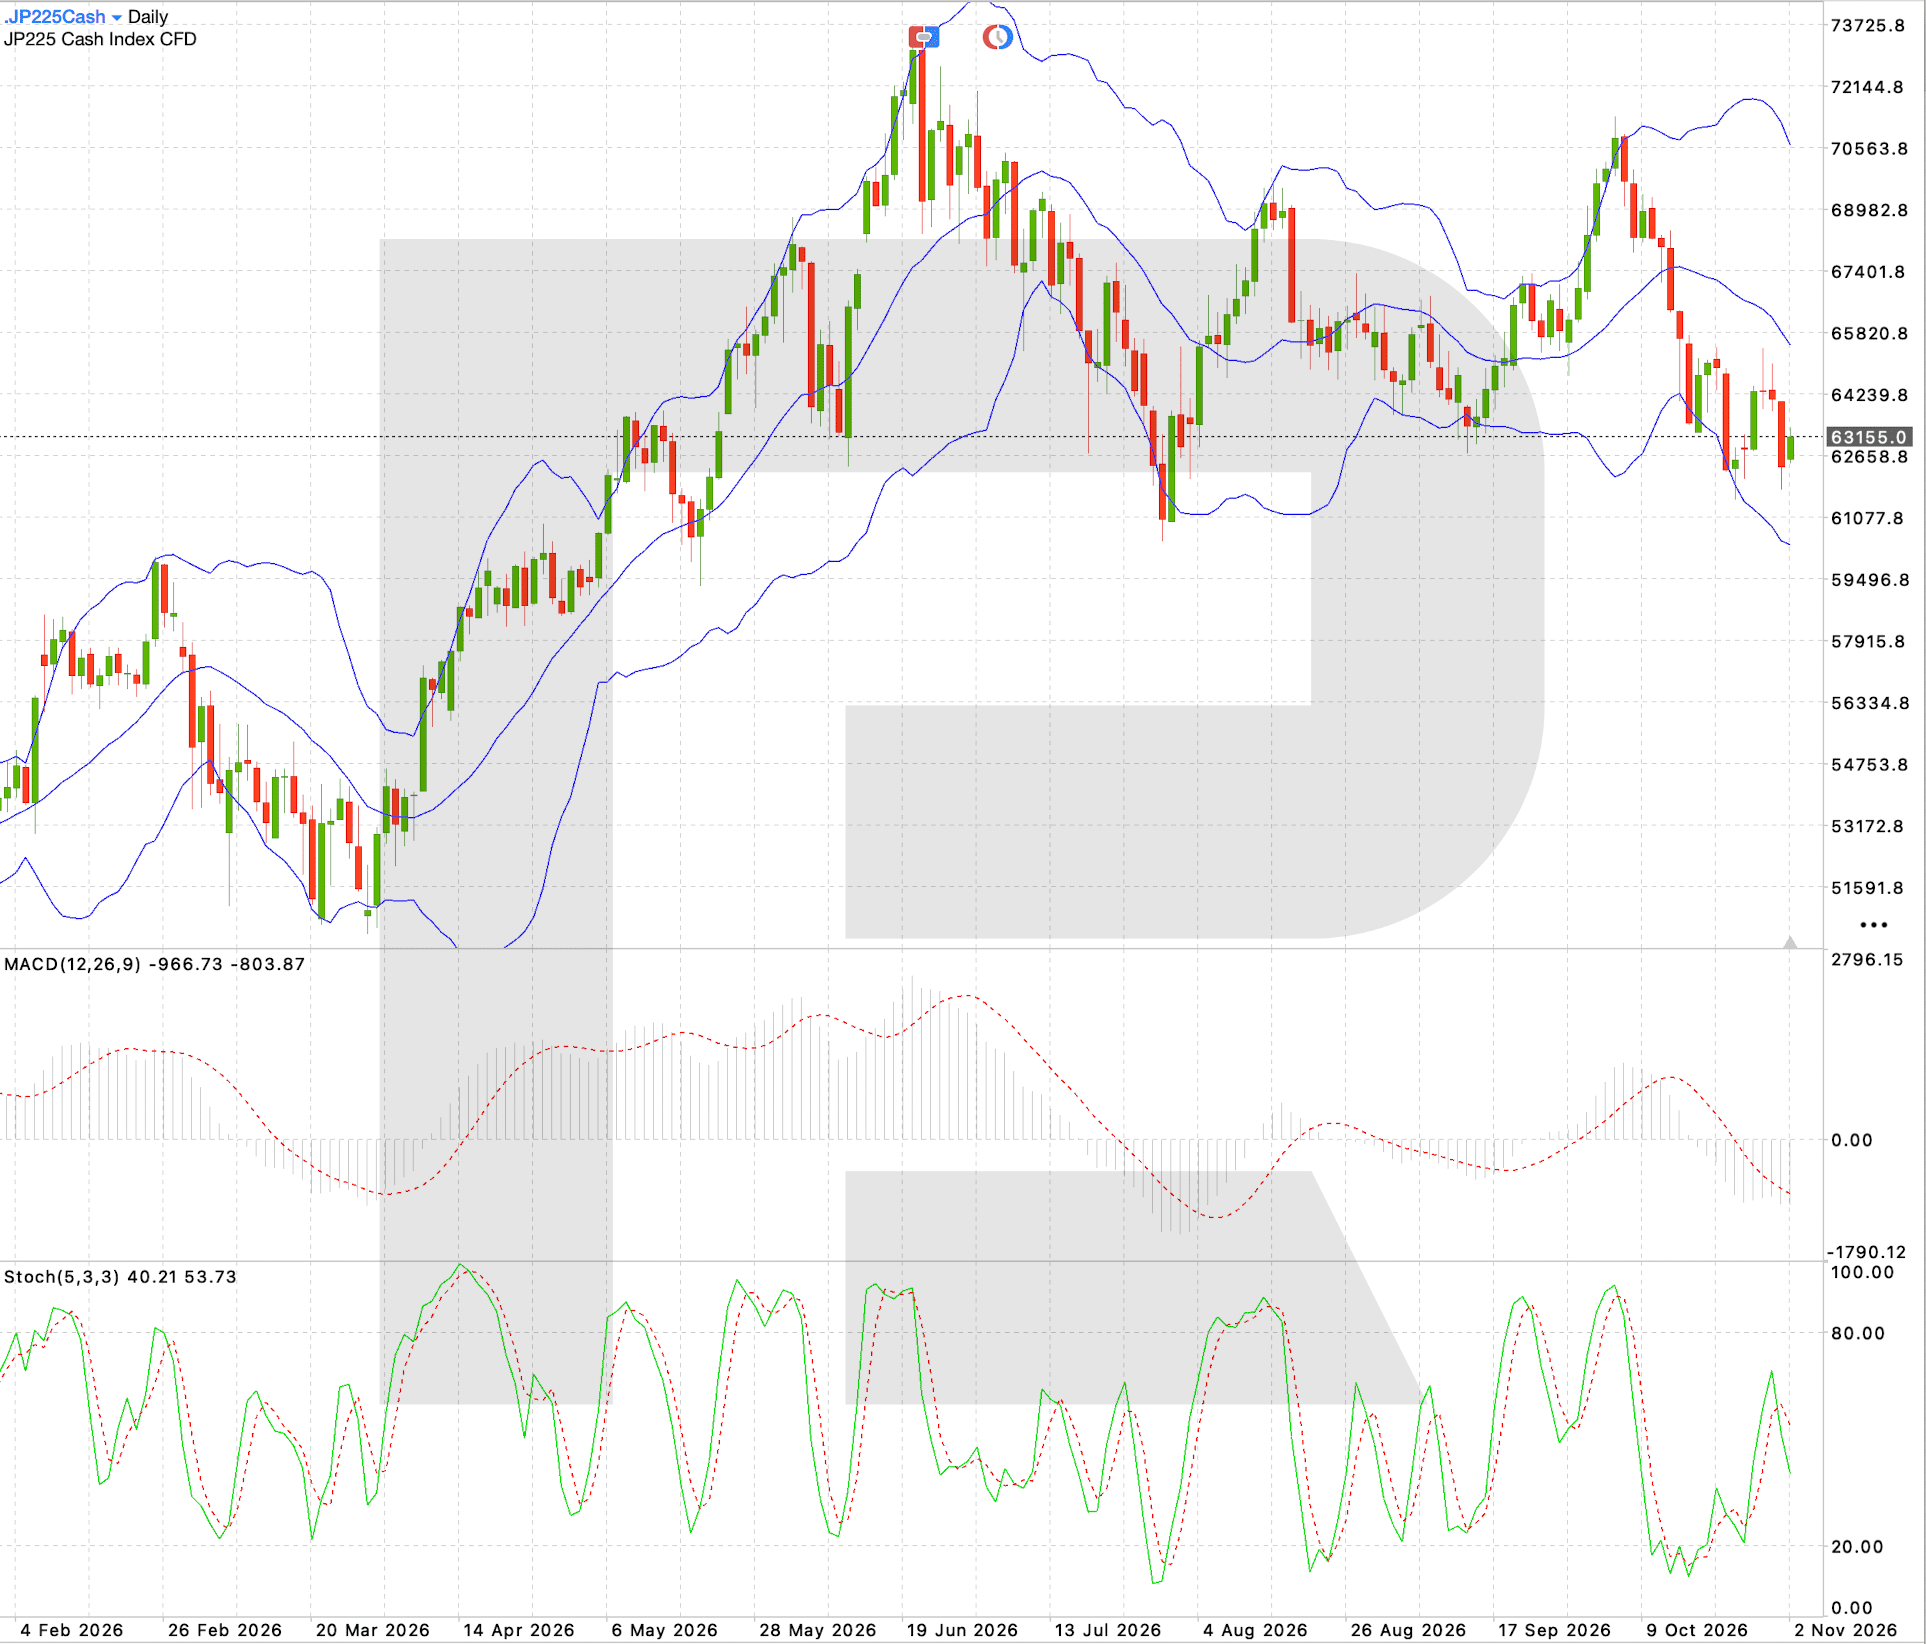
| JP 225 | −3.29% | 61 080,0 | 64 240,0 | 62 650,0 деңгейінен төмен сату |
Индекстерге арналған апта оқиғалары
| Күн | Оқиға | Қандай құралдарға әсер етеді |
|---|---|---|
| Дүйсенбі, 2026 жылғы 2 қараша | АҚШ-тың қазан айындағы ISM өндірістік PMI индексі | US 500 және US 30: өндірістің жағдайы мен сұраныс келешегін бағалайды |
| Сейсенбі, 2026 жылғы 3 қараша | АҚШ Конгресіне аралық сайлау | Бес индекстің барлығы: саяси белгісіздік және әлемдік тәуекелге тәбет |
| Сейсенбі, 2026 жылғы 3 қараша | АҚШ-тағы JOLTS бос жұмыс орындары | US 500, US Tech және US 30: ФРЖ саясатына қатысты күтулер |
| Сәрсенбі, 2026 жылғы 4 қараша | Еуроаймақтың қазан айындағы инфляциясының алдын ала бағасы | DE 40: инфляциялық күтулер және ЕОБ пайыздық мөлшерлемелерінің келешегі |
| Сәрсенбі, 2026 жылғы 4 қараша | АҚШ ISM қызмет көрсету PMI индексі | US 500, US Tech және US 30: АҚШ экономикасының ең ірі секторындағы белсенділік |
| Бейсенбі, 2026 жылғы 5 қараша | Англия банкінің пайыздық мөлшерлеме туралы шешімі | DE 40: Еуропа қор нарығындағы көңіл күй |
| Жұма, 2026 жылғы 6 қараша | АҚШ-тың қазан айындағы Nonfarm Payrolls және жұмыссыздық көрсеткіштері | Барлық индекстер: облигациялар кірістілігі, доллар және әлемдік тәуекелге тәбет |
АҚШ индекстерінің болжамы: US 30, US 500, US Tech
Іргелі талдау
АҚШ қор нарығы қарашаның алғашқы аптасына саяси белгісіздік күшейген жағдайда кіріп отыр. 3 қарашадағы аралық сайлау Конгрестегі болашақ күштер тепе-теңдігін анықтап, инвесторлардың салық бастамаларына, мемлекеттік шығыстарға және сауда шектеулеріне қатысты күтулерін өзгертуі мүмкін. Бөлінген Конгресс жаңа заңдар қабылдау мүмкіндігін шектеп, сонымен қатар бюджет дауларының қаупін арттыруы ықтимал. Сондықтан нарық реакциясы орындардың түпкілікті бөлінуіне ғана емес, нәтижелердің инвесторлардың алдын ала күтулеріне қаншалықты сәйкес келетініне де байланысты болады.
Екінші маңызды фактор АҚШ-тың жұмыспен қамту деректері болмақ. Қазан айындағы Nonfarm Payrolls есебі жұма күні жарияланады: ұсынылған күнтізбеге сәйкес жұмыспен қамту алдыңғы 29 мыңнан кейін 40 мың адамға өседі деп болжануда, ал жұмыссыздық деңгейі 4,2% шамасында қалуы мүмкін. Әлсіз көрсеткіштер Федералдық резервтің ақша-кредит саясатын одан әрі жұмсартуына қатысты күтулерді күшейтуі мүмкін. Алайда еңбек нарығының тым күрт нашарлауы АҚШ экономикасының тұрақтылығы жөніндегі алаңдаушылықты да арттырады. Керісінше, мықты деректер экономикалық өсу болжамдарын қолдайды, бірақ мемлекеттік облигациялар кірістілігін арттырып, акцияларға қысымды күшейтуі ықтимал.
Технология секторы үшін компаниялардың есептері мен AI инвестицияларының қайтарымын бағалау қосымша фактор болып қалады. Инвесторлар пайда болжамдарына және бұлттық қызметтер, есептеу инфрақұрылымы мен AI шығындарын табысқа айналдыру қарқынына барған сайын талапшыл болуда. Тіпті мықты қаржылық нәтижелер де компаниялар бизнестің одан әрі жедел өсуін растамаса, акция бағаларының тұрақты өсуіне жеткіліксіз болуы мүмкін.
Өнеркәсіптік US 30 өндірістік белсенділікке, тұтынушылық сұранысқа және компаниялар шығындарына сезімтал болады. ISM көрсеткіштерінің жақсаруы экономикалық циклге тәуелді компанияларды қолдауы мүмкін, ал еңбек нарығының әлсіздігі, энергияның жоғары бағалары және қарыз алудың қымбаттығы қалпына келу әлеуетін шектейді. Жалпы алғанда апта АҚШ индекстері үшін жоғары құбылмалылық әкелуі ықтимал, негізгі тәуекел — саяси белгісіздік пен экономикалық баяулау белгілерінің қатар келуі.
US 500 техникалық талдауы
US 500 қазан айын 7 594,5 деңгейіне жақын аяқтап, Боллинджер жолақтарының ортаңғы сызығынан төмен түсіп, 7 535–7 540 аралығындағы маңызды қолдау аймағына жақындады. Соңғы сауда сессиялары 7 745 деңгейінен жоғары орныға алмағаннан кейін сатушылар қысымы күшейгенін көрсетеді. MACD теріс аймаққа қарай жылжуда, ал Stochastic Oscillator қысқа мерзімді импульстің әлсірегенін білдіреді.
7 580 деңгейінен төмен серпіліс төмендеу түзетуін растауы мүмкін, ең жақын мақсат — 7 435. Сату қысымы одан әрі күшейсе, баға 7 330 деңгейіне дейін түсуі мүмкін. Алайда ұзақ мерзімді өсу трендінің сызығы 7 535 маңынан өтеді, сондықтан осы аймақтан тұрақты серпілу және 7 745 деңгейінен жоғары қалпына келу сатып алушылар қызығушылығын қайта жандандыруы ықтимал.
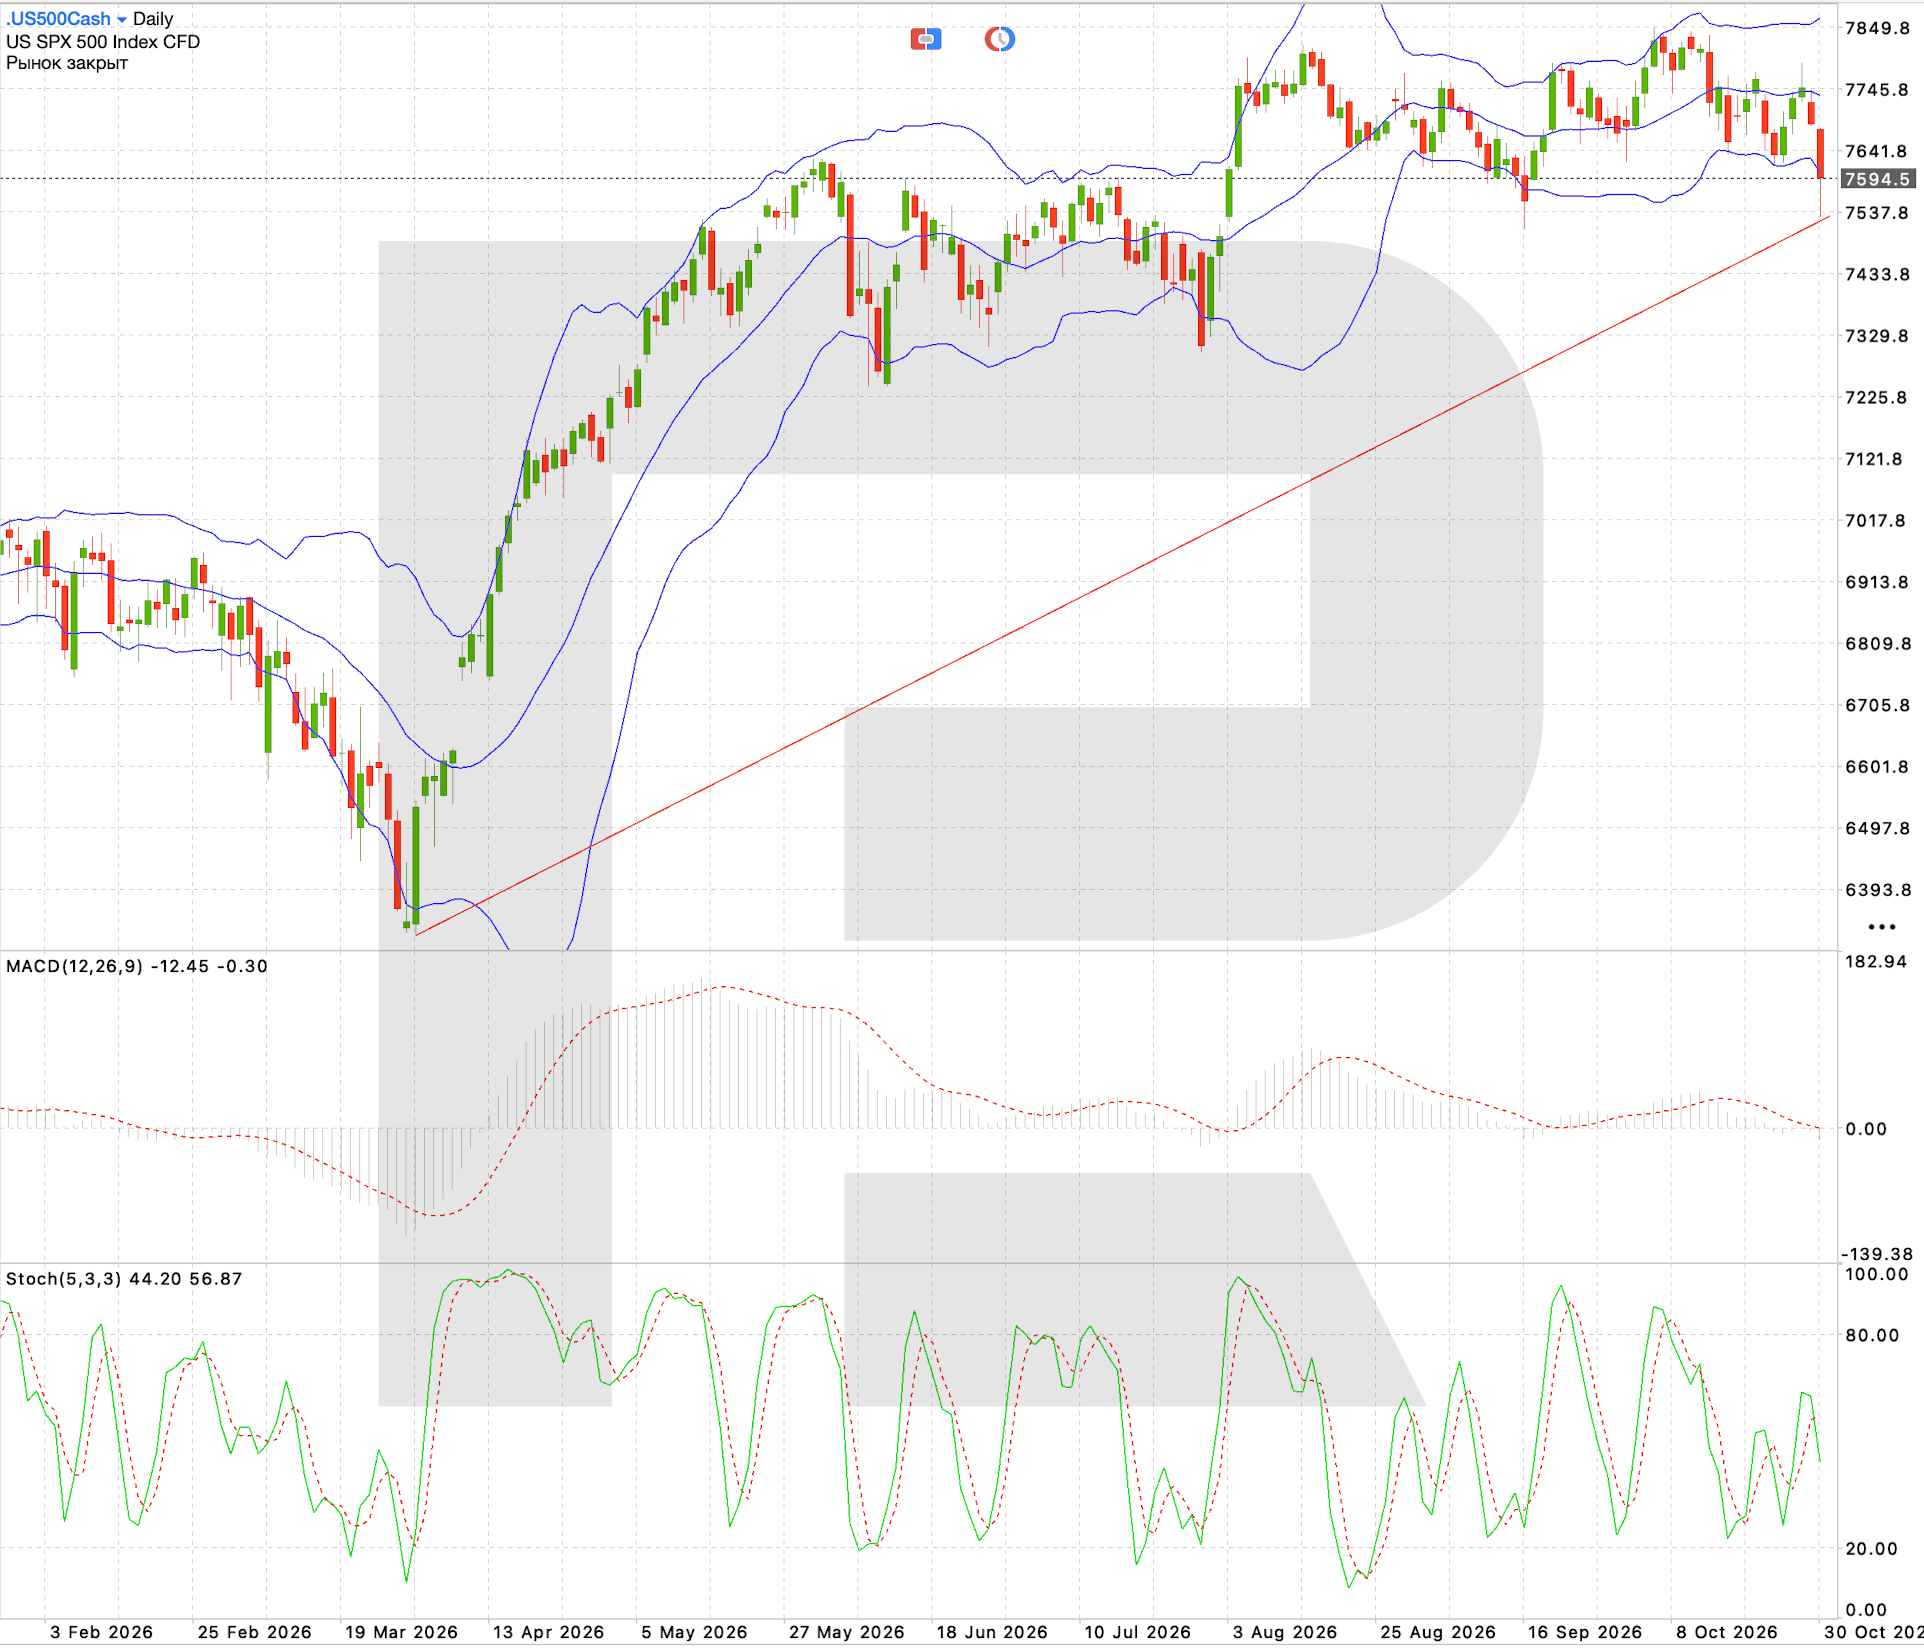
US 500 сауда сценарийі
US Tech техникалық талдауы
US Tech индексі АҚШ қор индекстерінің арасында ең қатты төмендеуді көрсетуде. Баға 28 433,2 деңгейіне дейін түсіп, Боллинджер жолақтарының ортаңғы сызығын төмен бұзып, сауда диапазонының төменгі шекарасына жақындады. MACD теріс аймақта қалып, сатушылар қысымының сақталғанын көрсетеді. Stochastic Oscillator да қысқа мерзімді импульстің әлсіздігін растайды.
28 380 деңгейінен төмен орнығу одан әрі төмендеуге жол ашады: алдымен 27 900, кейін 27 380 деңгейіне дейін. Ең жақын маңызды қарсылық 29 070 маңында, ал күштірек ұсыныс аймағы 29 650 шамасында орналасқан. Осы деңгейлерден жоғары қалпына келу ағымдағы түзетудің аяқталғанын білдіруі мүмкін, бірақ әзірге техникалық көрініс негізінен төмендеу бағытында.
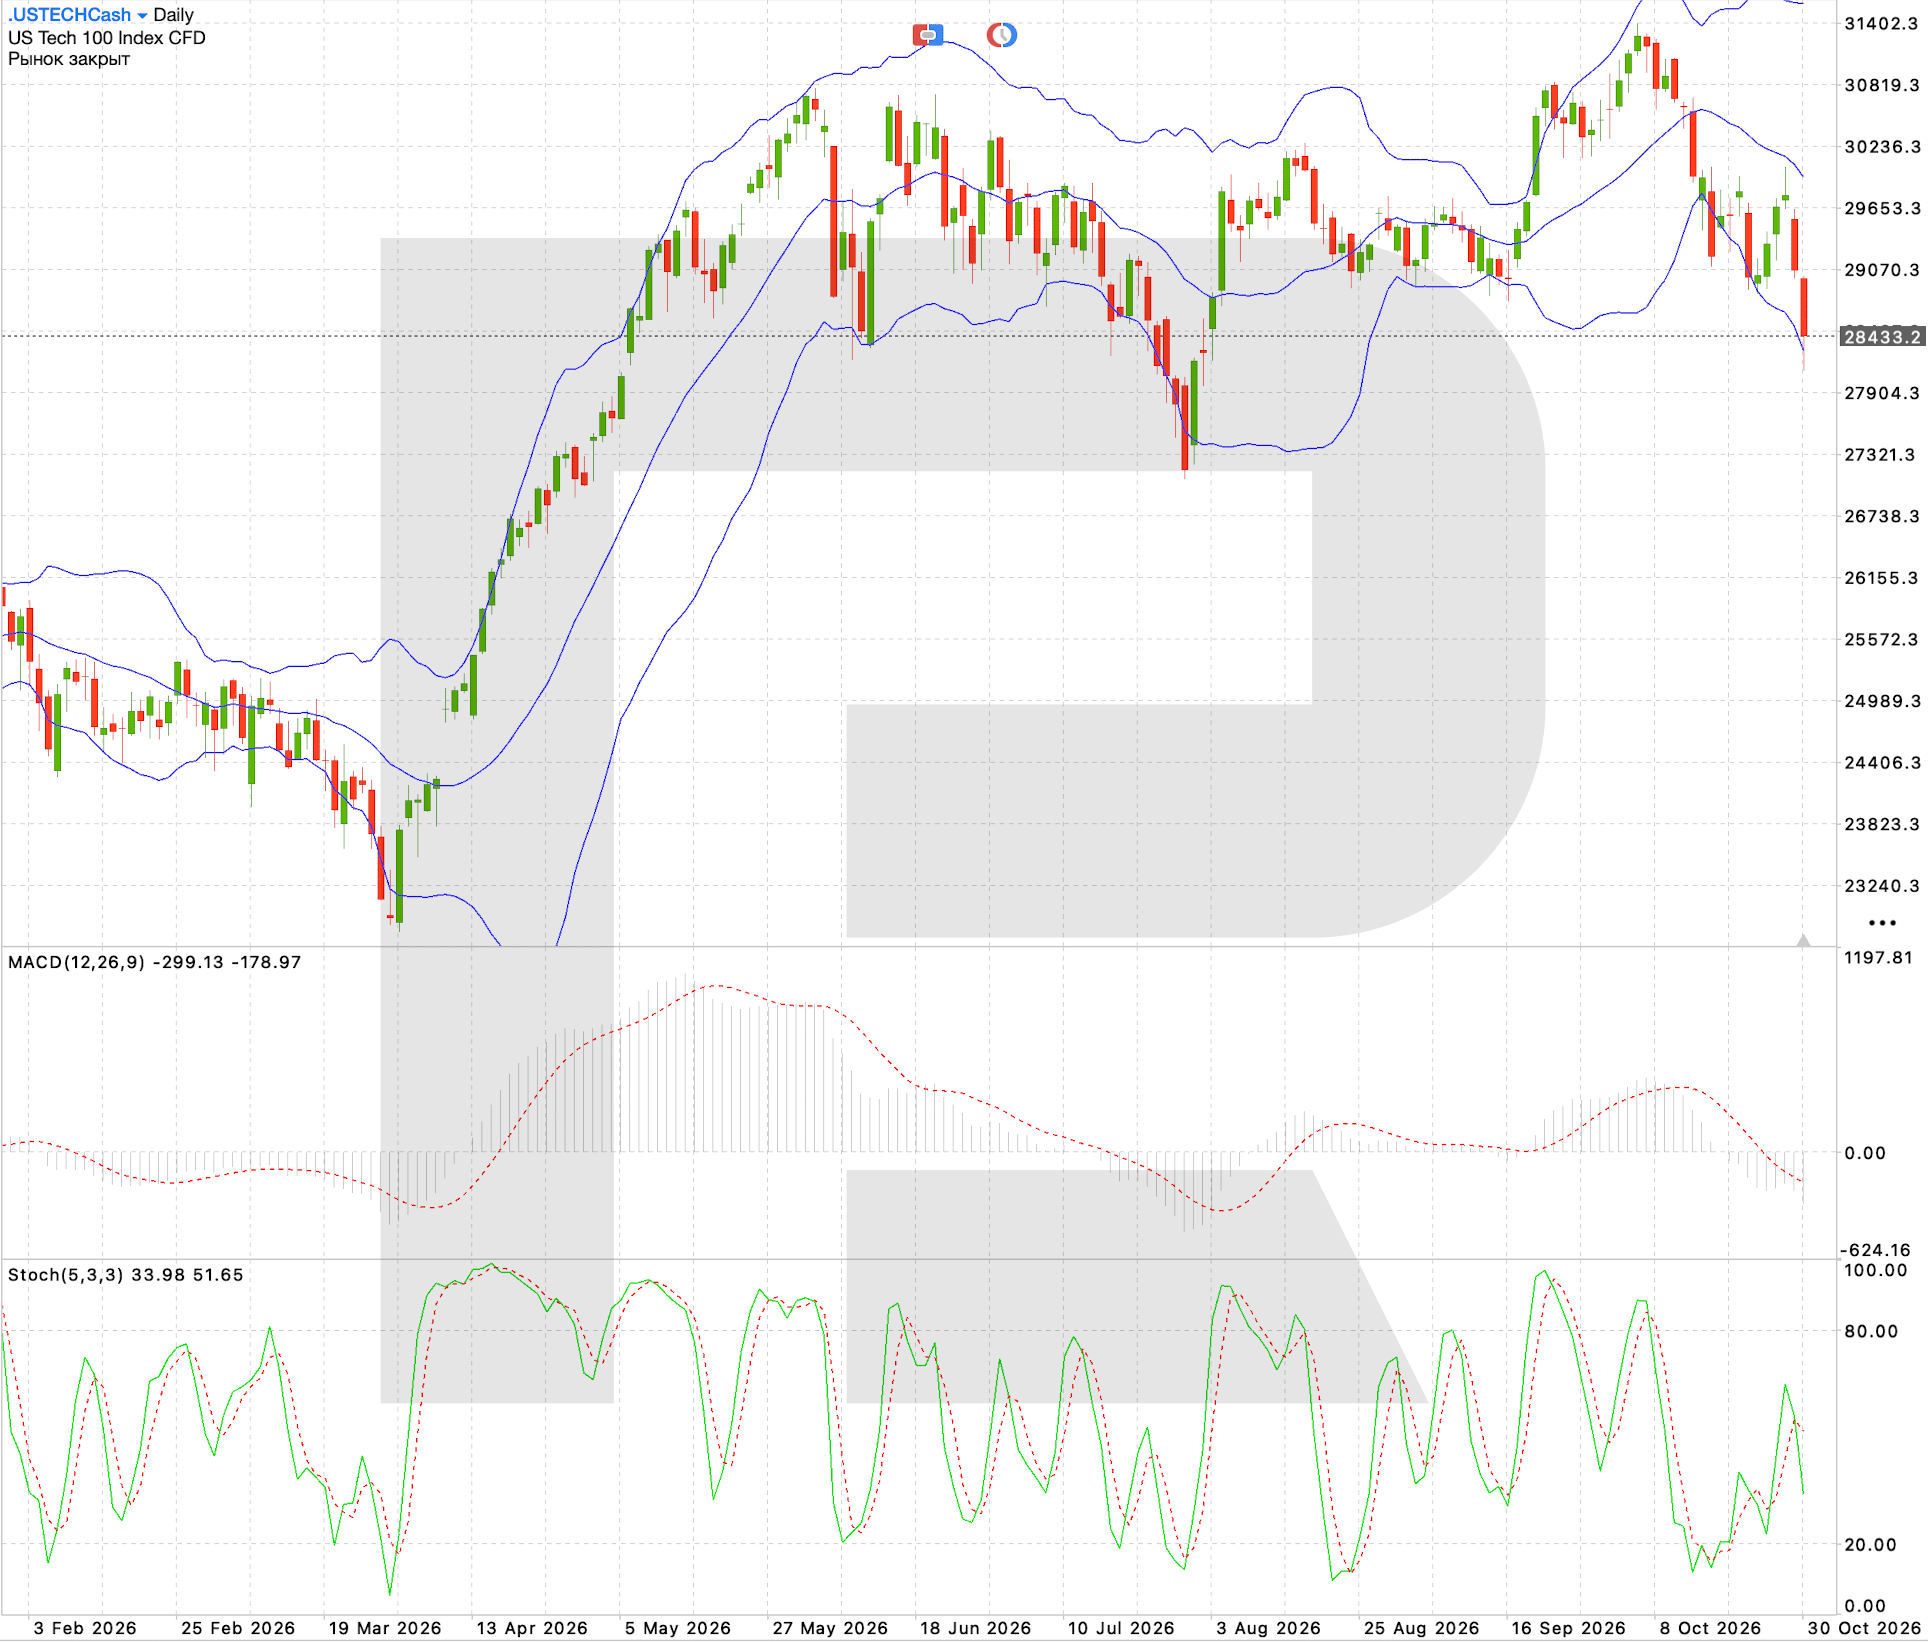
US Tech сауда сценарийі
US 30 техникалық талдауы
US 30 индексі 52 800 деңгейіне қарай қалпына келе алмағаннан кейін қазан айын 51 828,2 маңында аяқтады. Баға Боллинджер жолақтарының ортаңғы сызығынан қайта төмен түсіп, сатып алу белсенділігінің әлсірегенін көрсетті. MACD оң аймақта қалғанымен, қалпына келу импульсі баяулауда, ал Stochastic Oscillator төмен қарай бұрылуда.
51 750–51 430 аймағы негізгі қолдау болып табылады. 51 750 деңгейінен төмен серпіліс 50 750 бағытына кезекті төмендеу толқынын бастауы мүмкін. Сонымен қатар 52 250 деңгейінен жоғары қалпына келу 52 780 қарсылығын қайта сынауға жағдай жасап, қысқа мерзімді төмендеу сценарийін әлсіретеді.
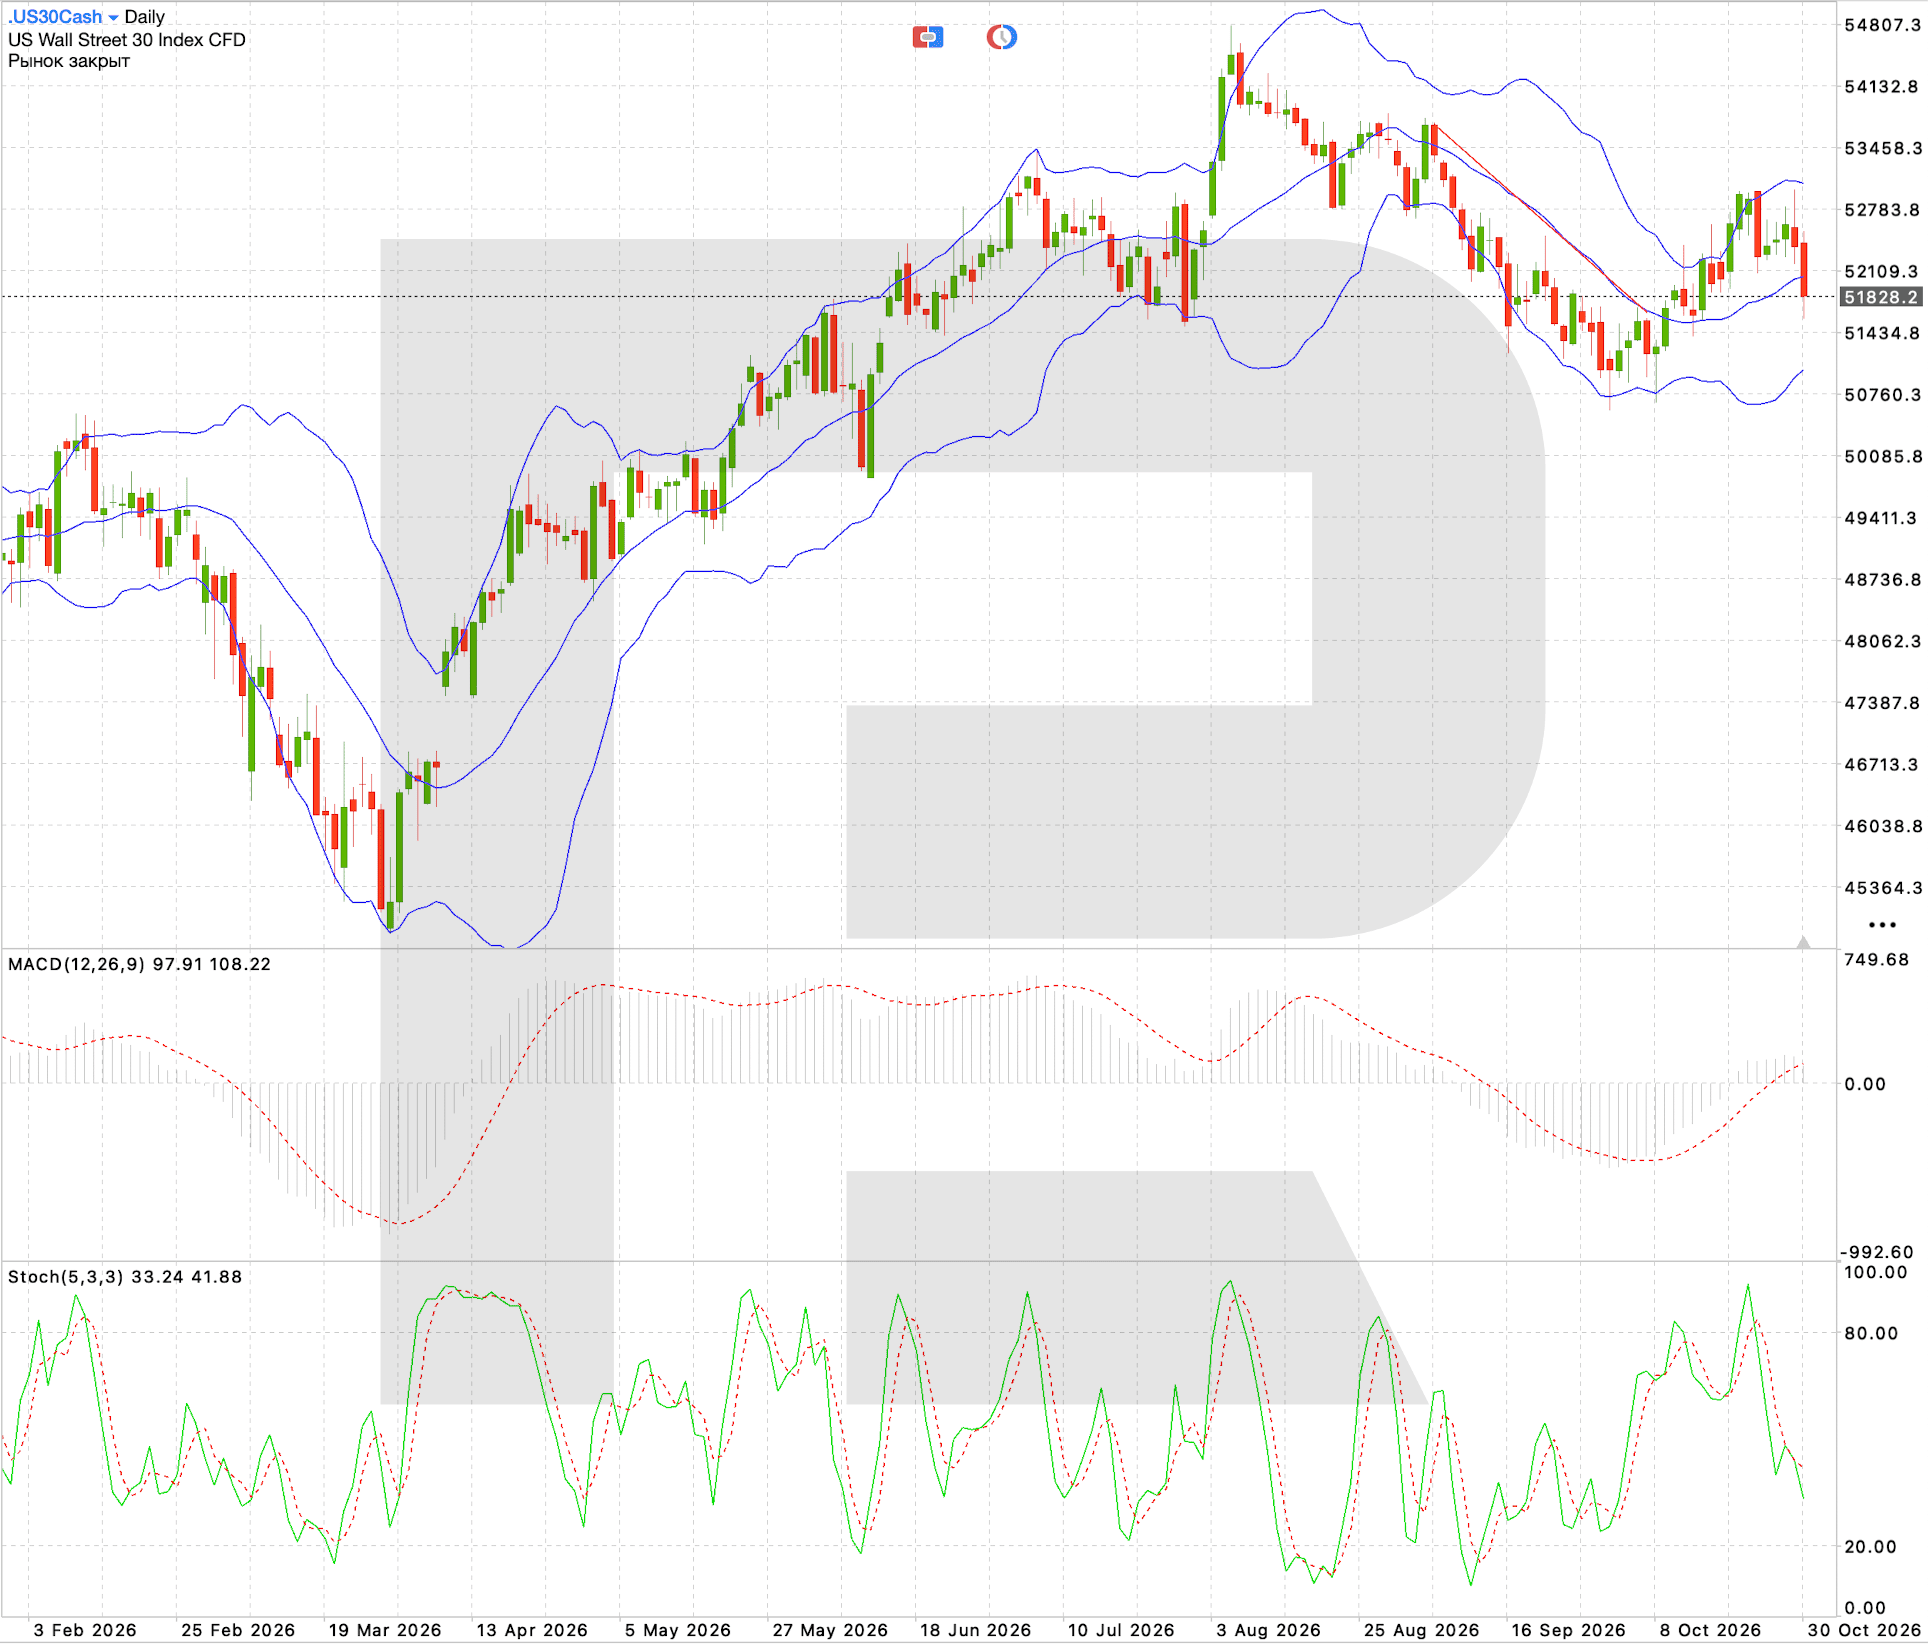
US 30 сауда сценарийі
Еуропалық индекс болжамы: DE 40
Іргелі талдау
Германия қор нарығы қараша айын инфляциялық тәуекелдер мен өнеркәсіптегі белгісіздік жағдайында қалпына келуге талпыныспен бастады. Осы аптадағы Еуропаның басты оқиғасы — еуроаймақтың қазан айындағы инфляциясының алдын ала бағасының жариялануы. Ұсынылған күнтізбеге сәйкес көрсеткіш жылдық есеппен 3,8%-ға жетуі мүмкін, бұл ЕОБ пайыздық мөлшерлемелерінің болашақ бағытын өзекті мәселеге айналдырады. Жоғары инфляция ақша-кредит саясатын жұмсарту күтулерін шектеп, еуропалық акцияларға қысым түсіруі мүмкін.
Германия үшін өнеркәсіп жағдайы, экспорттық сұраныс және энергия шығындары да маңызды. Жоғары өндірістік шығындар машина жасау, химия және автомобиль компанияларына қиындық туғызуды жалғастыруда. Сонымен қатар іскерлік күтулердің жақсаруы мен әлемдік сауданың тұрақтану белгілері неміс акцияларына қызығушылықты қолдауы мүмкін.
DE 40 үшін қолайлы сценарий қалыпты инфляцияны, тұрақты еуроны және өнеркәсіптік сұраныстың қалпына келуін біріктіреді. Алайда сыртқы жағдайдың нашарлауы қазіргі өсу импульсін шектеуі ықтимал.
DE 40 техникалық талдауы
DE 40 индексі қазан айын 25 802,4 деңгейіне жақын аяқтап, 25 010 аймағына түзетуден кейін қалпына келу әрекетін сақтап отыр. Баға Боллинджер жолақтарының ортаңғы сызығынан жоғары орналасқан, ал MACD біртіндеп оң импульс қалыптастыруда. Stochastic Oscillator артық сатып алынған аймаққа жақын, бұл өсім жалғасқанға дейін қысқа мерзімді кері шегіну ықтималдығын арттырады.
26 050 деңгейінен жоғары орнығу 26 305 қарсылығына қарай қозғалысқа және одан кейін 26 650 деңгейін сынауға жол ашады. Ең жақын қолдау 25 335 деңгейінде. 25 750 деңгейінен айырылу қалпына келу импульсін әлсіретіп, диапазонның төменгі шекарасына қарай тағы төмендеу ықтималдығын арттырады.
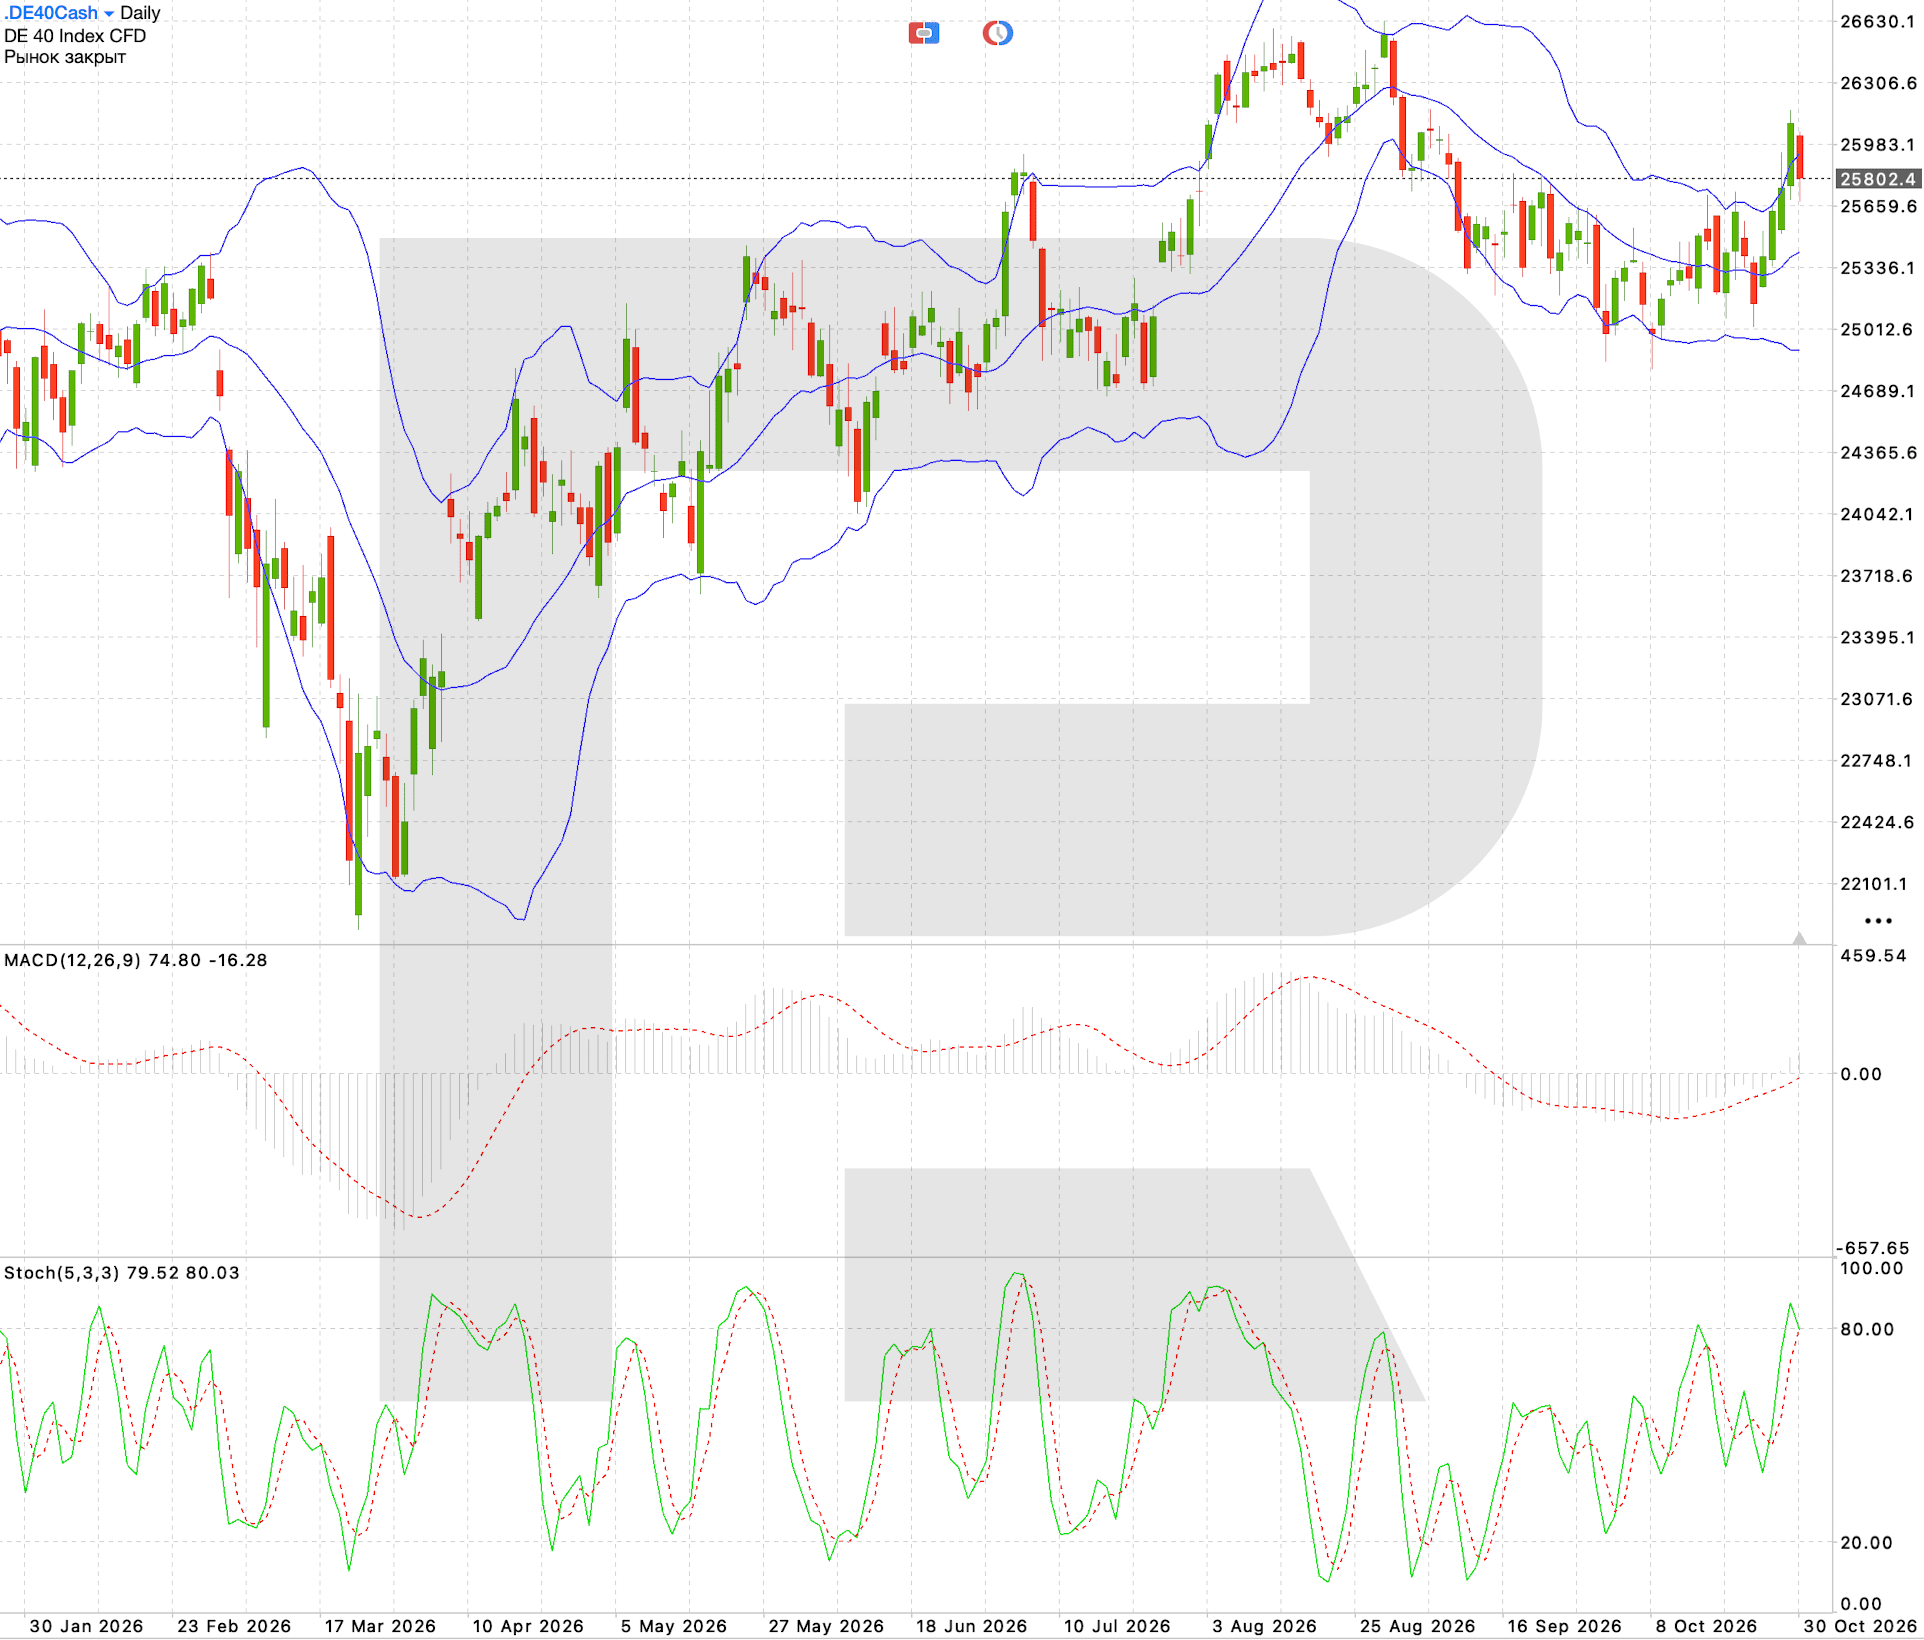
DE 40 сауда сценарийі
Азиялық индекс болжамы: JP 225
Іргелі талдау
Жапония қор нарығы қарашаға технология секторындағы түзету қысымы және Жапония банкінің алдағы қадамдарына қатысты белгісіздік жағдайында кіріп отыр. Орталық банктің қазан айындағы отырысынан кейін инвесторлар ақша-кредит саясатының келешегін, инфляция динамикасын және пайыздық мөлшерлемелердің қарыз алу шығындарына ықтимал әсерін бағалауды жалғастыруда. Иена бағамы ерекше маңызды, өйткені оның нығаюы жапон экспорттаушыларының бәсекеге қабілеттілігін төмендетіп, пайдасының өсуін шектейді.
Қосымша тәуекел факторы — жартылай өткізгіш өндірушілер мен жасанды интеллектпен байланысты компаниялар акцияларының жаһандық түзетуі. АҚШ технология секторындағы әлсіздік көңіл күйдің нашарлауы және компаниялар пайдасы болжамдарының қайта қаралуы арқылы Жапония нарығына таралуы мүмкін. Сонымен бірге жапон компанияларының мықты нәтижелері мен сыртқы сұраныстың тұрақтануы нарықтың жекелеген сегменттеріне қолдау көрсетуі ықтимал.
Осы аптада АҚШ-тағы аралық сайлау нәтижелері және жұмадағы жұмыспен қамту көрсеткіштері JP 225 индексіне де әсер етеді. Бұл оқиғалар доллар бағытын, мемлекеттік облигациялар кірістілігін және әлемдік тәуекелге тәбетті өзгертуі мүмкін. Әзірге факторлардың арақатынасы жапон индексі үшін көбіне қолайсыз, дегенмен ұзақ құлдыраудан кейін техникалық серпілістер болуы мүмкіндігін жоққа шығаруға болмайды.
JP 225 техникалық талдауы
JP 225 индексі жергілікті ең жоғары деңгейлерден тағы төмендегеннен кейін 63 155,0 маңында саудалануда. Баға Боллинджер жолақтарының ортаңғы сызығынан төмен қалып отыр, ал соңғы қалпына келу әрекеті тұрақты импульске ұласқан жоқ. MACD теріс аймақта қалып, сатушылардың басымдығын растайды. Stochastic Oscillator төмен бұрылып, қысқа мерзімді өсу импульсінің әлсірегенін көрсетуде.
Ең жақын қолдау 62 660–61 080 аймағында орналасқан. 62 650 деңгейінен төмен серпіліс құлдырауды күшейтуі мүмкін, келесі мақсат — 61 080. Ең жақын қарсылық 64 240 деңгейінде, ал күштірек ұсыныс аймағы 65 820 маңында қалыптасқан. 64 240 деңгейінен жоғары сенімді орнығу сатушылар қысымын азайтып, едәуір қалпына келуге жол ашуы мүмкін.
JP 225 сауда сценарийі
Қорытынды және апта бойы нені бақылау керек
2–6 қараша аптасы әлемдік қор нарықтарындағы қысқа мерзімді көңіл күй үшін шешуші болуы мүмкін. АҚШ-тағы аралық сайлау саяси белгісіздік туғызуда, ал жұмадағы жұмыспен қамту есебі Федералдық резервтің болашақ саясатына қатысты күтулер үшін маңызды сынақ болады. АҚШ индекстері арасында US Tech ең осал болып қалуда, ал US 500 мен US 30 да түзетудің жалғасу қаупіне ұшырауда.
Еуропалық DE 40 қалпына келуге тырысуда, бірақ одан кейінгі өсім инфляциялық күтулер мен сыртқы сұранысқа байланысты. Жапониялық JP 225 әлсіз техникалық көрініс және иенаның нығаю қаупі аясында қысым астында қалып отыр. Бес индекстің бәрі үшін негізгі назар аударатын факторлар — сайлау нәтижелеріне нарық реакциясы, облигациялар кірістілігінің өзгерісі және жұмадағы АҚШ жұмыспен қамту көрсеткіштері.
Редактор таңдауы


EURUSD 2026–2027 болжамы: техникалық талдау, баға деңгейлері және болжамдар
EURUSD бойынша 2026 және 2027 жылдарға арналған болжам: күндік графиктегі негізгі деңгейлер, үш сауда сценарийі және жұп қозғалысын айқындайтын Fed бен ECB саясаты арасындағы айырмашылық.

Алтын (XAUUSD) 2026 болжамы: техникалық талдау, баға деңгейлері және болжамдар
2026 жылы алтын қандай деңгейлерде саудалануы мүмкін: негізгі деңгейлер, кіру сигналдары бар үш сауда сценарийі және J.P. Morgan, Deutsche Bank пен Goldman Sachs болжамдары.
Қаржы нарықтары бойынша болжамдар олардың авторларының жеке пікірі болып табылады. Ағымдағы талдау сауда жасау бойынша нұсқаулық емес. RoboForex компаниясы ұсынылған шолулардағы сауда ұсыныстарын пайдалану кезінде туындауы мүмкін жұмыс нәтижелеріне жауапты емес.